Cession d’un cabinet de conseil en gestion de patrimoine : étapes, valorisation et repreneur
La cession d’un cabinet de conseil en gestion de patrimoine marque un tournant dans la vie d’un entrepreneur. Il faut trouver le bon acquéreur, défendre la valeur de son activité et, surtout, transmettre ses clients à un repreneur capable de préserver la relation de confiance construite au fil des années.
Le mouvement s’accélère. Le marché français de la gestion de patrimoine se consolide, porté à la fois par les rachats de cabinets, les rapprochements entre acteurs et les départs de dirigeants. Dans ce contexte, la dynamique des opérations de cession de cabinets et de rachat de portefeuilles CGP devrait se poursuivre
📌 Pour réussir la cession de votre cabinet de conseil en gestion de patrimoine, retenez notamment :
- La vente doit être préparée en amont : comptes propres, portefeuille documenté, revenus récurrents identifiables, contrats et procédures en ordre facilitent la valorisation et la négociation.
- Ne réduisez pas la valorisation à un simple multiple : encours, rentabilité, concentration du portefeuille, âge de la clientèle et modèle de rémunération influencent la valeur.
- Choisissez le repreneur autant que le prix : son modèle de conseil, sa solidité et sa capacité à accompagner vos clients sont déterminants.
- La transmission des clients doit être organisée avec soin : communication, présentation du repreneur, période d’accompagnement et continuité de la relation peuvent déterminer une grande partie du succès de l’opération.
💡 Note : Chez Prosper Conseil, nous sommes en pleine croissance et nous étudions des opportunités de croissance externe, notamment le rachat de portefeuilles clients et de cabinets CGP. Nous exerçons un conseil indépendant au sens de MIF 2, rémunéré uniquement par des honoraires transparents, sans rétrocommissions de partenaires. Si vous envisagez une cession et partagez cette philosophie, contactez-nous : votre projet sera étudié de manière confidentielle.
SOMMAIRE
- Pourquoi les cessions de cabinets de gestion de patrimoine s’accélèrent-elles ?
- Comment vendre son cabinet de conseil en gestion de patrimoine ?
- Comment valoriser un cabinet de gestion de patrimoine ou un portefeuille CGP ?
- Comment trouver et choisir le bon repreneur pour son cabinet CGP ?
- Quel cadre juridique et fiscal pour la cession d’un cabinet de gestion de patrimoine ?
- Exemple concret : la cession d’un portefeuille de 48 M€ d’encours
- Prosper Conseil peut-il racheter votre cabinet ou votre portefeuille de clients ?
Pourquoi les cessions de cabinets de gestion de patrimoine s’accélèrent-elles ?
Le marché français du conseil en gestion de patrimoine reste composé d’un grand nombre de structures indépendantes. Les professionnels du secteur évoquent encore plus de 3 000 cabinets indépendants (ce qui laisse un important potentiel de rapprochements et de croissance externe).
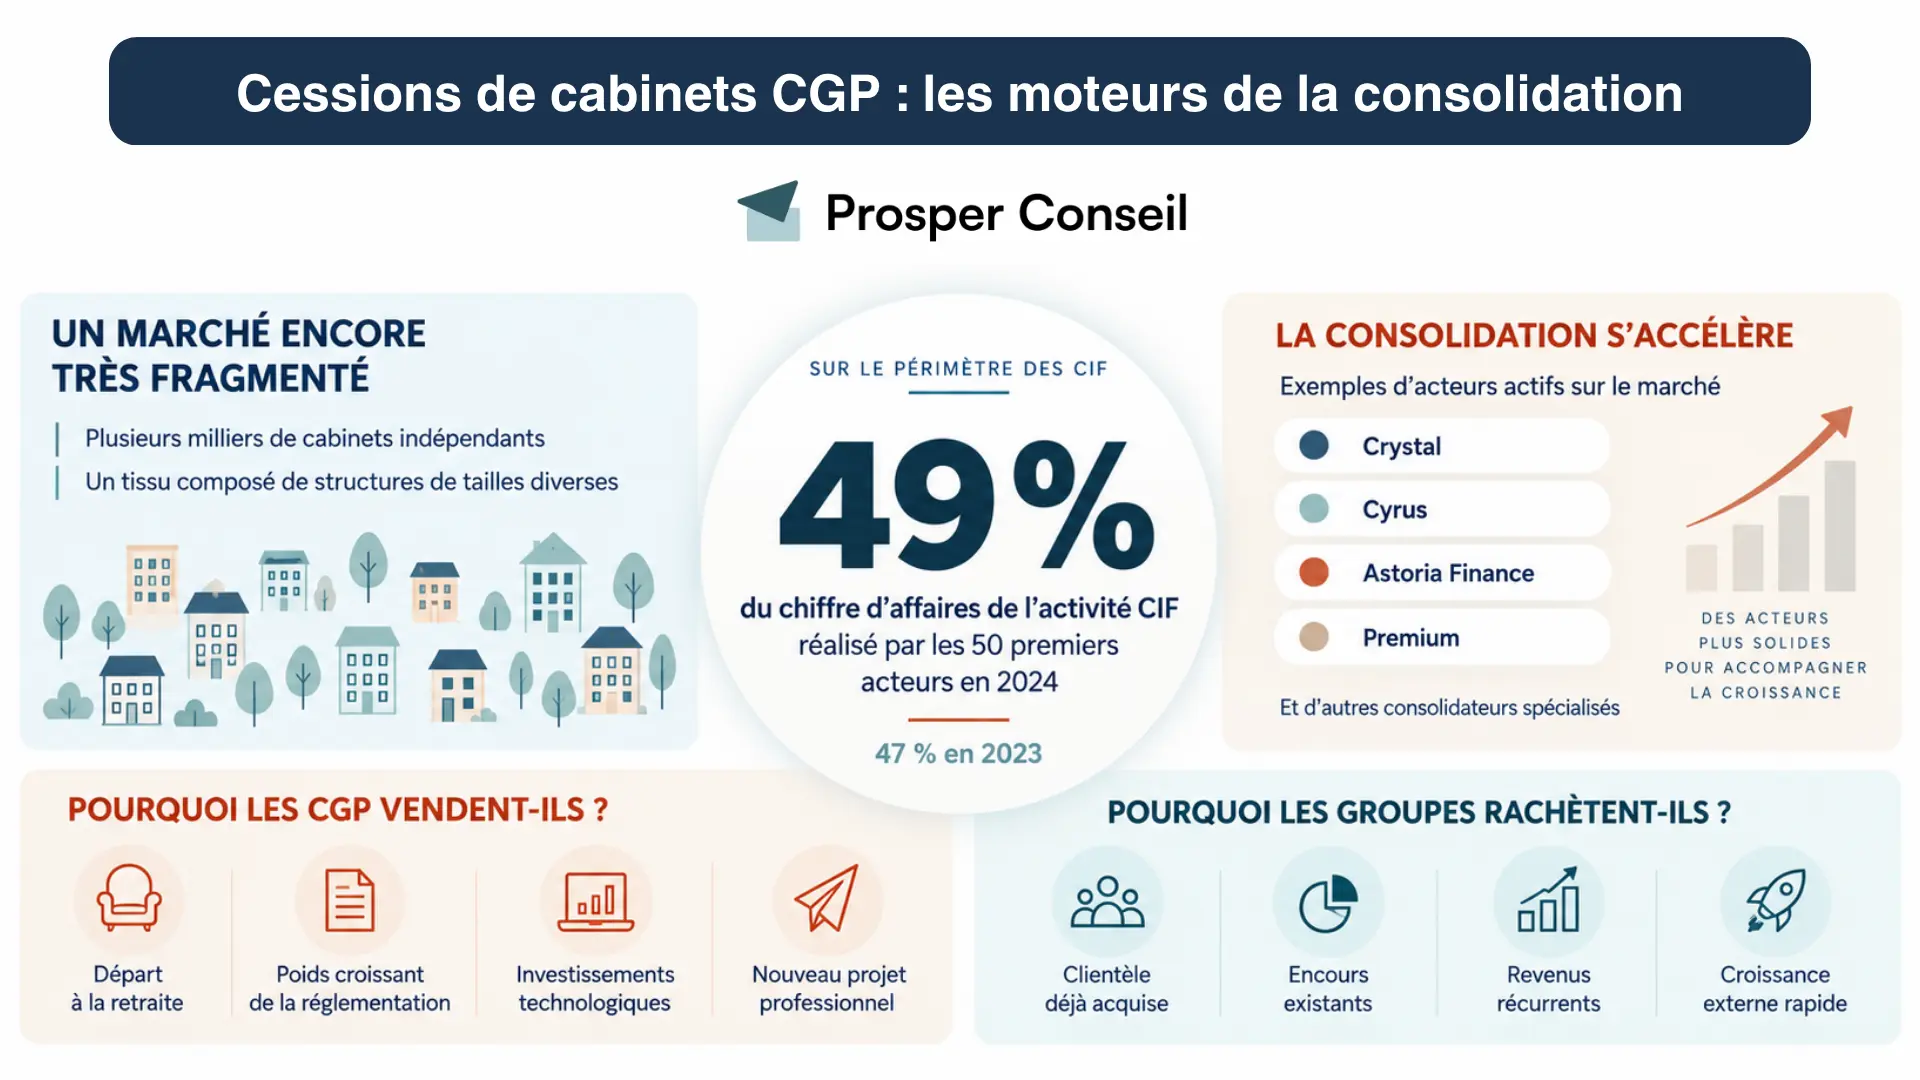
💡 Note : Cette statistique est particulièrement pertinente pour le marché de la gestion de patrimoine puisque 94 % des CIF sont classés par l’AMF comme des CIF « CGP ».
Des consolideurs à la recherche de cabinets déjà établis
Le mouvement de consolidation s’est notamment accéléré avec la montée en puissance de grands groupes spécialisés comme Crystal, Cyrus ou Astoria Finance (capables d’enchaîner les rapprochements et les acquisitions de cabinets de CGP).
🏦 Certains de ces acteurs sont directement soutenus par des fonds de private equity :
- Crystal, par exemple, compte à son capital Goldman Sachs Alternatives et Seven2 et a multiplié les opérations de croissance externe ces dernières années.
- Cyrus, après avoir été accompagné par Bridgepoint, est désormais soutenu par PAI Partners, devenu actionnaire majoritaire en 2026.
🏦 D’autres investisseurs issus de la banque ou de l’assurance participent désormais au mouvement :
- En 2025, Harmonie Mutuelle, via le groupe VYV, a pris une participation majoritaire dans Patrimmofi, tandis que la Carac a acquis 70 % d’Astoria Finance.
- La même année, LCL est entré au capital de Milleis.
Le marché attire donc à la fois des consolideurs spécialisés, des fonds d’investissement, des banques et des groupes mutualistes.
Leur objectif est notamment d’accélérer leur développement en intégrant des cabinets disposant déjà d’une clientèle fidèle, d’encours significatifs et de revenus récurrents. Pour les acquéreurs, reprendre un cabinet permet ainsi de gagner immédiatement des clients et des actifs conseillés, plutôt que de construire progressivement un portefeuille par croissance organique.
Retraite, réglementation et changement de modèle : pourquoi les CGP vendent-ils ?
Du côté des vendeurs, les motivations sont multiples : départ à la retraite, nouveau projet professionnel, poids croissant de la réglementation, investissements technologiques trop importants, ou volonté de rejoindre une structure plus étoffée. La retraite constitue donc un moteur important des cessions, sans être le seul.
💰 Le modèle économique du cabinet entre également en ligne de compte :
- En 2024, 81 % des CIF se déclaraient exclusivement non indépendants, 7 % exclusivement indépendants et 12 % combinaient les deux formes de conseil.
- Au sens de la réglementation, le conseil indépendant suppose notamment d’évaluer un éventail suffisamment large et diversifié d’instruments financiers et de ne pas conserver les rétrocessions ou autres avantages versés par des tiers. Un CIF exerçant exclusivement en conseil indépendant est donc rémunéré par les honoraires versés par ses clients.
Lors d’une cession, ces différences ne sont pas neutres. La structure des revenus, leur caractère récurrent, les partenaires utilisés et le mode de rémunération du cabinet peuvent influencer sa valorisation, mais aussi la compatibilité avec le modèle du repreneur.
Comment vendre son cabinet de conseil en gestion de patrimoine ?
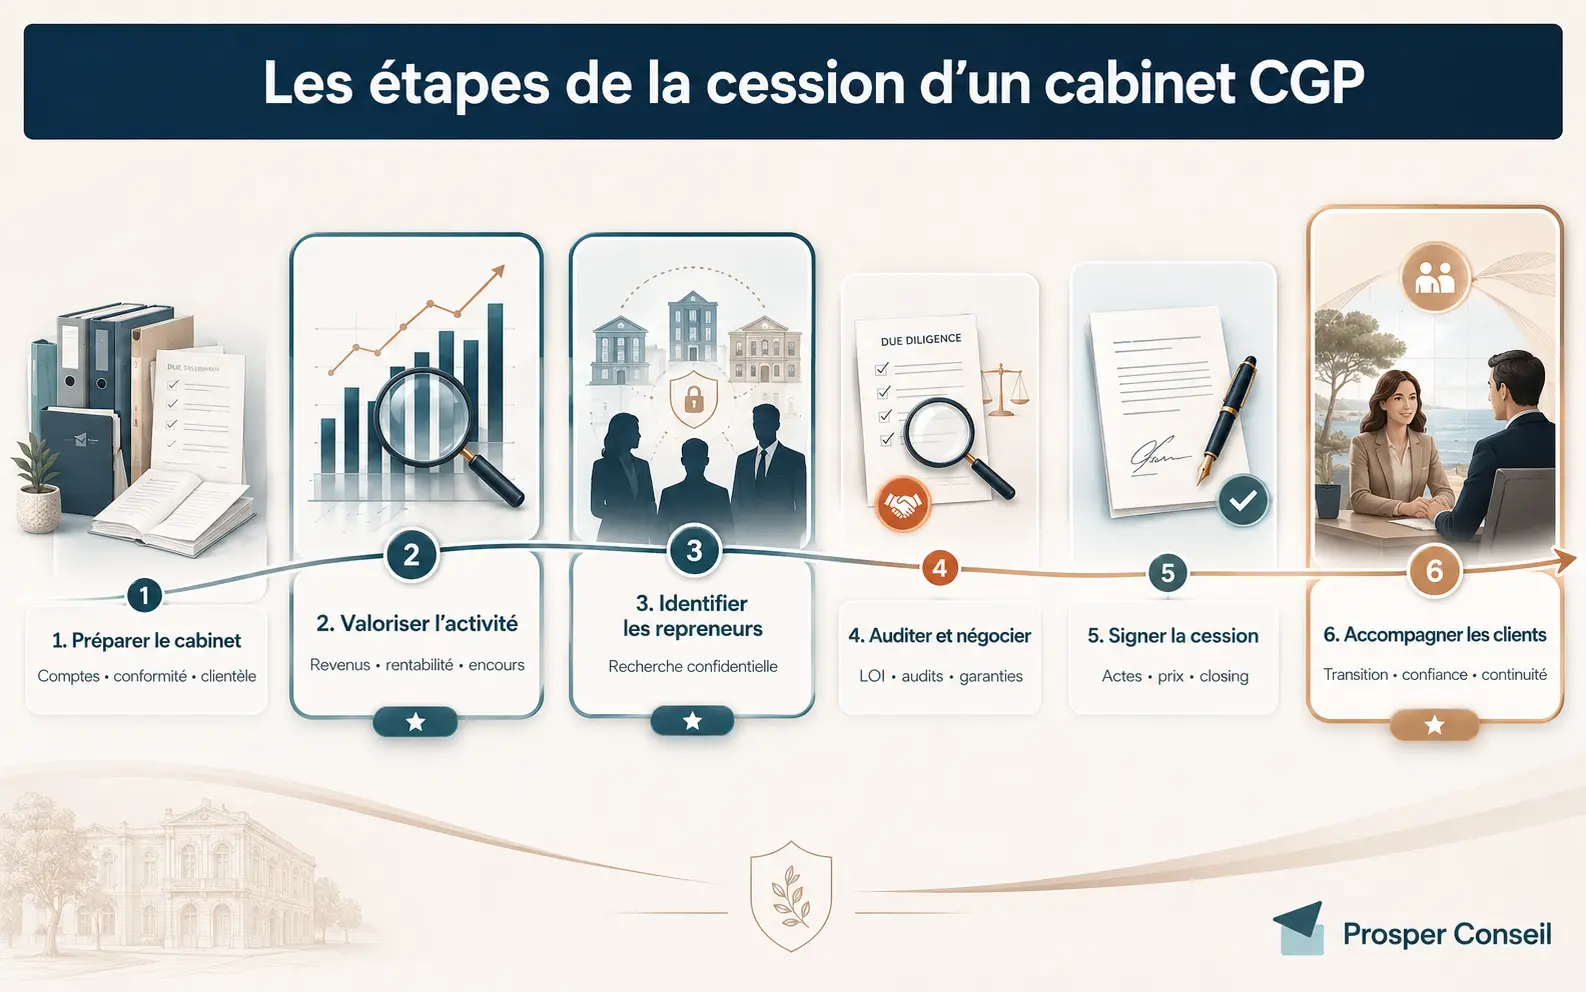
La vente d’un cabinet de conseil en gestion de patrimoine se prépare rarement en quelques semaines. L’objectif est de présenter au repreneur une activité lisible, conforme et suffisamment documentée pour limiter les incertitudes au moment des audits et de la négociation.
Préparer son cabinet avant de chercher un repreneur
🔎 Avant même de parler de prix, commencez par mettre de l’ordre :
- historique du chiffre d’affaires et part des revenus récurrents ;
- encours suivis et collecte ;
- répartition et concentration de la clientèle ;
- conventions avec les assureurs, sociétés de gestion et plateformes ;
- dossiers clients, connaissance client (KYC), conformité et éventuels litiges ;
- organisation de l’équipe et dépendance du cabinet à son dirigeant.
Plus l’activité est documentée, plus le repreneur peut comprendre rapidement ce qu’il achète. À l’inverse, des dossiers clients incomplets ou des risques réglementaires découverts tardivement peuvent ralentir l’opération et peser sur la valorisation.
Organiser la cession par étapes
Une cession suit généralement plusieurs grandes étapes : préparation du dossier, valorisation, recherche confidentielle d’acquéreurs, rencontres, lettre d’intention, audits, négociation des actes puis signature définitive.
Il faut également déterminer ce qui est réellement vendu : les titres de la société, le portefeuille de clientèle ou une autre partie de l’activité. Le cadre juridique, fiscal et les responsabilités transmises ne seront pas les mêmes.
Anticiper suffisamment la vente
Mieux vaut donc ne pas commencer à chercher un acquéreur trois mois avant départ en retraite. Dans les opérations structurées, il faut compter au moins six mois entre le lancement du processus et la cession, auxquels peut s’ajouter une période d’accompagnement du repreneur.
Cette transition est particulièrement importante en gestion de patrimoine : vous ne transmettez pas seulement des contrats et des revenus, mais une relation de confiance construite parfois pendant plusieurs décennies.
Comment valoriser un cabinet de gestion de patrimoine ou un portefeuille CGP ?
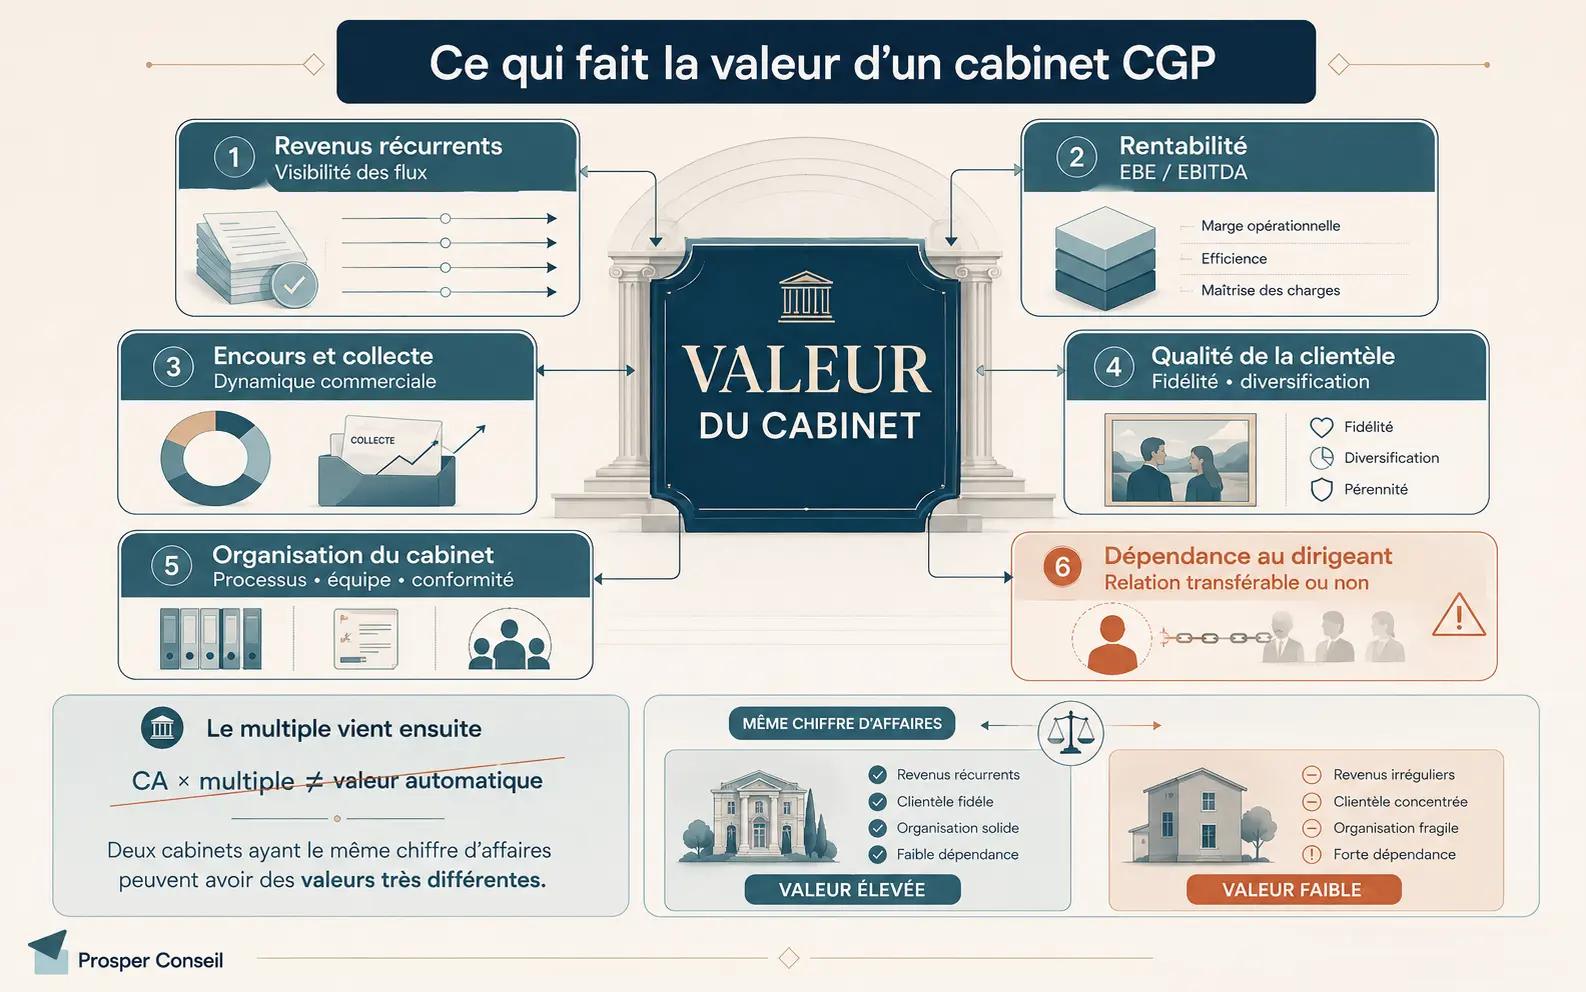
Deux cabinets réalisant le même chiffre d’affaires peuvent avoir des valeurs très différentes selon la qualité de leur clientèle, la récurrence des revenus ou encore leur dépendance au dirigeant.
Chiffre d’affaires ou rentabilité : quels multiples regarder ?
Pour les petites structures, la valorisation est encore bien souvent exprimée en multiple de chiffre d’affaires récurrent. Mais sur les opérations plus importantes, les acquéreurs raisonnent davantage à partir de l’EBE ou de l’EBITDA retraité, c’est-à-dire la rentabilité opérationnelle du cabinet une fois certains éléments exceptionnels neutralisés.
🎯 Les multiples observés sur le marché peuvent fortement varier : environ 4 à 7 fois le chiffre d’affaires dans certaines opérations de petite taille. Tandis que des cabinets plus structurés peuvent être valorisés sur des multiples d’EBE nettement supérieurs : de 8 à 12 fois l’EBITDA.
Ces fourchettes donnent un ordre de grandeur, pas un prix automatique. Le multiple est la conséquence de la qualité du cabinet, pas le point de départ de sa valeur.
Quels critères font monter ou baisser la valorisation ?
Un repreneur va notamment regarder :
- la part de revenus récurrents dans le chiffre d’affaires ;
- les encours suivis et la dynamique de collecte ;
- la concentration du portefeuille autour de quelques gros clients ;
- l’âge, la fidélité et le profil patrimonial de la clientèle ;
- le modèle de rémunération : honoraires, rétrocommissions ou modèle mixte ;
- la qualité des dossiers clients et de la conformité ;
- la dépendance de la relation commerciale au dirigeant ;
- la rentabilité et l’organisation interne du cabinet.
Un portefeuille diversifié, rentable et bien documenté sera naturellement plus facile à reprendre.
La valeur dépend aussi de ce qui se passera après la vente
🤝 Enfin, une partie importante de la valeur repose sur la capacité à conserver les clients après la cession. Si toute la relation dépend du fondateur et que son départ entraîne une forte attrition, l’acquéreur intégrera ce risque dans son offre.
La valorisation doit donc être pensée avec une question simple : quelle part des revenus actuels a de bonnes chances d’être encore présente dans trois ou cinq ans ?
Comment trouver et choisir le bon repreneur pour son cabinet CGP ?
Une fois le cabinet préparé et valorisé, reste une question déterminante : à qui transmettre son activité et ses clients ? Le prix compte évidemment, mais il ne suffit pas. En gestion de patrimoine, la réussite de la cession dépend aussi de la capacité du repreneur à conserver la confiance construite parfois pendant plusieurs décennies.
Identifier plusieurs repreneurs potentiels
Plutôt que de répondre à la première proposition reçue, il est préférable de mettre plusieurs acquéreurs en concurrence, dans un cadre confidentiel.
Le profil recherché dépend alors de votre projet : cabinet indépendant, groupe national, banque, assureur ou consolideur soutenu par des investisseurs. Certains acquéreurs rechercheront une implantation géographique, d’autres une clientèle spécifique ou des compétences complémentaires.
Après signature d’un accord de confidentialité, les candidats sérieux peuvent accéder progressivement aux informations nécessaires pour formuler une offre.
Ne pas choisir uniquement le prix le plus élevé
Le meilleur repreneur n’est pas nécessairement le plus offrant. Comparez également :
- sa solidité financière et sa capacité à financer l’acquisition ;
- son modèle de rémunération et sa philosophie du conseil ;
- la qualité de son accompagnement client ;
- son organisation et ses équipes ;
- le rôle qu’il souhaite vous laisser pendant la transition ;
- les conditions de paiement et les éventuels compléments de prix.
Un écart de valorisation peut finalement peser peu face au risque de voir une partie importante des clients quitter le cabinet après la vente.
Vérifier la compatibilité avec votre clientèle
C’est probablement le critère le plus difficile à chiffrer. Un portefeuille clients n’est pas un actif captif (vos clients restent libres de poursuivre ou non leur relation avec le repreneur).
Pour limiter les départs, mieux vaut donc choisir un acquéreur dont l’approche ressemble suffisamment à la vôtre : qualité du conseil, disponibilité, architecture ouverte, politique de frais et vision patrimoniale.
La cession réussie est finalement celle où le vendeur, l’acquéreur et les clients trouvent tous un intérêt à poursuivre l’histoire ensemble.
Quel cadre juridique et fiscal pour la cession d’un cabinet de gestion de patrimoine ?
⚖️ Le cadre dépend d’abord de ce que vous vendez. Céder les titres de votre société ou seulement un portefeuille clients n’emporte ni les mêmes conséquences juridiques, ni la même fiscalité.
Céder les titres du cabinet ou seulement le portefeuille clients ?
Lors d’une cession de titres, l’acquéreur rachète les parts ou actions de la société. La personne morale reste la même : elle conserve ses actifs et ses contrats, mais aussi ses dettes et ses risques antérieurs. L’opération s’accompagne donc généralement d’un audit et de garanties négociées dans les actes de cession.
À l’inverse, lors de la cession d’un portefeuille clients ou de certains éléments de l’activité, seuls les actifs, droits et contrats identifiés sont transférés. Ce transfert n’est pas toujours automatique : en droit commun, la cession d’un contrat nécessite l’accord du cocontractant, sauf consentement donné à l’avance, conformément à l’article 1216 du Code civil.
💡 Note : Les statuts réglementaires ne se transmettent pas avec le portefeuille. Le repreneur doit disposer des habilitations nécessaires aux activités reprises. Pour exercer comme CIF, il doit notamment adhérer à une association professionnelle agréée par l’AMF, être assuré et immatriculé à l’ORIAS.
Quelle fiscalité pour le dirigeant qui vend son cabinet ?
Lorsqu’une personne physique cède ses titres, la plus-value correspond en principe à la différence entre le prix de cession et le prix d’acquisition ou de souscription, selon l’article 150-0 D du Code général des impôts.
Pour certains dirigeants de PME partant à la retraite, l’article 150-0 D ter du CGI prévoit, sous conditions, un abattement fixe de 500 000 € sur la plus-value pour les cessions éligibles réalisées jusqu’au 31 décembre 2031.
💡 Note : Cet abattement concerne l’impôt sur le revenu et non les prélèvements sociaux. Il suppose notamment de respecter les conditions relatives à la société, aux titres cédés et au départ à la retraite du dirigeant.
La fiscalité diffère si les titres sont détenus par une holding ou si la vente porte directement sur l’activité ou le portefeuille clients. Le schéma de cession doit donc être étudié en amont avec un avocat fiscaliste ou un expert-comptable.
Attention au transfert des clients et de leurs données
Les données personnelles et patrimoniales des clients sont protégées : leur transmission doit notamment respecter le RGPD et les règles applicables aux relations contractuelles.
Ces questions doivent être anticipées avant la signature, afin d’éviter qu’une difficulté juridique, fiscale ou réglementaire ne bloque l’opération en fin de processus.
Exemple concret : Marc cède son cabinet CGP de 48 M€ d’encours pour 2,5 M€
💼 Prenons le cas fictif de Marc Delmas, 64 ans. Il a créé son cabinet de gestion de patrimoine à Nantes vingt ans plus tôt et souhaite partir à la retraite en fin d’année prochaine. Son cabinet accompagne 126 foyers, supervise 48 M€ d’encours et emploie deux collaborateurs.
Au dernier exercice comptable, le cabinet réalise 520 000 € de chiffre d’affaires, dont 440 000 € de revenus récurrents, soit 85 %. Son EBE retraité est estimé à 210 000 €. La clientèle est relativement diversifiée : les dix premiers clients représentent 15 % du chiffre d’affaires et aucun n’en représente plus de 4 %.
Janvier à mars : préparer le cabinet et fixer une fourchette de valeur
Marc ne contacte pas immédiatement des acquéreurs. Pendant deux mois, il prépare ses données : 17 dossiers clients sont actualisés, les conventions partenaires sont recensées, les revenus sont ventilés entre récurrents et non récurrents et les comptes sont retraités pour faire apparaître la rentabilité économique réelle du cabinet.
La valorisation est ensuite croisée selon deux approches :
- À 5,7 fois les 440 000 € de revenus récurrents, le cabinet ressort autour de 2,51 M€.
- À environ 12 fois les 210 000 € d’EBE retraité, on obtient un résultat proche de 2,52 M€.
Une fourchette de négociation de 2,4 à 2,6 M€ est donc retenue.
Avril à juin : 6 repreneurs approchés, 3 offres reçues
Six acquéreurs susceptibles de reprendre le cabinet sont contactés de manière confidentielle. Quatre signent un accord de confidentialité et trois formulent finalement une offre : 2,25 M€, 2,50 M€ et 2,65 M€.
- Marc ne retient pourtant pas l’offre à 2,65 M€. Elle prévoit seulement 1,7 M€ à la signature et près de 950 000 € conditionnés aux performances futures.
- Le repreneur proposant 2,50 M€ offre davantage de visibilité, conserve les deux collaborateurs et présente un modèle d’accompagnement que Marc juge plus proche de celui auquel ses clients sont habitués.
En juin, les parties signent une lettre d’intention sur la base de 2,1 M€ versés à la cession et jusqu’à 400 000 € de complément de prix, conditionnés à la conservation des revenus du portefeuille pendant douze mois.
Juillet à septembre : audit, négociation finale et signature
L’acquéreur dispose ensuite de huit semaines pour réaliser ses audits. Il vérifie notamment les encours, les revenus, les principaux clients, les contrats partenaires et la conformité réglementaire. Quatorze dossiers nécessitent encore une actualisation KYC et deux conventions partenaires doivent être renégociées, mais aucun risque majeur n’est identifié.
La transaction est signée en septembre pour une valorisation maximale de 2,50 M€. Marc s’engage parallèlement à accompagner le repreneur pendant quatre mois : rendez-vous communs avec les principaux clients, présentation des équipes et transfert progressif de la relation.
Un an plus tard : 95 % des revenus récurrents ont été conservés
Douze mois après la cession, 121 des 126 foyers sont toujours accompagnés par le repreneur. Les encours s’établissent à 46,7 M€ et environ 95 % des revenus récurrents transmis ont été conservés. Les objectifs prévus dans l’accord étant atteints, Marc perçoit les 400 000 € de complément de prix : le prix définitif atteint donc 2,50 M€.
Cet exemple montre pourquoi la valeur d’un cabinet dépend surtout des revenus générés, de leur récurrence, de la rentabilité, de la concentration du portefeuille, de la qualité réglementaire des dossiers et de la probabilité que les clients restent après le départ du dirigeant.
💡 Exemple fictif : Marc Delmas et son cabinet sont fictifs. Les hypothèses ont été construites pour illustrer de manière réaliste une opération de cession. Ces multiples constituent des observations de marché, et non un barème.
Prosper Conseil peut-il racheter votre cabinet ou votre portefeuille de clients ?
Oui. Chez Prosper Conseil, nous sommes en croissance et nous étudions des opportunités de croissance externe, notamment le rachat de cabinets de gestion de patrimoine et de portefeuilles clients.
Nous cherchons avant tout des opérations cohérentes avec notre manière d’exercer le métier et avec les attentes des clients que vous nous confiez.
Quel type de cabinet peut nous intéresser ?
➡️ Nous pouvons notamment étudier votre projet si vous souhaitez :
- céder progressivement ou totalement votre cabinet ;
- transmettre un portefeuille de clients patrimoniaux ;
- préparer votre départ à la retraite ;
- rejoindre une structure plus importante tout en organisant une transition avec vos clients.
Chaque dossier est étudié individuellement. La qualité de la clientèle, la récurrence des revenus, l’organisation du cabinet et la compatibilité entre nos approches du conseil comptent autant que la taille du portefeuille.
Pourquoi céder votre cabinet à Prosper Conseil ?
🧭 Chez Prosper Conseil, nous avons fait le choix d’une double indépendance :
- Nous travaillons en architecture ouverte : nos conseillers sélectionnent librement les solutions financières et immobilières adaptées à chaque client, sans liste fermée imposée par une banque ou un assureur.
- Nous sommes également rémunérés exclusivement par des honoraires transparents, sans rétrocommissions de partenaires. C’est l’indépendance du conseil au sens de la réglementation européenne MIF 2.
Si vous envisagez de vendre votre cabinet de gestion de patrimoine ou votre portefeuille clients, vous pouvez nous contacter directement. Nous étudierons votre projet de manière confidentielle, avec l’objectif d’organiser une transmission cohérente pour vous comme pour vos clients.
Plus de patrimoine,
plus de revenus,
moins d’impôts !
Un conseil global à 360° pour mieux
profiter de votre patrimoine
FAQ
Questions fréquentes sur la cession d’un cabinet de conseil en gestion de patrimoine

Peut-on vendre un portefeuille de clients CGP sans leur accord ?
Vous ne « vendez » pas vos clients comme un actif dont le repreneur deviendrait propriétaire. Il faut distinguer le transfert des données, la cession éventuelle des contrats et la poursuite de la relation commerciale. Lorsqu’un contrat est cédé, l’article 1216 du Code civil prévoit en principe l’accord du cocontractant, sauf consentement donné par avance. Par ailleurs, les données personnelles et patrimoniales doivent être transférées dans le respect du règlement général sur la protection des données (RGPD). En pratique, la qualité de l’information donnée aux clients et leur présentation au nouveau conseiller sont essentielles : un client reste libre de ne pas poursuivre la relation avec le repreneur.
Faut-il informer les salariés avant de vendre son cabinet de gestion de patrimoine ?
Dans certaines situations, oui. Le Code de commerce prévoit une information préalable des salariés notamment lors de certaines ventes de fonds de commerce ou de participations représentant la majorité du capital. Pour les opérations auxquelles la réforme de 2026 s’applique, le délai d’information est désormais fixé à un mois avant la vente dans les sociétés concernées, afin de permettre aux salariés de présenter une offre. La vente peut toutefois intervenir plus tôt si chaque salarié indique qu’il ne souhaite pas faire d’offre. Les règles diffèrent selon l’effectif, la présence d’un comité social et économique (CSE) et la nature exacte de la transaction : ce point doit donc être intégré au calendrier avec votre avocat.
Faut-il prévoir un earn-out lors de la vente d’un cabinet CGP ?
Un earn-out, ou complément de prix, peut être utile lorsque vendeur et acquéreur ne s’accordent pas totalement sur la valeur future du cabinet. Une partie du prix dépend alors, par exemple, des revenus conservés, des encours ou de la performance de l’activité après la cession. Cette solution peut débloquer une négociation, mais elle reporte aussi une partie du risque sur le vendeur. Les critères doivent donc être objectifs, précisément définis et difficilement manipulables par l’acquéreur. Fiscalement, lorsqu’un complément de prix répond aux conditions prévues pour une cession de titres, il est en principe imposé l’année où il est effectivement perçu. Il ne doit pas masquer la rémunération d’un travail réalisé après la vente.
Peut-on continuer à travailler dans son cabinet après l’avoir vendu ?
Oui, et cette période de transition peut même sécuriser la cession. Le dirigeant peut rester quelques mois pour présenter le repreneur, rassurer les clients, transmettre les habitudes de travail et accompagner les équipes. Mais son rôle doit être clairement encadré : durée, missions, rémunération éventuelle, pouvoirs de décision et conditions de sortie. Il faut notamment éviter une situation où le vendeur a juridiquement cédé son cabinet mais continue, dans les faits, à le diriger comme auparavant. Pour une clientèle patrimoniale très attachée au fondateur, une transmission progressive peut réduire le risque de départ des clients. La bonne durée dépend donc moins d’une règle générale que du profil du portefeuille et du degré de dépendance au cédant.
Comment préserver la confidentialité pendant la vente d’un cabinet CGP ?
La confidentialité doit être organisée dès le début du processus. Il n’est pas nécessaire de révéler immédiatement l’identité de chaque client à tous les acquéreurs potentiels. Une première présentation peut utiliser des données agrégées : encours, âge moyen, revenus récurrents, concentration de la clientèle ou typologie patrimoniale. Les informations plus sensibles sont ensuite communiquées progressivement aux candidats sérieux, généralement après la signature d’un accord de confidentialité et dans un espace documentaire sécurisé. Cette prudence est particulièrement importante pour un cabinet CGP, qui détient des données financières, familiales et patrimoniales sensibles. Le principe doit être simple : ne transmettre que les informations nécessaires au stade concerné de la négociation, tout en respectant les obligations du RGPD.