BSPCE : fonctionnement, fiscalité et gains expliqués simplement
Vous travaillez dans une start-up. Et si, en plus de votre salaire, vous pouviez profiter de sa réussite financière ? C’est tout l’intérêt des bons de souscription de parts de créateur d’entreprise (BSPCE). Derrière ce nom un peu barbare, l’idée est simplement de vous donner le droit d’acheter des actions de votre entreprise à un prix fixé à l’avance.
Cela permet d’associer les salariés et dirigeants à la croissance de l’entreprise, tout en les fidélisant. Si la start-up prend de la valeur, vous pourrez acheter ses actions à un prix inférieur à leur valeur réelle, puis réaliser une belle plus-value à la revente.
📌 En bref, les 3 points à retenir sur les BSPCE :
- Les BSPCE vous donnent le droit d’acheter des actions de votre entreprise à un prix fixé à l’avance. Par exemple, avec 1 000 BSPCE à 5 € par action, si les actions valent ensuite 15 €, vous disposez d’un gain potentiel de 10 000 € avant impôts.
- Pour encaisser ce gain, vous devez acheter les actions, puis réussir à les revendre. Dans notre exemple, il faut d’abord débourser 5 000 €. Or, dans une start-up non cotée, trouver un acheteur n’est pas garanti. Vous pouvez donc attendre longtemps avant de toucher votre argent, voire perdre votre mise.
- Attention à la fiscalité, qui peut fortement réduire vos gains ! Pour les actions acquises depuis 2025, l’impôt distingue l’avantage obtenu à l’achat et l’éventuelle plus-value à la revente. En 2026, le gain d’exercice est soumis à un taux forfaitaire global de 31,4 % avec au moins 3 ans d’ancienneté, contre 48,6 % sinon, hors cas particuliers.
💡 Notre avis : Les BSPCE sont un bonus potentiel. Avant d’accepter une rémunération comprenant des BSPCE, vérifiez leur prix d’exercice, les conditions en cas de départ et les possibilités réelles de revente.
BSPCE : définition et fonctionnement
📈 Les bons de souscription de parts de créateur d’entreprise (BSPCE) permettent aux salariés et à certains dirigeants de participer à la hausse de valeur de leur entreprise. Ce dispositif permet notamment aux jeunes entreprises de fidéliser leurs équipes.
Des BSPCE aux actions : les quatre étapes
Recevoir des BSPCE ne signifie pas devenir immédiatement actionnaire. Vous obtenez d’abord le droit d’acheter des actions à un prix fixé à l’avance. Voici les quatre étapes qui vous séparent d’un éventuel gain :
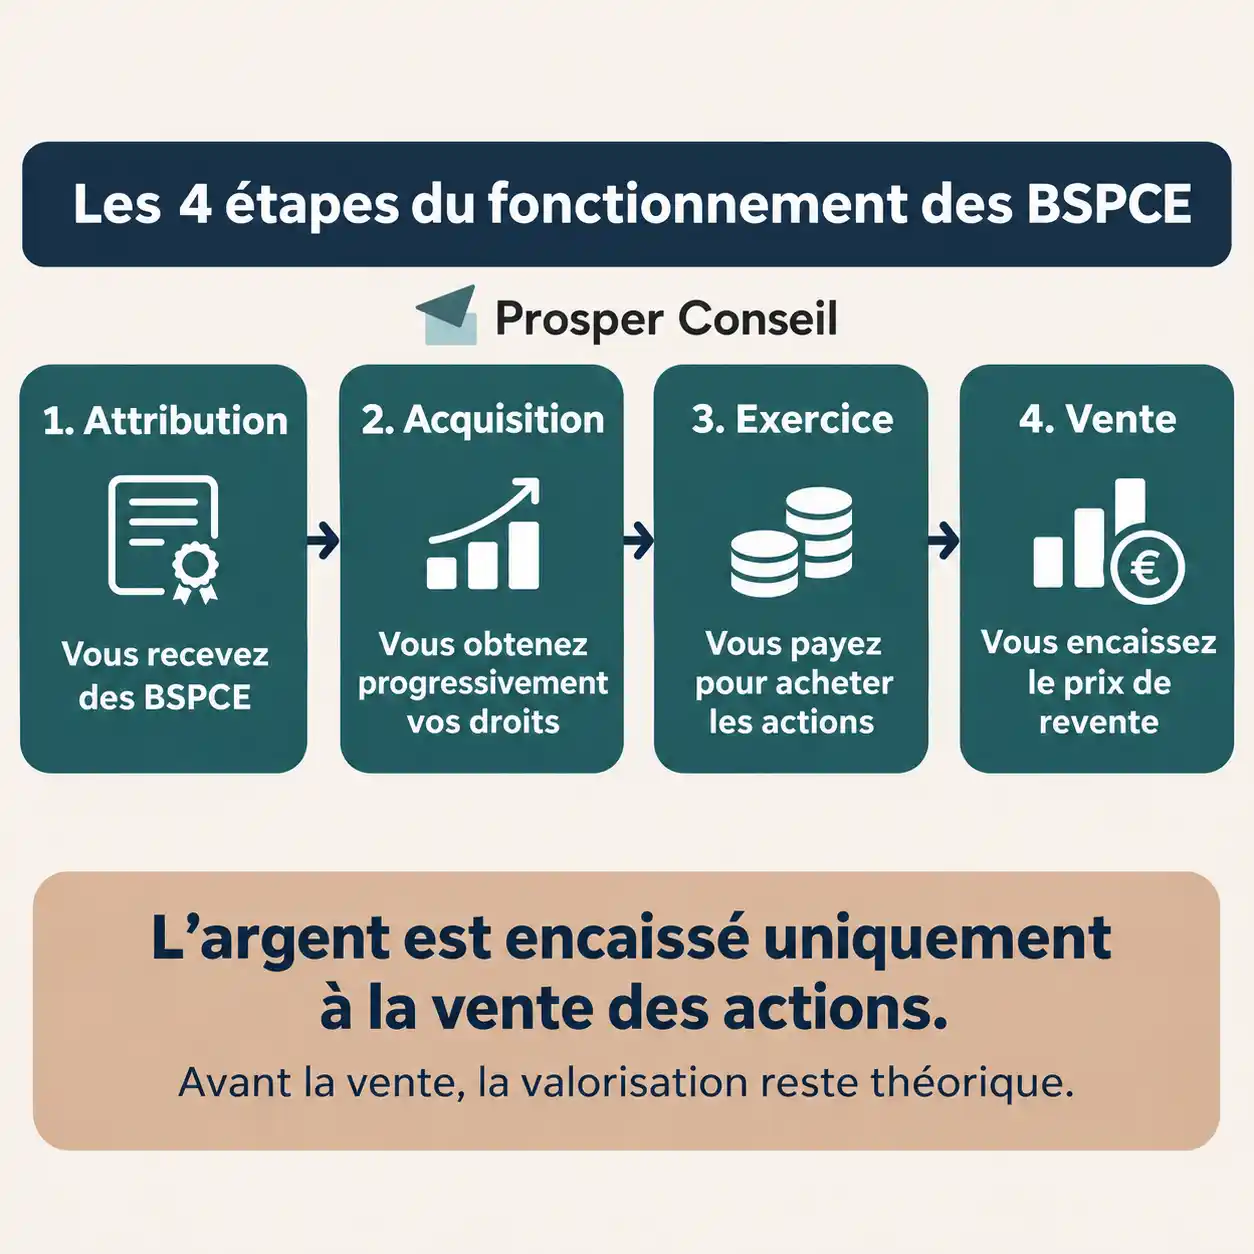
Vous encaissez votre gain éventuel lorsque vous revendez vos actions. La valorisation annoncée lors d’une levée de fonds ne garantit pas le prix auquel vous pourrez réellement les vendre.
Vesting, cliff et prix d’exercice : les 3 notions à comprendre
🗓️ Vous ne pouvez pas forcément utiliser tous vos BSPCE dès leur attribution. Deux notions déterminent quand vous pourrez les exercer :
- Le vesting : c’est le calendrier selon lequel vos BSPCE deviennent progressivement exerçables, généralement au fil de votre présence dans l’entreprise.
- Le cliff : c’est la période d’attente initiale avant de pouvoir exercer vos premiers BSPCE. Les conditions exactes figurent dans votre plan.
💶 Le prix d’exercice, lui, correspond au montant que vous devez payer pour acheter chaque action. Par exemple, si vous disposez de 1 000 BSPCE donnant chacun droit à une action au prix de 5 €, vous devrez débourser 5 000 € pour obtenir vos 1 000 actions :
- Si ces actions valent désormais 15 € chacune, vos 1 000 actions représentent 15 000 €, soit 10 000 € de gain potentiel avant impôts !
- Mais attention, ce ne sont pas encore 10 000 € dans votre poche. Vous devez réussir à revendre vos actions à ce prix.
Et une start-up peut aussi bien devenir une licorne que faire faillite ! Dans le meilleur des cas, vos actions peuvent valoir une petite fortune. Dans le pire, elles ne valent plus rien et vous perdez les 5 000 € investis pour les acheter.
plus de revenus,
moins d’impôts !
Un conseil global à 360° pour mieux
profiter de votre patrimoine
Qui peut bénéficier de BSPCE et que se passe-t-il en cas de départ ?
Les BSPCE ne peuvent pas être proposés par n’importe quelle entreprise. Leur attribution est encadrée par la loi, aussi bien pour les sociétés que pour leurs bénéficiaires.
Les conditions d’attribution des BSPCE
🏢 Les BSPCE s’adressent notamment aux salariés, aux dirigeants soumis au régime fiscal des salariés et à certains membres des organes de gouvernance. Sous conditions, les salariés et dirigeants de filiales ou de sous-filiales peuvent également en bénéficier.
Pour attribuer des BSPCE, une société française doit notamment : être une société par actions, avoir été immatriculée depuis moins de 15 ans, être soumise à l’impôt sur les sociétés et respecter certaines conditions de détention de son capital.
Quitter son entreprise : attention à la date limite d’exercice
🚪 En cas de démission ou de licenciement, vous risquez de perdre les BSPCE qui ne sont pas encore exerçables. Pour ceux qui le sont déjà, attention au délai prévu dans votre plan : il peut être très court après votre départ. Une fois la date limite passée, les bons non exercés expirent.
Avant de quitter l’entreprise, demandez par écrit combien de BSPCE vous pouvez exercer, à quel prix et jusqu’à quelle date. Si votre plan le permet, un exercice partiel peut limiter la somme à avancer. À l’inverse, exercer tous vos BSPCE nécessite davantage de trésorerie.
💡 Attention : même après votre départ, les actions obtenues peuvent rester soumises à des restrictions de vente. Pensez donc à vérifier votre pacte d’actionnaires.
Combien rapportent des BSPCE ? Exemples chiffrés
💶 En janvier 2022, Camille rejoint une start-up non cotée et reçoit 8 000 BSPCE. Chaque bon lui donne le droit d’acheter une action au prix de 5 €.
Dans notre exemple fictif, son plan prévoit un vesting de quatre ans, avec un cliff d’un an :
- Ses 2 000 premiers BSPCE deviennent exerçables en janvier 2023 ;
- puis l’ensemble des 8 000 en janvier 2026.
Nous supposons également que son plan autorise un exercice partiel et que chaque action vaut 15 € en juin 2026.
Exercice partiel ou intégral : la somme à avancer
En juin 2026, exercer ses 8 000 BSPCE coûterait 40 000 € à Camille (8 000 × 5 €). À 15 € par action, les titres obtenus représenteraient une valeur théorique de 120 000 €. Mais Camille n’encaisserait rien à ce stade : elle immobiliserait 40 000 € dans des actions non cotées.
📊 Elle peut aussi limiter sa mise initiale en n’exerçant qu’une partie de ses bons. Voici ce que cela donnerait avec 25 %, 50 % ou 100 % des BSPCE :
| BSPCE exercés | Actions obtenues | Somme à investir | Valeur théorique des actions à 15 € |
|---|---|---|---|
| 25 % | 2 000 | 10 000 € | 30 000 € |
| 50 % | 4 000 | 20 000 € | 60 000 € |
| 100 % | 8 000 | 40 000 € | 120 000 € |
💡 Notre conseil : exercer 100 % des BSPCE plutôt que 25 % nécessite d’immobiliser 30 000 € supplémentaires dans des actions difficiles à revendre. Avant de choisir, vérifiez qu’il vous restera suffisamment d’épargne pour vos projets et les imprévus. Surveillez également la date d’expiration des bons non exercés.
Trois scénarios de revente : les gains après impôts
Supposons maintenant que Camille exerce ses 8 000 BSPCE en juin 2026 pour 40 000 €, alors que chaque action vaut 15 €.
Quelques mois passent et en novembre 2026, une possibilité de revente se présente. Nous comparons trois prix de vente possibles : 8 €, 15 € et 28 € par action.
Dans les trois cas, son gain d’exercice reste fixé à 80 000 € (8 000 × [15 − 5]). Il correspond à la différence entre le prix payé et la valeur des actions au moment de l’exercice, en juin 2026. La variation de leur valeur jusqu’à la revente constitue un gain ou une perte de cession distinct.
Pour cette simulation, Camille est résidente fiscale française et travaille dans l’entreprise depuis janvier 2022. Elle possède donc plus de trois ans d’ancienneté lors de la vente en novembre 2026. Ses actions ont été acquises en exerçant ses BSPCE après le 1er janvier 2025. Nous appliquons les taux forfaitaires de 2026 (31,4 % au total), hors frais, contributions additionnelles éventuelles et compensation de moins-values. Vous pouvez consulter les règles fiscales détaillées dans le BOFiP.
| Calcul | Vente à 8 € / action | Vente à 15 € / action | Vente à 28 € / action |
|---|---|---|---|
| Montant de la vente | 64 000 € | 120 000 € | 224 000 € |
| − Impôts et prélèvements sociaux | 25 120 € | 25 120 € | 57 776 € |
| = Capital après impôts | 38 880 € | 94 880 € | 166 224 € |
| − Mise initiale | 40 000 € | 40 000 € | 40 000 € |
| = Gain ou perte nette | −1 120 € | +54 880 € | +126 224 € |
Pour obtenir le gain final de Camille, nous déduisons du montant de la vente les impôts, puis les 40 000 € investis au départ. Dans le scénario à 28 €, par exemple, les 57 776 € de fiscalité comprennent 25 120 € sur son gain d’exercice et 32 656 € sur sa plus-value de cession de 104 000 €.
Le piège fiscal des BSPCE : perdre de l’argent malgré une revente bénéficiaire
⚠️ Revenons au scénario dans lequel Camille revend ses actions à 8 € en novembre 2026. Elle encaisse 64 000 € après avoir investi 40 000 € en juin, soit un gain de 24 000 € avant impôts. Pourtant, elle doit payer 25 120 € d’impôts et de prélèvements sociaux sur son gain d’exercice, calculé lorsque les actions valaient encore 15 €. Résultat : elle perd 1 120 € après fiscalité dans notre simulation !
La baisse de 15 € à 8 € par action entre juin et novembre 2026 génère également une moins-value fiscale de 56 000 €. Celle-ci ne peut pas réduire le gain d’exercice imposable, mais peut compenser d’autres plus-values mobilières selon les règles applicables. Cette éventuelle compensation n’est pas prise en compte dans notre simulation.
⚠️ Fiscalité vérifiée au 16 novembre 2026 : notre simulation applique les règles en vigueur à cette date. L’amendement n° I-1445 au projet de loi de finances pour 2027 propose de déduire la moins-value de cession du gain d’exercice. Ce correctif n’est pas encore en vigueur (son maintien et son champ d’application dans la loi définitive restent à vérifier).
Fiscalité des BSPCE : combien d’impôts sur les gains ?
🧾 Depuis la réforme de 2025, la fiscalité des BSPCE dépend notamment de la date à laquelle vous les avez exercés pour acheter vos actions. Il faut également tenir compte de la date d’attribution des BSPCE et de l’ancienneté.
Avant le 1er janvier 2025 : un régime historique
Pour les actions obtenues en exerçant vos BSPCE avant 2025, l’impôt est calculé sur votre gain à la vente (prix de vente − prix d’achat des actions).
Le taux d’impôt sur le revenu dépend de votre ancienneté dans l’entreprise :
- Au moins 3 ans d’activité : 19 % pour les BSPCE attribués avant 2018, ou 12,8 % pour ceux attribués depuis 2018.
- Moins de 3 ans d’activité : 30 %.
Les prélèvements sociaux s’ajoutent à ces taux (18,6 % en 2026).
💡 Attention à la date : même si vos BSPCE vous ont été attribués avant 2025, le nouveau régime fiscal s’applique si vous les exercez depuis le 1er janvier 2025 pour acheter vos actions. C’est donc la date de souscription des actions qui compte pour cette réforme.
Depuis 2025 : gain d’exercice et gain de cession
Depuis le 1er janvier 2025, le gain d’exercice et le gain de cession sont imposés séparément. Voici les taux d’imposition forfaitaire applicables en 2026 (conditions détaillées dans le BOFiP) :
| Gain imposé | Impôt sur le revenu | Prélèvements sociaux | Total |
|---|---|---|---|
| Gain d’exercice : au moins 3 ans d’activité | 12,8 % | 18,6 % | 31,4 % |
| Gain d’exercice : moins de 3 ans d’activité | 30 % | 18,6 % | 48,6 % |
| Gain de cession (plus-value) | 12,8 % | 18,6 % | 31,4 % |
💡 Votre durée d’activité dans l’entreprise détermine le taux applicable au gain d’exercice. Elle s’apprécie lors de la vente des actions. Si vous avez quitté l’entreprise après deux ans, attendre une année supplémentaire avant de vendre ne vous donne pas trois ans d’activité.
Reprenons l’exemple de Camille : en revendant ses actions à 28 €, son gain net après impôts atteint 126 224 € avec au moins 3 ans d’ancienneté, contre 112 464 € avec moins de 3 ans. Soit 13 760 € de différence !
Taux forfaitaire ou barème progressif : lequel choisir ?
Vous n’êtes pas toujours obligé de conserver l’imposition forfaitaire. Si vous êtes faiblement imposé, le barème progressif peut être plus intéressant. Il faut toutefois distinguer deux options :
- Sur le gain d’exercice : avec au moins 3 ans d’ancienneté, vous pouvez choisir entre 12,8 % d’impôt sur le revenu et le barème progressif des salaires, avec une déduction de 10 % pour frais professionnels ou, sous conditions, les frais réels.
- Sur la plus-value de cession : vous pouvez choisir entre 12,8 % et le barème progressif. Mais cette seconde option est globale : elle concerne aussi les autres revenus mobiliers éligibles de votre foyer fiscal.
En pratique, si vous êtes imposé à 30 % ou plus, les taux forfaitaires sont généralement plus avantageux. Avec une tranche d’imposition faible, une simulation des deux options peut révéler un intérêt pour le barème. Les prélèvements sociaux restent dus dans les deux cas.
Quand déclarer vos gains ? Dans les exemples présentés ici, l’imposition intervient lors de la vente des actions. Une vente réalisée en 2026 se déclare en 2027. Conservez vos justificatifs d’exercice, de valorisation et de vente.
💡 Note : Les situations particulières, notamment les management packages et les départs à l’étranger, nécessitent une analyse fiscale spécifique.
Financer l’exercice de ses BSPCE grâce à la vente des actions
💡 Lors d’un rachat, un financement peut être organisé pour vous permettre d’acheter les actions avant de les revendre. Ce mécanisme, appelé cashless exercise, était notamment prévu lors du rachat de Talend en 2021.
Reprenons Camille avant l’exercice de ses BSPCE. Un acheteur s’engage à reprendre ses 8 000 actions à 15 € chacune. Supposons qu’une avance remboursable soit organisée pour financer leur achat à 5 € :
- Acheter : une avance de 40 000 € permet à Camille d’exercer ses BSPCE et d’obtenir les 8 000 actions.
- Revendre : l’acheteur lui verse 120 000 €. Camille rembourse les 40 000 € avancés : il reste 80 000 € avant impôts et frais.
- Prévoir les impôts : elle met de côté 25 120 € selon notre simulation. Elle conserve donc 54 880 € après fiscalité, hors frais.
Les actions sont achetées à 5 €, alors qu’elles valent 15 €, puis immédiatement revendues à 15 €. Les 80 000 € correspondent donc au gain d’exercice, sans plus-value supplémentaire entre l’exercice et la vente, selon les règles fiscales du BOFiP.
⚠️ Ce financement doit être organisé avant l’exercice. Faites confirmer par écrit qui avance l’argent, quand la vente intervient et comment l’avance sera remboursée, avec quels frais. La présence d’un acheteur ne suffit pas à vous dispenser d’avancer les fonds.
BSPCE, BSA, stock-options et actions gratuites : différences
Les BSPCE ne sont pas le seul moyen de devenir actionnaire de son entreprise. Les bons de souscription d’actions (BSA), les stock-options et les actions gratuites permettent également d’accéder au capital, mais avec des conditions d’attribution, des coûts et une fiscalité différents.
📊 Voici ce que vous recevez et ce que vous devez financer dans chaque cas :
| Dispositif | Pour qui ? | Ce que vous recevez | Ce que vous payez |
|---|---|---|---|
| BSPCE | Salariés, certains dirigeants et membres des organes de gouvernance de sociétés éligibles. | Un bon donnant le droit d’acheter des actions à un prix fixé à l’avance. | Le bon est gratuit. Vous payez les actions lors de son exercice. |
| BSA | Investisseurs, salariés ou dirigeants, selon les conditions de l’émission. | Un bon donnant le droit d’acheter des actions au prix prévu. | Le bon peut être payant. Vous payez ensuite les actions lors de son exercice. |
| Stock-options | Salariés et certains dirigeants, y compris dans des entreprises plus anciennes. | Une option donnant le droit d’acheter des actions à un prix fixé à l’avance. | L’option est gratuite. Vous payez les actions lorsque vous l’utilisez. |
| Actions gratuites | Salariés et certains dirigeants. | Des actions, après une période d’attente et sous les conditions du plan. | Aucun prix d’achat à payer. |
Chaque dispositif possède son propre régime fiscal : les règles des BSPCE ne se transposent pas aux stock-options ni aux actions gratuites.
💡 Notre conseil : ne vous arrêtez pas au nombre de BSPCE attribués. Demandez quelle part du capital ils représentent, combien coûtera leur exercice, quand vous pourrez les utiliser et dans quelles conditions vous pourrez revendre les actions. 10 000 BSPCE sans perspective de revente ne remplacent pas une prime certaine !
Après la vente des actions issues de BSPCE : organiser votre patrimoine
💰 Dans notre scénario favorable, Camille conserve 166 224 € après fiscalité. Cette somme comprend les 40 000 € investis pour exercer ses BSPCE et les 126 224 € de gain net. De quoi financer de nouveaux projets, investir ou renforcer son patrimoine.
Sécuriser et diversifier le capital après la vente
Avant d’investir le produit de la vente, distinguez l’argent dont vous aurez bientôt besoin de celui que vous pouvez placer à long terme. Dans une situation réelle, commencez par provisionner les impôts encore dus et reconstituer votre épargne de précaution si elle a servi à exercer vos BSPCE.
Un apport immobilier prévu dans deux ans ne s’investit pas comme un capital destiné à la retraite dans vingt ans. Votre stratégie patrimoniale doit donc partir de vos projets, avant de choisir les enveloppes, les intermédiaires et les placements. L’objectif est aussi de diversifier votre patrimoine après une forte exposition à une seule entreprise.
Prosper Conseil : un chef d’orchestre pour votre stratégie patrimoniale
🧭 Une cession importante ne se résume pas à choisir où placer son argent. Il faut parfois coordonner des décisions financières, fiscales, juridiques et familiales qui ont des conséquences les unes sur les autres.
Chez Prosper Conseil, notre rôle est d’avoir cette vision d’ensemble. Nous construisons votre stratégie patrimoniale et jouons, lorsque la situation le nécessite, un véritable rôle de chef d’orchestre auprès des professionnels du droit et du chiffre : avocat fiscaliste, notaire, expert-comptable, etc. Chacun intervient dans son domaine de compétence, avec un objectif commun : assurer la cohérence de vos décisions patrimoniales.
Notre accompagnement repose également sur une double indépendance :
- Une indépendance capitalistique : nous travaillons en architecture ouverte pour sélectionner librement les établissements et placements adaptés à votre situation, sans catalogue fermé imposé par une banque ou un assureur.
- Une indépendance de rémunération : notre conseil est rémunéré par des honoraires transparents, sans rétrocommissions de partenaires. Vous savez ainsi ce que vous payez et pour quelle mission.
➡️ Vous envisagez d’exercer vos BSPCE, de quitter votre entreprise ou de réaliser une cession importante ? Prenez contact avec un conseiller Prosper Conseil pour étudier les conséquences patrimoniales de votre décision et préparer le réinvestissement du capital issu de la vente.
plus de revenus,
moins d’impôts !
Un conseil global à 360° pour mieux
profiter de votre patrimoine
FAQ
Questions fréquentes sur les BSPCE

Non. L’attribution ne déclenche pas à elle seule l’impôt sur un gain. L’imposition du gain d’exercice intervient notamment lors de la cession des actions, pour un exercice classique éligible.
Oui. Après avoir exercé vos BSPCE, vous détenez des actions dont la valeur peut baisser et qui peuvent être difficiles à revendre. Vous risquez donc de perdre de l’argent, même en revendant vos actions plus cher que leur prix d’exercice, comme le montre notre exemple de vente à 8 €.
Vous risquez de perdre les BSPCE qui ne sont pas encore exerçables. Pour ceux qui le sont déjà, votre plan fixe les conditions et le délai d’exercice après votre départ. Vérifiez ces règles et la date d’expiration de vos bons avant de démissionner.
