Conseiller financier pour la retraite : qui choisir ?
Vous êtes à la recherche d’un conseiller financier pour la retraite ? Vous approchez de la retraite avec plusieurs contrats d’assurance vie, un plan d’épargne retraite (PER), quelques investissements immobiliers et une épargne accumulée pendant votre carrière.
La question n’est plus seulement d’accumuler du capital : il faut organiser son utilisation pour maintenir votre niveau de vie lorsque vos revenus professionnels s’arrêteront.
C’est là qu’un conseiller financier pour la retraite entre en jeu : il vous aide à organiser votre patrimoine pour préparer vos revenus complémentaires.
📌 Voici les principaux avantages d’un accompagnement patrimonial pour préparer votre retraite :
- Anticiper vos futurs revenus : estimer vos pensions et calculer le complément nécessaire pour maintenir votre niveau de vie.
- Optimiser vos placements : il vous aide à choisir entre assurance vie, PER, PEA et immobilier selon votre patrimoine, votre situation, vos objectifs et votre horizon de placement.
- Préparer vos revenus complémentaires : organiser les retraits de votre épargne et maîtriser leur fiscalité.
- Préparer sa retraite, c’est aussi anticiper sa fiscalité et sa succession. L’objectif : profiter pleinement de cette nouvelle étape de vie, avec davantage de liberté et de sérénité.
Pourquoi faire appel à un conseiller financier pour préparer sa retraite ?
💭 La préparation de la retraite soulève plusieurs décisions patrimoniales importantes :
- Continuer à alimenter votre PER pour réduire vos impôts ?
- Vendre un appartement locatif devenu contraignant à gérer ?
- Conserver ou vendre vos actions à l’approche de votre départ à la retraite ?
- Privilégier les retraits sur votre assurance vie, votre PEA ou votre PER ?
- Choisir une rente viagère ou des rachats programmés sur votre assurance vie pour compléter votre pension ?
- Rembourser votre crédit immobilier avant votre départ à la retraite ?
- Comment protéger votre conjoint en cas de décès ?
- Transmettre une partie de votre patrimoine à vos enfants et petits-enfants dès maintenant, ou plus tard ?
🔎 Un conseiller financier vous aide à prendre ces décisions en tenant compte de l’ensemble de votre patrimoine et de votre situation.
À quel âge consulter un conseiller financier pour la retraite ?
⏳ Plus vous anticipez la préparation de votre retraite, plus vous disposez de leviers pour agir.
Un accompagnement à 40 ans aura une orientation différente d’une mission réalisée quelques mois avant votre départ à la retraite.
- Entre 40 et 50 ans : définir l’effort d’épargne, investir à long terme, diversifier son patrimoine et choisir les enveloppes d’investissement appropriées.
- Entre 50 et 60 ans : préciser les revenus attendus, ajuster les investissements existants, anticiper la fiscalité et préparer progressivement la disponibilité du capital.
- À l’approche de la retraite et après le départ : organiser les retraits, adapter l’allocation financière pour réduire les risques financiers et prévoir la transmission du patrimoine.
Il n’y a pas d’âge idéal pour consulter un conseiller financier et préparer votre retraite. Toutefois, plus vous commencez tôt à épargner et à investir, moins l’effort d’épargne nécessaire sera important pour atteindre votre objectif.
plus de revenus,
moins d’impôts !
Un conseil global à 360° pour mieux
profiter de votre patrimoine
Qui consulter pour sa retraite : les différents professionnels
Le choix dépend de votre besoin. Calculer vos droits à pension, choisir vos investissements et préparer une transmission successorale relèvent de compétences différentes.
➡️ Voici les professionnels à consulter selon la décision que vous devez préparer :
| Professionnel | Dans quelle situation le consulter ? | Sa mission principale |
|---|---|---|
| Caisse de retraite ou Info Retraite | Vous souhaitez vérifier vos trimestres, votre relevé de carrière ou le montant estimé de vos pensions. | Information sur vos droits, correction de carrière et démarches auprès des régimes de retraite. |
| Conseiller en gestion de patrimoine | Vous souhaitez un conseil global : investir, optimiser votre fiscalité, financer vos revenus futurs, etc. | Stratégie patrimoniale, allocation patrimoniale, placements et revenus complémentaires. |
| Banque | Vous souhaitez souscrire un crédit | Seulement le crédit, car les placements bancaires ne sont pas intéressants. |
| Notaire | Vous préparez une donation, une succession ou la protection juridique de votre conjoint. | Conseil juridique et organisation de la transmission. |
| Expert-comptable | Vous êtes dirigeant ou indépendant et préparez votre cessation d’activité. | Analyse comptable et fiscale de l’activité professionnelle et de sa cessation. |
Pour connaître votre âge de départ et estimer vos pensions, commencez par consulter votre compte sur le site officiel Info Retraite. Vous y retrouverez vos droits et votre carrière professionnelle, ainsi que des outils de simulation.
Pour préparer votre retraite, le conseiller en gestion de patrimoine (CGP) est selon nous le meilleur interlocuteur. Privilégiez un professionnel qui délivre un conseil indépendant au sens de la réglementation MIF 2, rémunéré exclusivement aux honoraires de conseil, sans rétrocommissions de partenaires, afin d’avoir un conseil objectif sans conflit d’intérêt et avec une architecture complètement ouverte (et non limitée à un cercle de partenaires).
Son rôle est celui d’un véritable chef d’orchestre. Il analyse votre situation dans sa globalité, compare les solutions du marché et coordonne les différents professionnels lorsque cela est nécessaire. Il peut par exemple vous orienter vers un établissement proposant des placements plus compétitifs ou solliciter un notaire pour organiser votre transmission.
L’intérêt est de bénéficier d’une stratégie patrimoniale cohérente, sans être limité aux solutions d’un seul établissement financier ni d’un cercle limité de partenaires.
Que fait concrètement un CGP pour votre retraite ?
🤝 Un bon CGP commence par faire le point sur votre situation financière actuelle et par estimer celle que vous aurez à la retraite. Il analyse vos revenus futurs, vos dépenses, votre patrimoine et vos projets afin de déterminer les décisions à prendre pour préparer au mieux votre retraite.
1. Chiffrer le revenu complémentaire dont vous aurez besoin
Le premier travail consiste à estimer vos pensions de retraite de base et complémentaire, puis à établir votre budget futur. Certaines charges disparaîtront, d’autres dépenses apparaîtront ou augmenteront : voyages, loisirs, aide familiale, entretien du logement ou frais de santé.
🔎 Exemple : si vous souhaitez disposer de 5 000 € nets par mois et que vos pensions atteignent 3 500 € nets, votre patrimoine devra financer 1 500 € de revenus complémentaires mensuels, soit 18 000 € par an. Cette estimation doit ensuite intégrer l’inflation et les dépenses exceptionnelles.
Le conseiller vérifie également l’équilibre entre les dépenses et les ressources du couple. En cas de décès de l’un des conjoints, l’objectif est de garantir au conjoint survivant des ressources suffisantes pour maintenir son niveau de vie. La protection du conjoint doit donc être étudiée et optimisée.
2. Réorganiser votre patrimoine plutôt que multiplier les placements
Vous possédez peut-être déjà plusieurs assurances vie, un PEA, un PER et des biens immobiliers. Le premier réflexe doit être d’analyser ce que vous détenez avant de recommander de nouveaux investissements.
Un contrat d’assurance vie ancien et peu chargé en frais mérite d’être conservé si son offre répond à vos besoins. À l’inverse, si vous avez une assurance vie bancaire avec des frais élevés et un choix limité d’investissements, votre conseiller doit pouvoir vous orienter vers les meilleures assurances vie du marché.
Le conseiller construit alors une stratégie patrimoniale dans un ordre précis : définir vos objectifs, construire votre allocation patrimoniale, sélectionner les enveloppes d’investissement, puis choisir les intermédiaires et les placements.
3. Le suivi : définir un calendrier d’investissement et de retraits
Votre horizon de placement évolue à mesure que la retraite approche. À 55 ans, vous pouvez encore investir une partie de votre patrimoine sur une longue durée. À 65 ans, il est important de réduire le niveau de risque de votre allocation patrimoniale.
Le conseiller doit organiser cette coexistence entre capital disponible et investissements de long terme. Il prépare un calendrier des retraits, anticipe leur fiscalité et prévoit les ajustements nécessaires.
Cas pratique : préparer la retraite de Claire et Marc
Prenons l’exemple de Claire et Marc, tous deux âgés de 58 ans. Ils sont propriétaires de leur résidence principale, sans crédit immobilier, et souhaitent arrêter leur activité professionnelle à 65 ans.
Leur objectif est de conserver un niveau de vie confortable, tout en prévoyant des travaux dans leur résidence principale et une réserve pour les imprévus.
Étape 1 : identifier le capital réellement destiné à la retraite
Le couple possède plusieurs placements, répartis comme suit :
| Patrimoine financier | Montant | Première analyse |
|---|---|---|
| Épargne destinée à des travaux | 50 000 € | À conserver disponible. |
| Épargne de précaution | 50 000 € | À préserver pour les imprévus et les dépenses proches. |
| Assurance vie | 180 000 € | Analyser les frais, les placements au sein du contrat, et les possibilités de retraits optimisés fiscalement. |
| PEA | 120 000 € | Analyser les frais et les placements au sein du PEA. |
| PER | 100 000 € | Analyser les frais, les placements et anticiper la fiscalité de sortie. |
| Total | 500 000 € |
Pour Claire et Marc, notre première étape serait donc d’analyser les 400 000 € déjà investis (hors épargne de précaution) : comparer les frais, examiner les placements détenus et revoir leur allocation patrimoniale pour améliorer les perspectives de rendement net, tout en maîtrisant les risques.
💡 Note : chez Prosper Conseil, nous constatons régulièrement, dès le premier rendez-vous, que nos clients détiennent des assurances vie, des PEA et des PER bancaires aux frais élevés, avec des allocations d’actifs peu optimisées. Sur plus de 10 ans, en remettant le patrimoine sur les bons rails, l’écononomie de frais et la meilleure allocation d’actifs peuvent représenter plusieurs dizaines de milliers d’euros.
Étape 2 : calculer les futurs revenus à financer
Claire et Marc anticipent des pensions cumulées de 3 600 € nets d’impôts par mois à 65 ans. Ils souhaitent disposer de 4 800 € nets par mois au total pendant leurs retraites.
Leur besoin complémentaire atteint donc 1 200 € nets mensuels, soit 14 400 € par an. Rapportés à leur patrimoine financier de 400 000 € investi, ces 14 400 € représentent 3,6 % du capital actuel. Ce calcul donne un premier ordre de grandeur.
Étape 3 : décider quels investissements conserver ou modifier
Pour Claire et Marc, nous étudions 3 pistes d’optimisation concrètes :
- Assurance vie (180 000 €) : simuler un rachat total et son coût fiscal, puis comparer les économies de frais et les perspectives de rendement d’une nouvelle allocation d’actifs. L’objectif est de déterminer, chiffres à l’appui, s’il est intéressant de clôturer le contrat pour repartir sur de bonnes bases avec l’une des meilleures assurances vie du marché.
- PEA (120 000 €) : transférer le contrat vers l’un des meilleurs PEA du marché, sans perdre son ancienneté fiscale. Cela permet de réduire les frais sur le long terme et d’investir dans des fonds indiciels cotés (ETF) plus rentables.
- PER (100 000 €) : transférer l’épargne vers l’un des meilleurs PER du marché, afin de réduire les frais de gestion et d’accéder à une meilleure sélection de placements, tout en adaptant l’allocation d’actifs du contrat à leur horizon retraite.
🎯 L’objectif : améliorer la performance nette de frais de leur patrimoine et construire une allocation d’actifs globale, cohérente avec leurs objectifs et leur horizon de retraite.
Étape 4 : prévoir les premières années de retraite
Une piste consiste à réserver progressivement l’équivalent de deux années de dépenses complémentaires, soit 28 800 € en euros constants, dans des placements liquides et peu risqués (exemple : dans l’un des meilleurs fonds euros).
L’intérêt est d’éviter de vendre immédiatement des actions après une forte baisse des marchés. Les investissements de long terme disposent ainsi de davantage de temps, tandis que le couple finance ses dépenses proches avec des placements sécurisés et disponibles.
💡 Note : la valeur ajoutée du conseiller réside dans l’organisation de l’ensemble des décisions. Le couple possède plusieurs enveloppes d’investissement pertinentes, mais le travail consiste à les utiliser au bon moment, à maîtriser les risques et à organiser les revenus futurs.
Combien coûte un conseiller financier pour préparer sa retraite ?
Le tarif dépend de l’étendue de la mission. Un audit patrimonial ponctuel, un accompagnement pour préparer une cession d’entreprise et un suivi annuel de vos investissements correspondent à des prestations différentes.
Avant de vous engager, demandez un devis précisant les missions réalisées, les honoraires et les frais éventuels des investissements recommandés.
Le coût d’un accompagnement rémunéré aux honoraires
Chez Prosper Conseil, les honoraires de première année sont personnalisés selon la mission. Pour notre service de gestion conseillée, le tarif pour les années suivantes est de 0,50 % HT par an, dégressif selon les encours concernés.
Pour comparer deux propositions, calculez leur coût total : honoraires du conseiller, frais annuels des contrats, frais de gestion des fonds et éventuels frais de transaction ou de sortie. Vérifiez également que le périmètre du suivi et les prestations incluses sont comparables.
Conseiller financier gratuit : attention au mode de rémunération
Un rendez-vous de conseil annoncé comme gratuit ne signifie pas que le professionnel intervient bénévolement. Il est simplement rémunéré autrement, par les établissements dont il distribue les placements.
Ce mode de rémunération par rétrocommissions crée un risque de conflit d’intérêts : le conseiller peut être tenté de vous recommander un placement davantage pour la rémunération qu’il en tire que pour son intérêt dans votre situation.
À l’inverse, un conseiller rémunéré en honoraires est directement payé par vous. Sa mission consiste donc à vous recommander les placements les plus adaptés à votre situation patrimoniale, avec les frais les plus compétitifs.
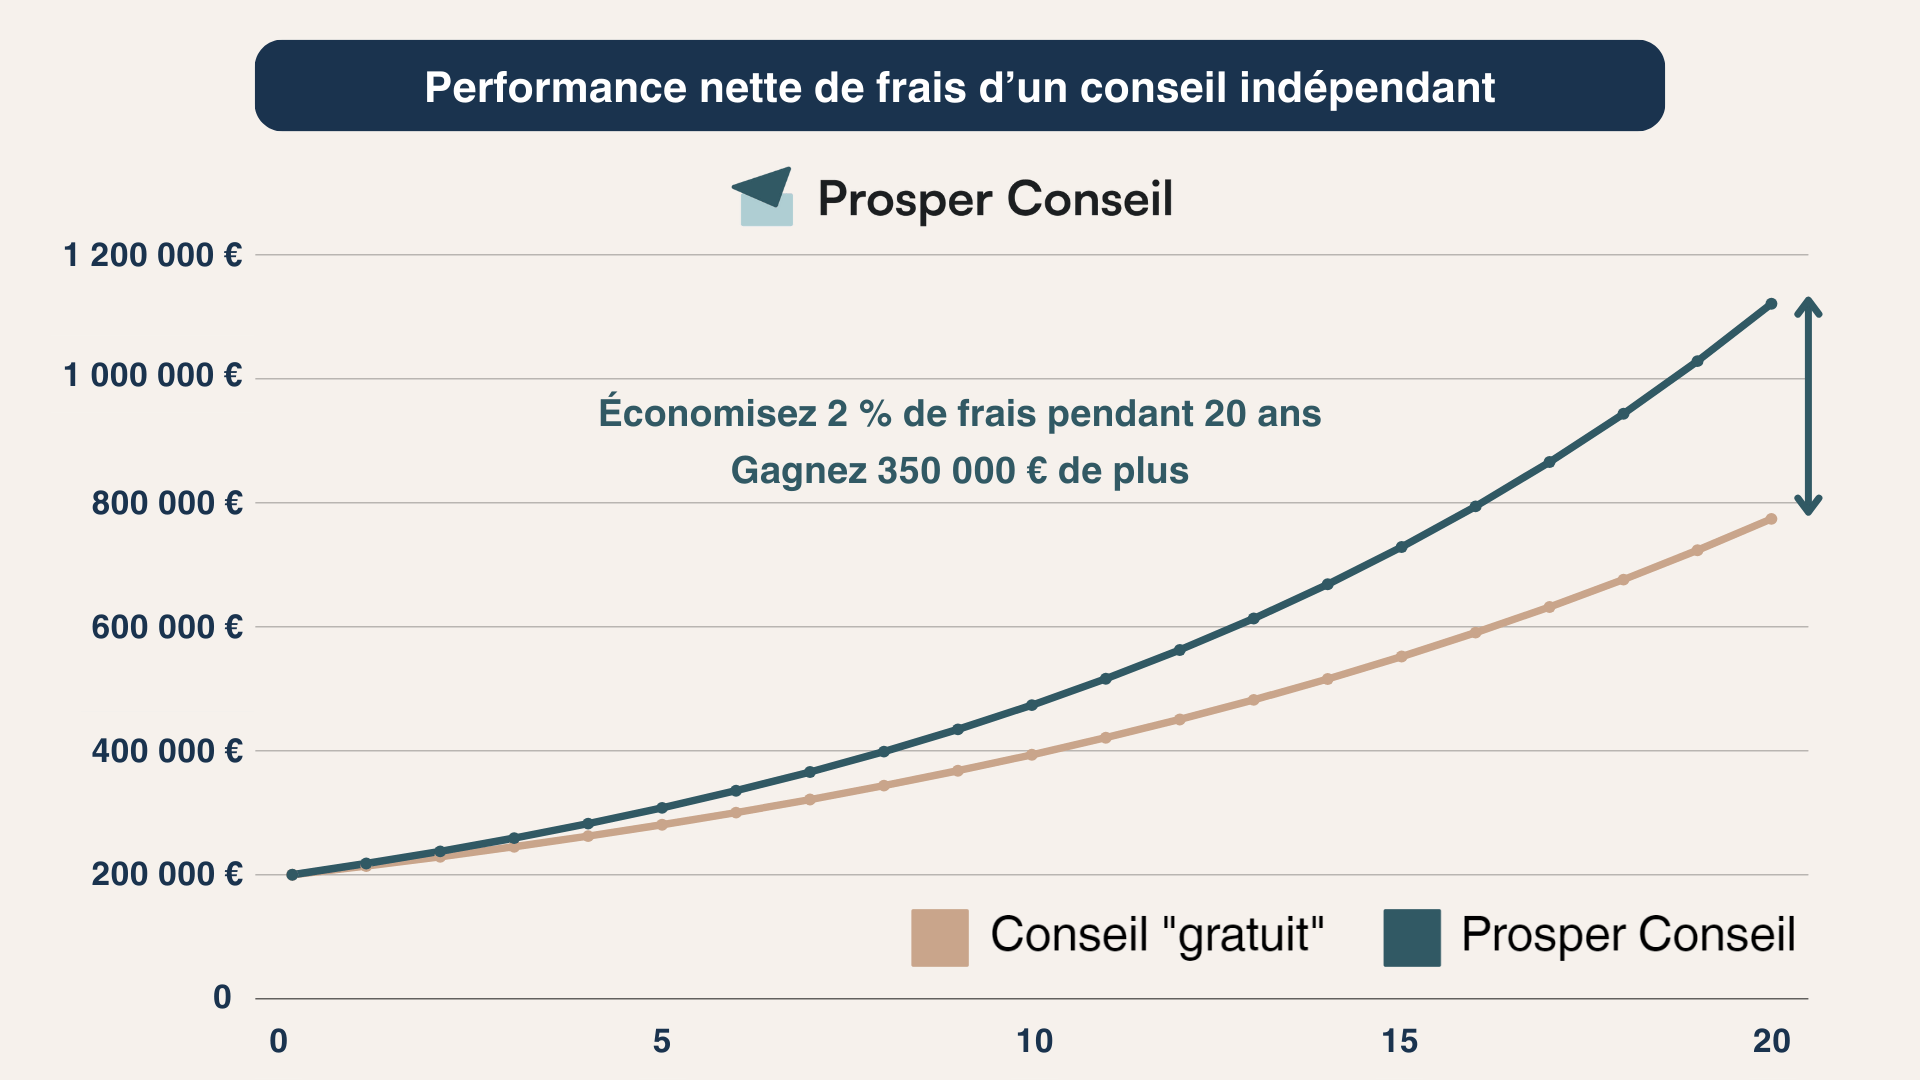
➡️ Nous détaillons les différences entre ces modèles dans notre article sur le conseil en gestion de patrimoine gratuit.
Comment choisir un bon conseiller financier indépendant pour votre retraite ?
Privilégiez un conseiller financier indépendant, qui prend le temps de comprendre votre situation avant de recommander des placements. Son analyse doit couvrir vos revenus, votre patrimoine, vos crédits, vos projets, votre fiscalité et votre sensibilité aux risques. Pour les activités de conseil en investissements financiers, vérifiez son immatriculation au registre officiel de l’ORIAS.
Pour apprécier la qualité du conseil, posez quelques questions très concrètes :
- Quel montant de revenus complémentaires mon patrimoine permet-il de financer ? Demandez une projection qui intègre les impôts, les frais et plusieurs hypothèses de performance.
- Que recommandez-vous de conserver dans mon patrimoine actuel ? Une bonne stratégie ne nécessite pas systématiquement de changer de banque ou d’assurance vie.
- Que se passe-t-il si je prends ma retraite 2 ans plus tôt ? Le conseiller doit prévoir des marges de manœuvre en cas d’imprévus.
- Comment êtes-vous rémunéré ? Demandez le montant total des honoraires et des éventuelles commissions, ainsi que les frais des placements.
- Quel suivi proposez-vous après mon départ à la retraite ? Les retraits, la fiscalité et la répartition du patrimoine devront évoluer avec votre situation.
Pourquoi privilégier un conseiller indépendant rémunéré aux honoraires ?
L’indépendance du cabinet et l’indépendance du conseil sont 2 notions distinctes. Un cabinet peut appartenir à une structure indépendante tout en percevant des rétrocommissions de partenaires financiers.
Ce schéma résume ces notions, qu’il faut bien comprendre avant de choisir un conseiller financier pour votre retraite :
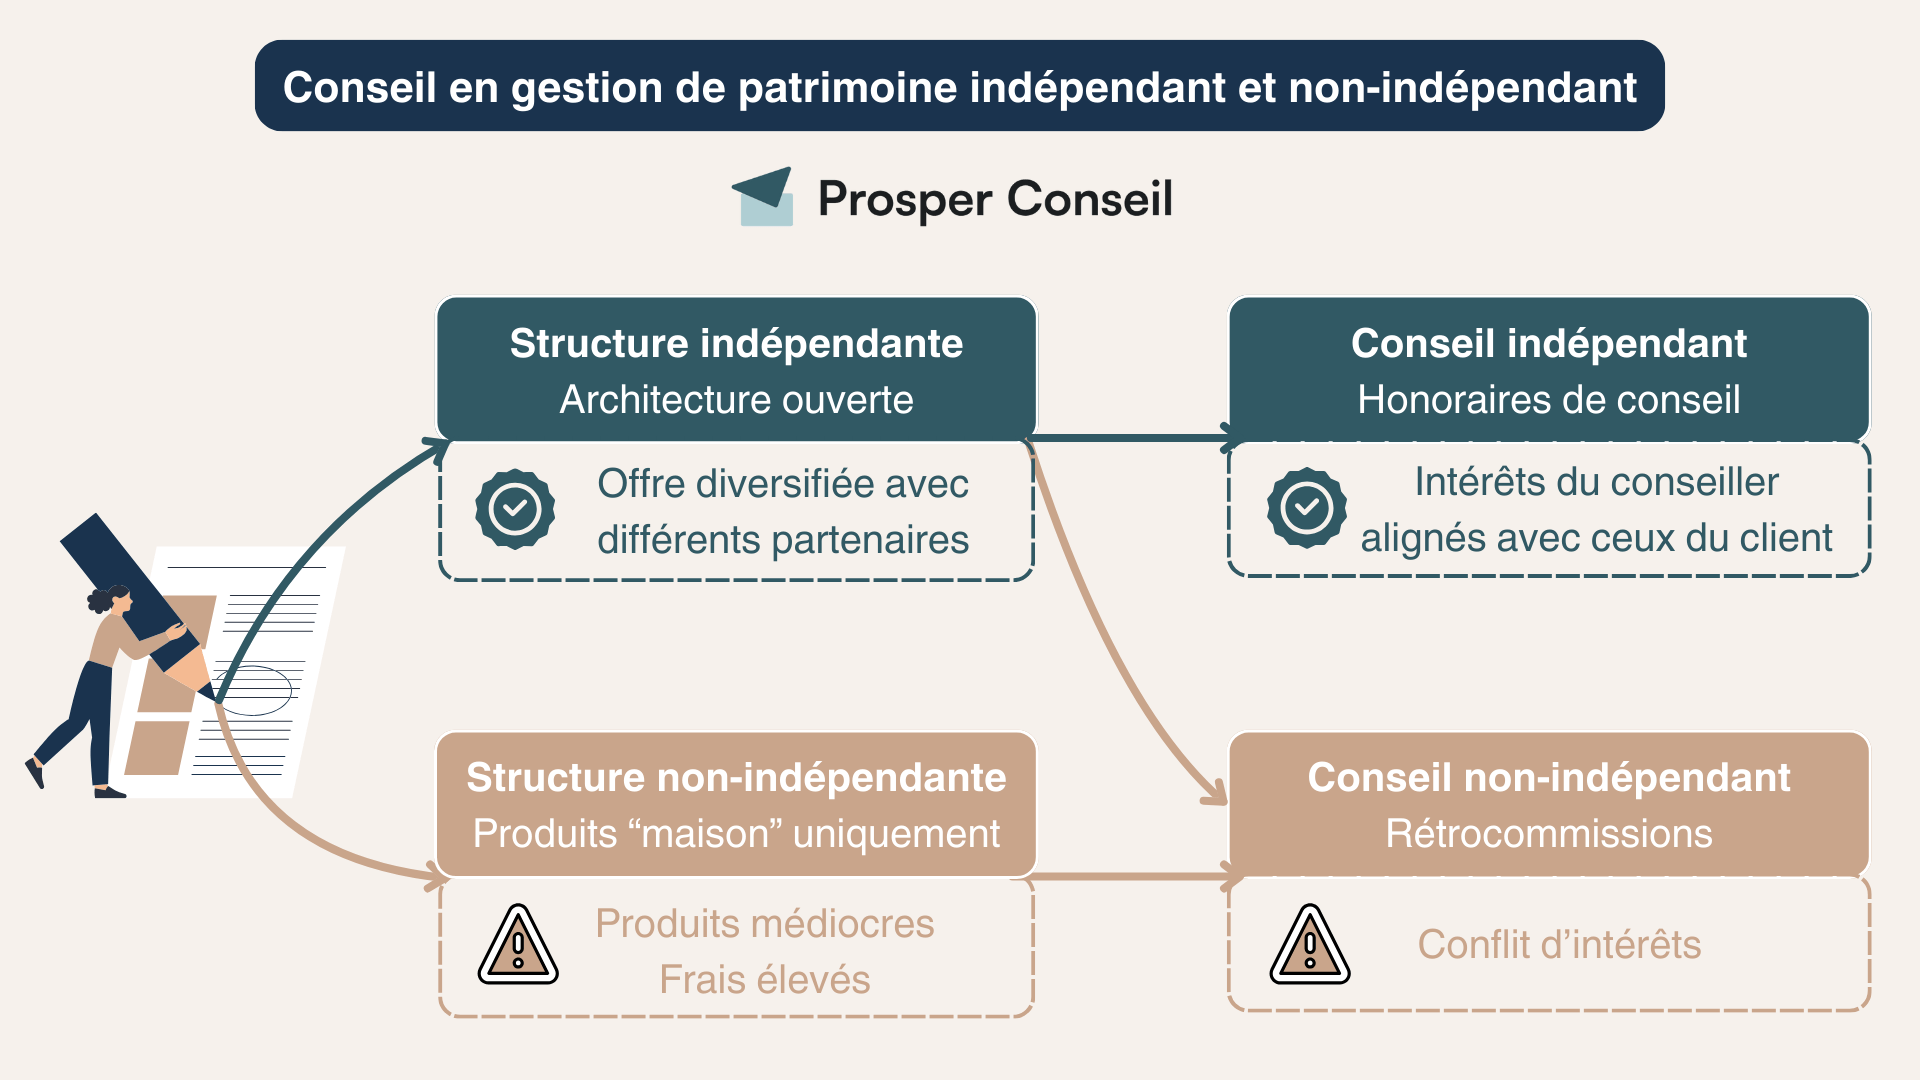
Chez Prosper Conseil, nous avons choisi une double indépendance : une architecture ouverte, pour sélectionner les établissements et les investissements adaptés, et une rémunération transparente exclusivement aux honoraires, sans rétrocommissions de partenaires.
➡️ Pour creuser ce sujet, vous trouverez davantage de précisions dans notre article sur le choix d’un conseiller financier indépendant.
Préparez votre retraite avec un conseiller Prosper Conseil
Le passage à la retraite transforme votre relation à l’argent. Pendant votre vie professionnelle, vous avez constitué une épargne grâce à vos revenus. À la retraite, vous devez organiser l’utilisation progressive de ce patrimoine pour financer votre niveau de vie, sans perdre de vue vos projets et votre transmission.
Chez Prosper Conseil, nous vous accompagnons pour chiffrer vos besoins, construire votre allocation patrimoniale, choisir les enveloppes d’investissement et organiser vos revenus complémentaires.
Plus de 1 100 clients nous font déjà confiance. Notre cabinet est également noté 4,8/5 sur Trustpilot, avec plus de 130 avis clients.
🧭 Vous souhaitez savoir comment organiser votre patrimoine pour votre retraite ? Prenez rendez-vous avec un conseiller Prosper Conseil pour présenter votre situation, vos objectifs et les décisions patrimoniales que vous souhaitez préparer.
plus de revenus,
moins d’impôts !
Un conseil global à 360° pour mieux
profiter de votre patrimoine
