Gestion de patrimoine d’un radiologue : cas pratique
Marc, 46 ans, est radiologue libéral. Sa situation illustre bien les enjeux de la gestion de patrimoine d’un radiologue : son foyer perçoit 600 000 € de revenus par an avant impôt sur le revenu et possède un patrimoine net estimé à 2 millions d’euros.
Sa situation est confortable, mais son patrimoine commence à devenir complexe : 250 000 € de trésorerie dans sa société, 2 enfants dont il faut préparer les études, 90 000 € de travaux à financer et l’envie de réduire son activité à 55 ans.
Dans ce contexte, voyons comment nous organiserions la situation de Marc chez Prosper Conseil.
📌 Les points essentiels à retenir dans la gestion de patrimoine d’un radiologue :
- Conservez 3 à 6 mois de charges dans la SELARL avant d’investir l’excédent de trésorerie.
- Utilisez une SPFPL lorsqu’un rachat de parts ou une prise de participation justifie réellement la structure.
- Avec une forte capacité d’épargne, ne suralimentez pas le PER si vous prévoyez de réduire votre activité avant la retraite.
- Diversifiez le patrimoine financier hors santé lorsque vos revenus et vos titres professionnels dépendent déjà de la radiologie.
Gestion de patrimoine d’un radiologue : la situation de Marc
Marc exerce en secteur 1 via une société d’exercice libéral à responsabilité limitée (SELARL) unipersonnelle soumise à l’impôt sur les sociétés. Une partie des moyens nécessaires à son activité est mutualisée avec d’autres radiologues dans une société civile de moyens (SCM).
Claire, son épouse, a 44 ans. Elle est salariée et perçoit 50 000 € par an avant impôt sur le revenu. Ils sont mariés sous le régime de la séparation de biens et ont deux enfants de 10 et 13 ans.
Voici un tableau récapitulatif du patrimoine familial :
| Patrimoine | Valeur | Précision |
|---|---|---|
| Résidence principale | 900 000 € | 450 000 € de crédit restant |
| Liquidités | 150 000 € | Comptes et livrets |
| Assurances vie | 200 000 € | Contrats du couple |
| PEA de Marc | 100 000 € | 70 000 € de versements cumulés |
| PER de Marc | 50 000 € | Épargne retraite |
| Patrimoine personnel net | 950 000 € | Après déduction du crédit immobilier |
| Titres professionnels | 1 050 000 € | Estimation du cas pratique |
| Patrimoine net total | 2 000 000 € |
🔎 En bref, le patrimoine de Marc est déjà important, mais il reste assez concentré. La valeur nette de sa résidence principale (450 000 €) et ses titres professionnels (1 050 000 €) représentent 75 % de son patrimoine net. Or ces deux blocs sont peu liquides et les titres professionnels dépendent de son activité de radiologue.
Concrètement, avec 500 000 € de patrimoine financier, l’enjeu n’est pas de rechercher davantage de rendement à tout prix. D’abord, nous commençons par isoler les capitaux nécessaires aux projets des prochaines années. Ensuite, nous utilisons le solde pour diversifier progressivement le patrimoine en dehors de l’immobilier résidentiel et de l’activité médicale.
Quatre objectifs, quatre échéances différentes
À ce stade, Marc et Claire ont 4 projets à financer, avec des horizons et des sources de financement différents :
- 90 000 € de travaux dans 3 ans, à financer depuis leur patrimoine personnel avec une épargne sécurisée et disponible.
- Investir 150 000 € dans une autre structure d’imagerie d’ici 3 ans.
- 50 000 € par enfant pour les études dans 5 à 8 ans, soit 100 000 € à mobiliser progressivement.
- Réduire l’activité de Marc à 55 ans (dans 9 ans), ce qui nécessite de constituer un capital financier disponible à cette date.
🎯 Concrètement, ces quatre objectifs imposent de segmenter le patrimoine par horizon de placement. Les travaux et les études nécessitent des capitaux disponibles et sécurisés ; la réduction d’activité à 55 ans demande de construire une poche financière liquide et long terme ; et la prise de participation doit rester financée dans la sphère professionnelle.
Faire le ménage dans les contrats coûteux et mal optimisés
Quand Marc nous consulte, plusieurs de ses placements sont clairement à revoir : assurance vie avec frais sur versement et frais de gestion élevés, idem pour le PER, et un PEA avec des frais de courtage importants et des allocations largement composées de fonds maison peu diversifiés.
Chez Prosper Conseil, nous retrouvons régulièrement ce type de situation dans la gestion de patrimoine d’un radiologue : des contrats ouverts au fil des années, parfois auprès de plusieurs établissements, sans véritable cohérence d’ensemble ni optimisation globale.
Voici un exemple du gain à long terme généré par « seulement » 0,5 % de frais de gestion en moins sur 100 000 € :
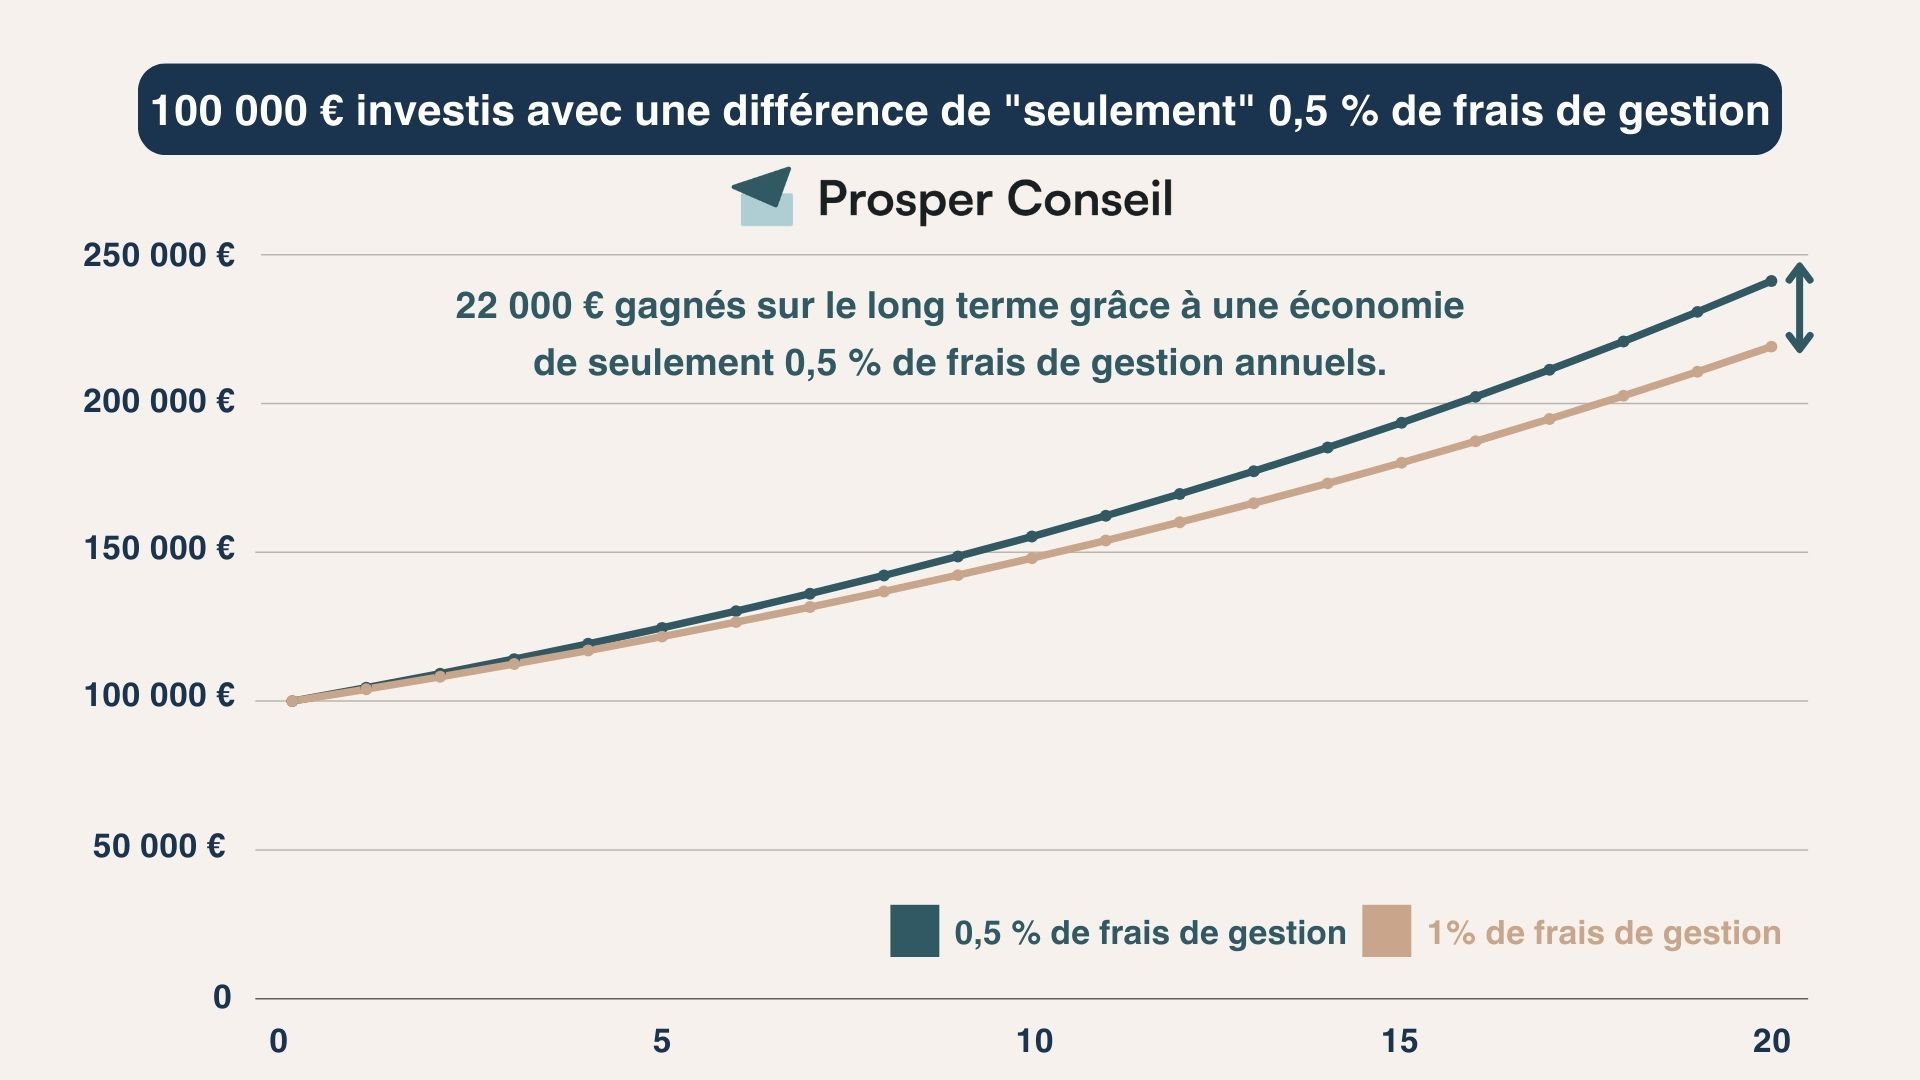
🔎 De plus, les frais ne sont qu’une petite partie du problème : une allocation mal diversifiée ou mal construite réduit la performance (manque à gagner) et expose à des risques inutiles.
Notre première décision est donc simple : arrêter d’alimenter les mauvais contrats. Ensuite, nous conservons ceux qui restent compétitifs, remplaçons ou transférons ceux qui peuvent l’être, puis reconstruisons l’allocation patrimoniale avec des enveloppes d’investissement, des intermédiaires et des placements plus adaptés.
💡 Note : c’est précisément ici que l’indépendance de Prosper Conseil prend tout son sens. Nous sommes rémunérés directement par nos clients, et non par les distributeurs de placements financiers. Nous pouvons donc conseiller sans biais les meilleurs placements.
plus de revenus,
moins d’impôts !
Un conseil global à 360° pour mieux
profiter de votre patrimoine
Combien Marc peut-il investir chaque année ?
Dans la gestion de patrimoine d’un radiologue, il faut distinguer les flux professionnels des flux personnels. Dans le cas de Marc, nous séparons donc ce que la SELARL peut conserver et investir de ce que Marc et Claire peuvent investir personnellement.
La SELARL dégage environ 55 500 € de trésorerie par an
La SELARL encaisse 1 140 000 € d’honoraires médicaux par an, hors forfaits techniques encaissés par une autre structure.
| Flux professionnel annuel | Montant |
|---|---|
| Honoraires médicaux | 1 140 000 € |
| Charges d’exploitation | − 300 000 € |
| Rémunération de Marc | − 250 000 € |
| Cotisations et contributions sociales | − 70 000 € |
| Amortissements et intérêts | − 25 000 € |
| Résultat avant IS | 495 000 € |
| Impôt sur les sociétés | − 119 500 € |
| Résultat net | 375 500 € |
Le résultat net n’est pas la trésorerie réellement créée. Il faut notamment tenir compte des nouveaux investissements et des dividendes distribués à Marc.
🔎 Dans notre cas : 375 500 € − 20 000 € d’investissements − 300 000 € de dividendes = 55 500 € de trésorerie supplémentaire par an.
➡️ La SELARL peut donc consacrer environ 55 500 € par an à ses futurs projets professionnels, si l’activité reste au niveau retenu.
Le foyer investit 87 000 € par an
Marc perçoit 250 000 € au titre de son activité médicale et environ 300 000 € de dividendes. Avec les 50 000 € de revenus de Claire, le foyer perçoit ainsi 600 000 € par an avant impôt sur le revenu.
📌 Dans une SELARL, la fraction des dividendes qui dépasse 10 % du capital social, des primes d’émission et des sommes détenues en compte courant peut entrer dans l’assiette des cotisations sociales du dirigeant. Les 300 000 € sont donc présentés ici avant ces prélèvements personnels, dont le montant dépend notamment de la structure du capital de la SELARL.
Après fiscalité, dépenses courantes, remboursement du crédit immobilier et autres besoins du foyer, Marc et Claire consacrent 87 000 € par an à leur épargne, soit 7 250 € par mois.
Il y a donc deux moteurs de capitalisation distincts : 55 500 € par an dans la société et 87 000 € par an dans le patrimoine personnel. La suite de la stratégie consiste à affecter chacun de ces flux aux bons objectifs.
💡 Note : le régime de rémunération d’un médecin associé de SEL ne se traite pas comme celui d’un dirigeant classique de SAS. La rémunération liée à l’activité médicale relève du régime des bénéfices non commerciaux (BNC) dans les conditions prévues par l’administration ; les arbitrages de rémunération doivent donc être étudiés avec l’expert-comptable.
Gestion de patrimoine d’un radiologue : organiser la trésorerie professionnelle
Il faut distinguer trois poches : la trésorerie immédiatement disponible, les futurs équipements et la future prise de participation.
| Poche | Montant | Utilisation |
|---|---|---|
| Trésorerie immédiate | 150 000 € | Fonctionnement et imprévus |
| Projet à trois ans | 60 000 € | Équipements et aménagements |
| Projet professionnel | 40 000 € | Future prise de participation |
| Total | 250 000 € |
Concrètement, nous répartissons les 250 000 € de trésorerie selon trois horizons et 3 besoins distincts :
- D’abord, 150 000 € de réserve de trésorerie immédiate : cette somme couvre près de 3 mois des principales sorties de la SELARL.
- Ensuite, 60 000 € pour les équipements à horizon 3 ans : cette poche peut être placée sur des comptes à terme ou des fonds monétaires, afin de chercher un rendement sans l’exposer aux fluctuations du marché actions.
- Enfin, 40 000 € pour la future prise de participation : cette poche constitue le point de départ du projet professionnel. Avec 55 500 € de trésorerie supplémentaire par an, elle atteindrait théoriquement 206 500 € dans 3 ans, hors rendement et nouvelles dépenses.
💡 Note : pour aller plus loin, notre guide sur les placements de trésorerie d’entreprise détaille les solutions adaptées à chaque horizon de placement.
Une SPFPL est-elle pertinente pour Marc ?
La société de participations financières de professions libérales (SPFPL) est la holding professionnelle des professions libérales réglementées. Son objet principal consiste à détenir des participations dans des sociétés d’exercice.
Chez Marc, son intérêt apparaît lorsqu’une opération se présente : racheter des parts d’une autre SEL, monter au capital d’un cabinet ou financer la sortie d’un associé.
Exemple : la SPFPL finance un futur rachat de parts
Marc souhaite acquérir, dans 3 ans, 150 000 € de parts dans une autre structure d’imagerie. À ce moment-là, une SPFPL pourrait devenir pertinente pour porter cette participation et, si nécessaire, financer une partie de l’acquisition par emprunt.
Les dividendes reçus de la SEL pourraient ensuite contribuer au remboursement de cette dette. Le régime mère-fille limite la fiscalité sur les dividendes remontés à la SPFPL : sous conditions, seuls 5 % des dividendes reçus sont réintégrés au résultat imposable.
🔎 Pour 50 000 € de dividendes, 2 500 € seraient ainsi réintégrés au résultat imposable de la SPFPL. L’impôt effectivement dû dépend ensuite du résultat fiscal de la holding et du taux d’IS auquel elle est éligible.
📌 L’argent reste toutefois dans la SPFPL. Évidemment, Marc ne peut pas l’utiliser directement pour financer ses dépenses personnelles.
En revanche, dans son cas, nous ne créerions pas la SPFPL dès aujourd’hui : la cible n’est pas encore identifiée et la SELARL constitue déjà progressivement les capitaux nécessaires. La création de la holding sera réétudiée lorsque le projet de participation de 150 000 € se concrétisera.
💡 Note : pour aller plus loin, consultez notre guide sur la SPFPL pour les professions libérales et notre article sur la holding patrimoniale.
Organiser le patrimoine personnel d’un radiologue : le cas de Marc
Marc et Claire détiennent 500 000 € de placements financiers. Nous appliquons la même méthode que pour la société : structurer cette somme en fonction de leurs objectifs et de leur horizon de placement.
| Objectif | Horizon de placement | Montant |
|---|---|---|
| Sécurité du foyer | Immédiat | 60 000 € |
| Travaux | 3 ans | 90 000 € |
| Études des enfants | 5 à 8 ans | 100 000 € |
| Investir à long terme | 8 ans et plus | 250 000 € |
| Total | 500 000 € |
Ainsi, le budget travaux est sécurisé et les études disposent de leur propre poche. La réserve de sécurité couvre six mois de dépenses courantes et de remboursement du crédit immobilier. Enfin, les 250 000 € restants peuvent être investis à long terme.
Gestion de patrimoine d’un radiologue : diversifier un patrimoine très exposé
Dans la gestion de patrimoine d’un radiologue, la diversification mérite une attention particulière : les revenus et une grande partie du patrimoine professionnel dépendent déjà de la même activité.
Concrètement, dans leur situation, une allocation patrimoniale de 60 % en actions diversifiées et 40 % en placements défensifs est pertinente pour la poche long terme.
Nous choisissons ensuite les enveloppes d’investissement : PEA pour une partie des actions, assurance vie luxembourgeoise pour une partie importante du capital financier, et PER pour la retraite.
La logique reste toujours la même : projets → allocation patrimoniale → enveloppe d’investissement → intermédiaire → placements.
💡 Note : la règle « investissez dans ce que vous comprenez », popularisée par Warren Buffett et Peter Lynch, peut conduire à surinvestir dans son propre secteur professionnel : la santé pour un médecin, la tech pour un ingénieur informatique, etc. Nous rencontrons régulièrement ce biais de familiarité chez Prosper Conseil. Il faut éviter qu’une trop grande partie du portefeuille dépende des mêmes risques que l’activité professionnelle. Une bonne diversification passe par plusieurs secteurs d’activité et zones géographiques.
Investir les 87 000 € d’épargne annuelle
Nous répartissons cette capacité d’investissement entre 3 enveloppes, avec un objectif simple : conserver de la disponibilité avant 55 ans tout en profitant des avantages fiscaux du PEA et du PER.
| Enveloppe d’investissement | Versement annuel | Par mois |
|---|---|---|
| PEA | 30 000 € | 2 500 € |
| Assurance vie luxembourgeoise | 39 000 € | 3 250 € |
| PER | 18 000 € | 1 500 € |
| Total | 87 000 € | 7 250 € |
Concrètement, nous retenons 18 000 € par an sur le PER, soit 1 500 € par mois. Ce montant n’épuise pas le plafond fiscal de Marc : avec un BNC de 250 000 €, sa capacité théorique de déduction atteint environ 55 300 € par an. Avec une tranche marginale d’imposition (TMI) à 41 %, la déduction des 18 000 € représente 7 380 € d’économie d’impôt.
Nous ne versons volontairement pas plus dans le PER, car Marc souhaite réduire son activité à 55 ans. Sur ses 87 000 € d’épargne annuelle, nous préférons conserver 69 000 € sur des enveloppes accessibles avant la retraite. (voir notre guide complet sur le PER)
Marc a déjà versé 70 000 € sur son PEA. Il lui reste 80 000 € de capacité de versement avant d’atteindre le plafond de 150 000 €. À raison de 30 000 € par an, ce plafond sera atteint en 32 mois. Les versements pourront ensuite être réorientés vers l’assurance vie luxembourgeoise.
Retraite et protection familiale du radiologue
Marc dispose de 9 ans avant ses 55 ans. À raison de 69 000 € investis chaque année hors PER, il verserait 621 000 € en 9 ans, hors performances.
Ainsi, ce capital disponible doit permettre de compléter les revenus du couple lorsque Marc réduira son activité. Le PER finance davantage la période de retraite elle-même.
Nous construisons donc 2 passerelles temporelles :
- un patrimoine liquide pour ralentir à 55 ans ;
- et une épargne retraite pour les années suivantes (via le PER).
Le principal risque : une incapacité de travail prolongée
Marc génère l’essentiel des revenus du foyer. Son incapacité à exercer pendant plusieurs mois est donc l’un des principaux risques à couvrir.
Les dépenses incompressibles du couple représentent environ 10 000 € par mois, crédit immobilier compris. En cas d’arrêt de travail, la CARMF (Caisse autonome de retraite des médecins de France) prévoit, selon les hypothèses retenues ici, une indemnité de 197,51 € par jour à partir du 91e jour, soit environ 5 925 € sur 30 jours.
La première priorité consiste donc à sécuriser les trois premiers mois d’arrêt, durant lesquels aucune indemnité de la CARMF n’est versée. Ensuite, il faut couvrir l’écart entre les indemnités perçues et les dépenses que le foyer devra continuer à assumer.
L’analyse doit également intégrer les dépenses liées à l’activité professionnelle de Marc. Certaines charges du cabinet continuent à courir même en son absence. Sa prévoyance privée doit donc être examinée en parallèle de son assurance emprunteur, de ses garanties en cas d’invalidité et de la couverture de ses frais professionnels.
💡 Note : Marc et Claire épargnent actuellement 7 250 € par mois. En cas d’arrêt de travail, cet effort d’épargne sera suspendu. Le besoin de prévoyance ne correspond donc pas au remplacement intégral des revenus actuels de Marc : il doit être calculé à partir des dépenses incompressibles du foyer et des charges professionnelles qui continueraient à courir.
Les titres professionnels ne protègent pas directement la famille
Les titres professionnels de Marc sont valorisés 1 050 000 €. Cette valeur ne se transforme pas en 1 050 000 € disponibles pour Claire en cas de décès.
Il faut anticiper les conditions de détention des titres, leur valorisation, leur éventuel rachat et le financement de cette opération.
En parallèle, nous relisons les clauses bénéficiaires des assurances vie et faisons vérifier par le notaire la protection du conjoint compte tenu du régime de séparation de biens.
Bilan : la stratégie après réorganisation
Après avoir défini les objectifs, orienté les flux de revenus et optimisé le patrimoine déjà constitué, chaque poche a désormais un rôle précis et un horizon de placement adapté :
| Avant | Après |
|---|---|
| 250 000 € de trésorerie professionnelle sans rôle précis | 150k € de réserve + 60k € d’équipements + 40k € pour future participation |
| Projet de holding encore abstrait | SPFPL étudiée lorsqu’une acquisition est identifiée |
| 500 000 € de patrimoine financier non optimisé | Projets proches sécurisés + 250 000 € investis à long terme |
| 87 000 € d’épargne annuelle sans allocation définie | L’épargne annuelle est clairement répartie selon les objectifs patrimoniaux. |
| Protection familiale à contrôler | Prévoyance, assurances emprunteur et transmission analysées ensemble |
➡️ Marc sait désormais quels capitaux financent son activité, ses projets familiaux et son indépendance financière à long terme.
Gestion de patrimoine d’un radiologue : l’accompagnement de Prosper Conseil
Pour un radiologue, le patrimoine personnel et le patrimoine professionnel doivent être pilotés ensemble : rémunération, trésorerie professionnelle, forte capacité d’épargne, retraite, prévoyance et transmission ont des conséquences les uns sur les autres.
C’est précisément sur ce type de situation que l’accompagnement de Prosper Conseil prend tout son sens :
- Nous raisonnons à l’échelle de votre patrimoine global, et pas uniquement sur les capitaux que vous souhaitez placer.
- Nous travaillons en architecture complètement ouverte : assurance vie, PER, PEA, compte-titres, placements de trésorerie ou solutions de financement sont sélectionnés selon leur pertinence, sans gamme imposée par un cercle de banques ou d’assureurs.
- Notre rémunération est transparente et sans rétrocommissions de partenaires, ce qui évite les biais liés à la distribution de produits financiers.
- Nous suivons la stratégie dans le temps : une prise de participation, une baisse d’activité ou un projet de cession peut modifier l’allocation patrimoniale ou le conseil fiscal.
Une banque privée ou un CGPI traditionnel peuvent apporter une expertise financière, mais leur conseil reste construit autour des solutions de la maison ou du cercle de partenaires. Chez Prosper Conseil, nous partons d’abord de vos objectifs et de vos contraintes en tant que radiologue, puis nous sélectionnons les structures, les enveloppes d’investissement et les placements adaptés sans aucune limite.
Vous exercez comme radiologue et souhaitez structurer votre patrimoine professionnel et personnel ? Vous pouvez prendre rendez-vous avec un conseiller Prosper Conseil pour faire le point sur votre situation.
plus de revenus,
moins d’impôts !
Un conseil global à 360° pour mieux
profiter de votre patrimoine
