Rente mensuelle en assurance vie : calcul, fiscalité et placements
Comment percevoir une rente mensuelle avec une assurance vie ? 2 solutions existent : programmer des retraits sur votre contrat ou convertir votre capital en rente viagère. Deux stratégies aux conséquences très différentes sur la fiscalité, la disponibilité de votre argent et sa transmission.
Par exemple, vous disposez de 150 000 € sur une assurance vie et souhaitez percevoir 500 € chaque mois pour compléter votre retraite. Cela représente 6 000 € par an, soit 4 % de votre capital initial. Mais combien de temps pourrez-vous maintenir ces retraits sans épuiser votre épargne ? Et quelle somme restera-t-il à transmettre à vos proches ?
Le choix des placements compte également. L’enjeu est de percevoir des revenus réguliers tout en maîtrisant le risque d’épuisement de votre capital.
📌 Les 4 points essentiels à retenir pour percevoir une rente mensuelle avec une assurance vie :
- Les rachats programmés offrent une grande souplesse : vous ajustez vos revenus selon vos besoins, tout en conservant un capital transmissible (tant que votre épargne n’est pas épuisée).
- La rente viagère garantit un revenu à vie : en échange du capital converti, avec la possibilité de protéger votre conjoint grâce à une option de réversion.
- Le capital nécessaire dépend de vos objectifs de revenus : pour retirer 500 € par mois, comptez 150 000 € avec un taux de retrait annuel de 4 % (sans garantie de maintien du capital). Si vous souhaitez 5 000 € par mois, comptez un capital de 1 500 000 €.
- La fiscalité et le choix des placements sont déterminants : fonds euros, ETF, immobilier… Votre allocation d’actifs influence la durée de vos revenus, tandis que la fiscalité dépend du mode de retrait choisi.
Rente mensuelle en assurance vie : 2 solutions pour percevoir un revenu
L’assurance vie est une enveloppe d’investissement (voir notre guide sur le fonctionnement de l’assurance vie).
Pour en tirer des revenus, vous devez organiser une sortie d’argent (aucun versement mensuel sur votre compte bancaire ne se déclenche automatiquement).
Les rachats partiels programmés : retirer à votre rythme
Un rachat partiel correspond à un retrait sur votre assurance vie. Avec des rachats programmés, l’assureur exécute cette opération à intervalles réguliers. Vous choisissez le montant et la périodicité parmi les possibilités du contrat.
Vous conservez l’épargne non retirée, qui continue d’évoluer avec les placements détenus. De plus, vous gardez également la possibilité de modifier ou suspendre les retraits, dans les conditions prévues par l’assureur.
Votre argent n’est pas bloqué pendant huit ans. Vous pouvez effectuer des retraits avant cette échéance, dans les conditions prévues par votre contrat. Les huit ans constituent surtout un seuil fiscal (voir notre guide sur la fiscalité des rachats en assurance vie).
Chaque retrait diminue la valeur de votre contrat. Si les gains des placements ne compensent pas les retraits et les frais, votre capital diminue progressivement.
💡 Note : les versements programmés fonctionnent dans l’autre sens. Ils alimentent votre assurance vie depuis votre compte bancaire.
La rente viagère : obtenir un revenu jusqu’au décès
La conversion en rente viagère transfère définitivement le capital concerné à l’assureur. En échange, celui-ci s’engage à vous verser une rente jusqu’à votre décès, même si vous vivez très longtemps.
Demandez explicitement une périodicité mensuelle : tous les contrats ne proposent pas les mêmes échéances.
⚠️ Attention : vous renoncez à récupérer cette somme et le capital converti ne sera pas transmis à vos bénéficiaires.
Selon le contrat, une option de réversion prévoit la poursuite du versement au profit de votre conjoint ; des annuités garanties assurent des versements pendant une durée minimale, même après votre décès.
Ces protections réduisent le montant initial de la rente, à capital identique. Vérifiez également les modalités de revalorisation : un revenu garanti à vie ne garantit pas le maintien de votre pouvoir d’achat.
Rachats programmés ou rente viagère : les différences essentielles
Le tableau ci-dessous compare les conséquences concrètes des 2 solutions.
| Critère | Rachats programmés | Rente viagère |
|---|---|---|
| Durée du revenu | Tant que l’épargne suffit | Jusqu’au décès, selon l’engagement de l’assureur |
| Accès au capital | Épargne restante disponible à tout moment | Capital converti définitivement abandonné |
| Modification des revenus | Retraits pouvant être ajustés ou suspendus | Montant et évolution encadrés contractuellement |
| Risques | Pertes sur les placements et épuisement du capital | Faible rendement, inflation et solidité de l’assureur |
| Fiscalité | Imposition de la part de gains retirée | Imposition d’une fraction de la rente selon l’âge auquel vous commencez à la percevoir |
| Transmission | Capital restant versé aux bénéficiaires désignés | Protections selon les options souscrites : réversion, annuités garanties… |
Votre priorité entre liberté d’utilisation, transmission et revenu viager détermine le choix.
💡 Notre avis : les rachats programmés conviennent mieux à un besoin de revenus ajustables, à une volonté de transmettre, et quand on sait bien faire travailler le capital. La rente viagère mérite d’être étudiée lorsque votre priorité absolue est de recevoir un complément jusqu’à votre décès, sans gérer les retraits… mais le rendement est faible et d’après nos simulations il faudrait vivre au moins 110 ans pour en profiter versus des rachats programmés sur une assurance vie bien gérée en autonomie ou en gestion conseillée.
Simulation de rente mensuelle avec une assurance vie : 300, 500 ou 1 000 €
Quel capital faut-il pour percevoir 300, 500 ou 1 000 € par mois avec une assurance vie ? Le montant nécessaire dépend de votre stratégie : effectuer des rachats programmés en puisant dans votre épargne ou convertir votre capital en rente viagère.
Pour les rachats programmés, nous allons simuler le capital nécessaire avec deux hypothèses de retrait annuel (3 % et 4 %). Pour la rente viagère, le calcul est différent puisqu’il dépend notamment de votre âge et des conditions proposées par l’assureur.
Rachats programmés en assurance vie : quel capital pour un revenu mensuel ?
Avec les rachats programmés, vous choisissez la somme que vous souhaitez recevoir chaque mois. L’assureur prélève alors ce montant sur votre assurance vie et le verse sur votre compte bancaire.
Mais combien faut-il avoir placé pour retirer 300, 500 ou 1 000 € par mois ? Pour vous donner un ordre de grandeur, voici deux scénarios :
- Retirer 3 % de votre capital initial par an : une approche plus prudente, qui sollicite moins votre épargne.
- Retirer 4 % de votre capital initial par an : vous avez besoin d’un capital de départ moins important, mais vous consommez votre épargne plus rapidement si les placements ne compensent pas les retraits.
| Vous souhaitez recevoir chaque mois | Capital à prévoir avec 3 % de retrait par an | Capital à prévoir avec 4 % de retrait par an |
|---|---|---|
| 300 € | 120 000 € | 90 000 € |
| 500 € | 200 000 € | 150 000 € |
| 1 000 € | 400 000 € | 300 000 € |
🔎 Pourquoi 3 % et 4 % ? Ces hypothèses s’appuient sur les travaux de William Bengen (1994), à l’origine de la célèbre « règle des 4 % », fondée sur des simulations historiques de retraits sur 30 ans.
Plus récemment, Morningstar (2025) estime à 3,9 % le taux de retrait initial compatible avec une probabilité de 90 % de ne pas épuiser son portefeuille sur 30 ans.
💡 Pour aller plus loin : consultez notre guide « Comment se constituer une rente ? » et notre article sur le rendement de l’assurance vie. Retrouvez également nos simulations pour savoir combien rapportent 100 000 € placés ou 300 000 € placés, selon le rendement et les placements choisis.
Rente viagère en assurance vie : combien percevoir chaque mois ?
Contrairement aux rachats programmés, le montant d’une rente viagère est calculé par l’assureur. Il dépend principalement du capital que vous convertissez, de votre âge, de votre espérance de vie statistique et des garanties choisies.
Prenons un exemple concret publié par la Caisse d’Épargne en 2025, avec un capital de 100 000 € :
- À 65 ans : une rente viagère simple de 3 430 € par an, soit environ 286 € par mois. Ce qui correspond à un rendement de 3,43 %… mais avec un capital qui s’évapore au décès (il restera entre les mains de l’assureur, alors qu’en cas de rachat partiel programmé le capital restant est transmis aux bénéficiaires désignés).
- À 65 ans, avec une réversion de 60 % au conjoint : 3 096 € par an, soit 258 € par mois. Au décès du premier bénéficiaire, le conjoint continue de percevoir 60 % de la rente.
- À 70 ans : la rente simple atteint 349 € par mois, puis 442 € à 75 ans.
En bref : plus vous commencez tard, plus la rente initiale est élevée.
Ces montants correspondent à des équivalents mensuels de rentes versées trimestriellement, avant frais de l’assureur et fiscalité.
💡 Notre avis : demandez plusieurs simulations à votre assureur, avec et sans réversion, et comparez les montants après frais et fiscalité. À 65 ans, 40 % de la rente viagère est soumis à l’impôt sur le revenu et aux prélèvements sociaux. Le montant réellement disponible sera donc inférieur à la rente brute annoncée.
Quels placements choisir pour financer vos revenus mensuels ?
Percevoir 500 € chaque mois avec votre assurance vie est une chose. Pouvoir maintenir ces retraits pendant 20 ou 30 ans en est une autre.
Pour y parvenir, le choix des placements est déterminant : ils doivent permettre de financer vos retraits réguliers tout en préservant, autant que possible, votre capital sur le long terme.
Fonds euros, obligations, actions et immobilier : des rôles différents
L’enjeu est donc de construire une allocation d’actifs équilibrée entre sécurité, disponibilité et performance. Les fonds euros permettent de sécuriser une partie de votre épargne, tandis que les unités de compte (ETF, fonds obligataires, SCPI, etc.) offrent davantage de perspectives de performance, avec un risque de perte en capital.
➡️ Voici les principaux placements accessibles dans une assurance vie pour financer des retraits réguliers :
| Placement | À quoi sert-il ? | Ce qu’il faut savoir |
|---|---|---|
| Fonds euros | Sécuriser l’argent destiné aux prochains retraits mensuels. | Capital garanti selon les conditions du contrat, mais rendement variable. |
| Fonds obligataires | Diversifier votre épargne en investissant dans des prêts aux États et aux entreprises. | Leur valeur fluctue et le capital n’est pas garanti. |
| ETF actions | Investir dans de nombreuses entreprises pour faire fructifier votre capital à long terme. | Potentiel de performance supérieur, mais risque de perte en capital. |
| SCPI (immobilier) | Investir dans l’immobilier locatif sans gérer vous-même les biens. | Loyers non garantis, frais et conditions de retrait à vérifier. |
💡 Notre avis : si vous souhaitez retirer 500 € par mois, vous pouvez par exemple conserver 12 000 € sur un fonds euros, soit l’équivalent de deux années de retraits. Le reste de votre capital peut être diversifié entre ETF actions, fonds obligataires et immobilier selon votre horizon de placement. Cette organisation permet d‘éviter les ventes d’actions pendant les baisses passagères, à condition de pouvoir effectuer les retraits depuis le fonds euros.
Rente mensuelle en assurance vie : exemple de répartition pour 500 € par mois
Claire, 65 ans, est mariée et mère de 2 enfants adultes. Le couple perçoit 4 200 € nets de retraite par mois et possède sa résidence principale sans crédit.
Claire dispose de 500 000 € en assurance vie. Elle souhaite retirer 500 € par mois pour ses loisirs, tout en préservant un capital à transmettre à ses enfants.
Voici un exemple d’allocation d’actifs envisageable pour sa situation :
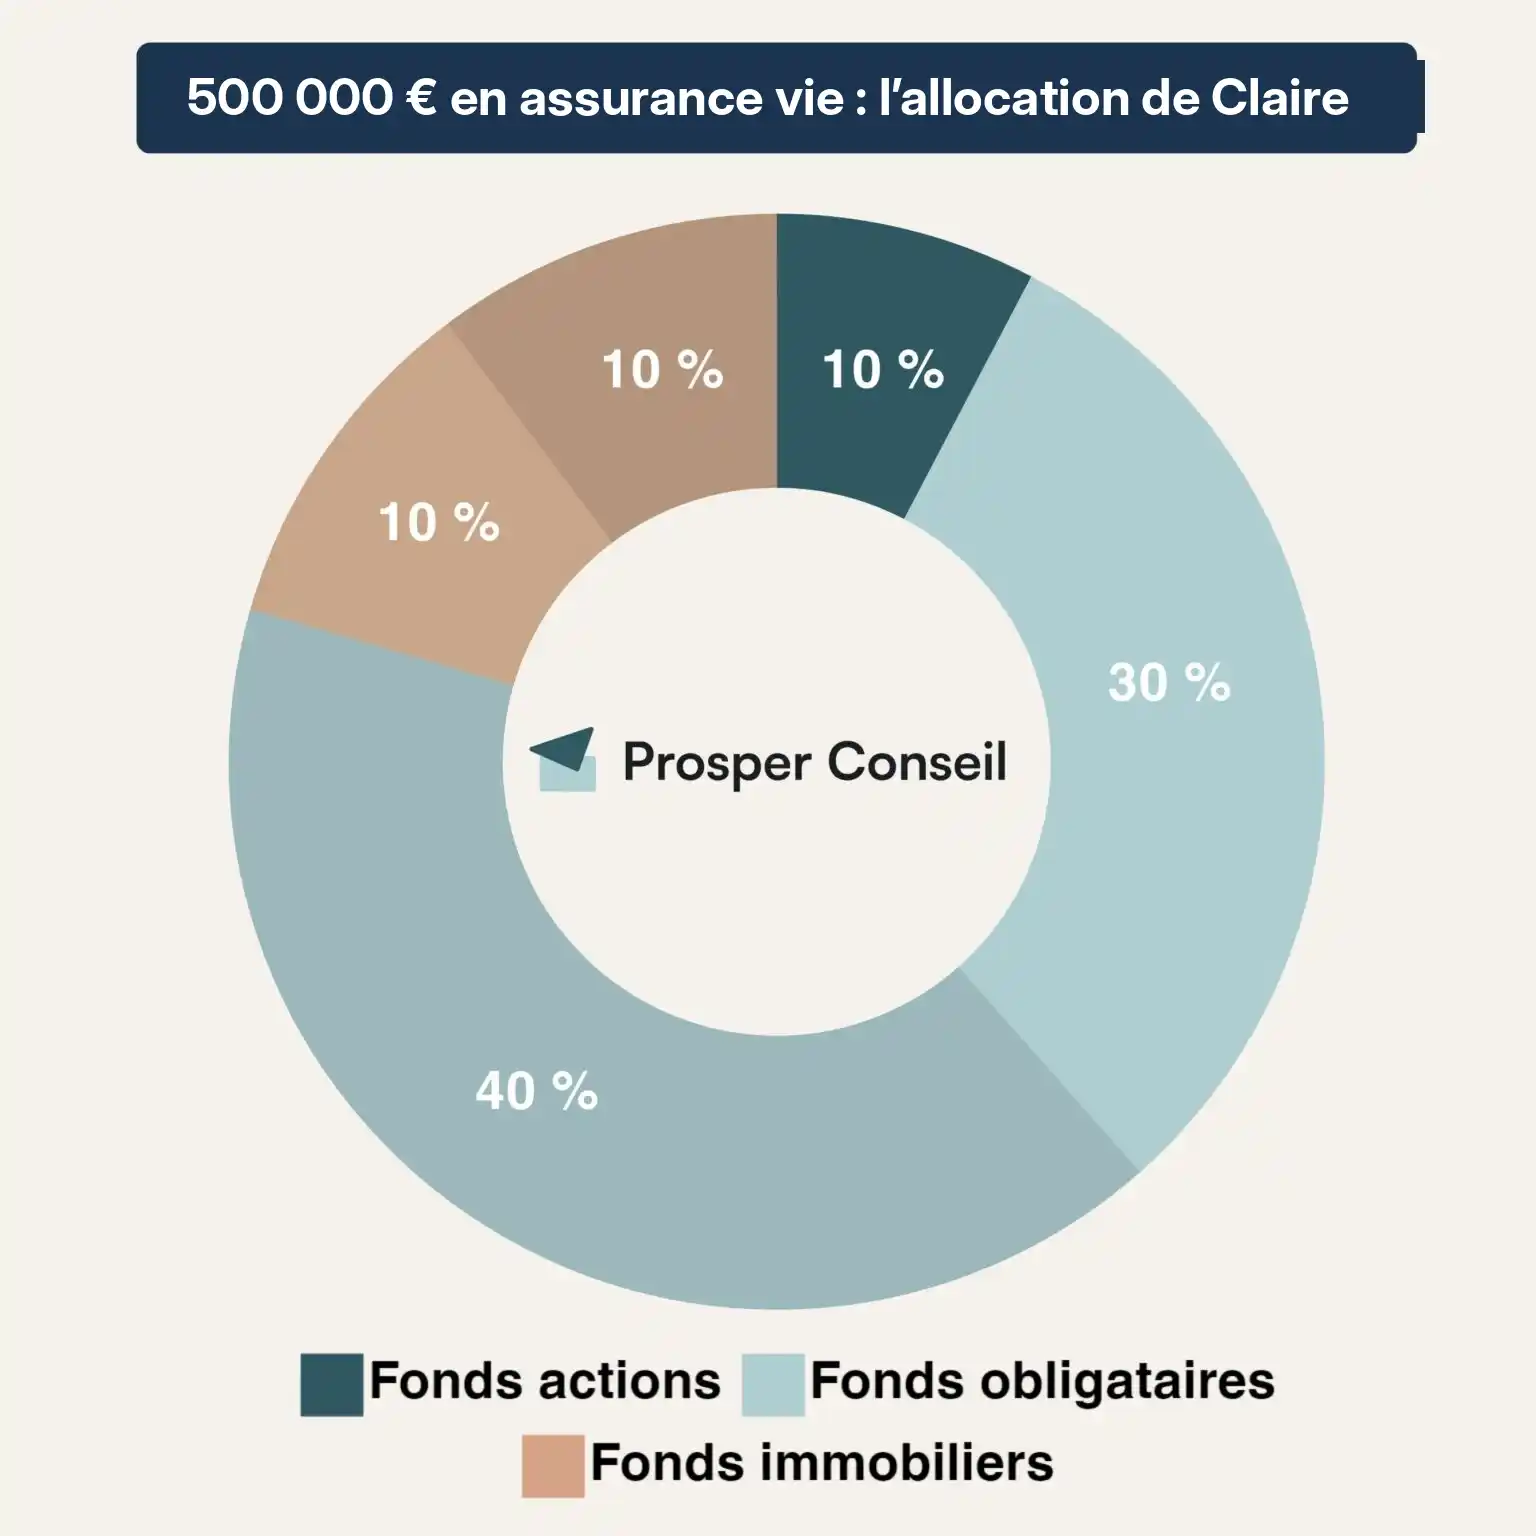
Pourquoi cette répartition ? Les fonds obligataires constituent la majorité du portefeuille pour rechercher des revenus et limiter la volatilité. Les fonds immobiliers (SCPI) diversifient le portefeuille tout en générant des revenus réguliers, tandis que les fonds actions offrent un potentiel de croissance à long terme.
💡 Note : prévoyez une réserve sécurisée sur un fonds euros pour financer vos prochains retraits. Avec 12 000 € disponibles, vous pouvez percevoir 500 € par mois pendant 2 ans, sans devoir vendre vos placements en cas de baisse des marchés.
Quel contrat d’assurance vie choisir pour une rente mensuelle ?
Pour percevoir des revenus mensuels, privilégiez une assurance vie avec des frais réduits, un large choix de placements et un bon service client.
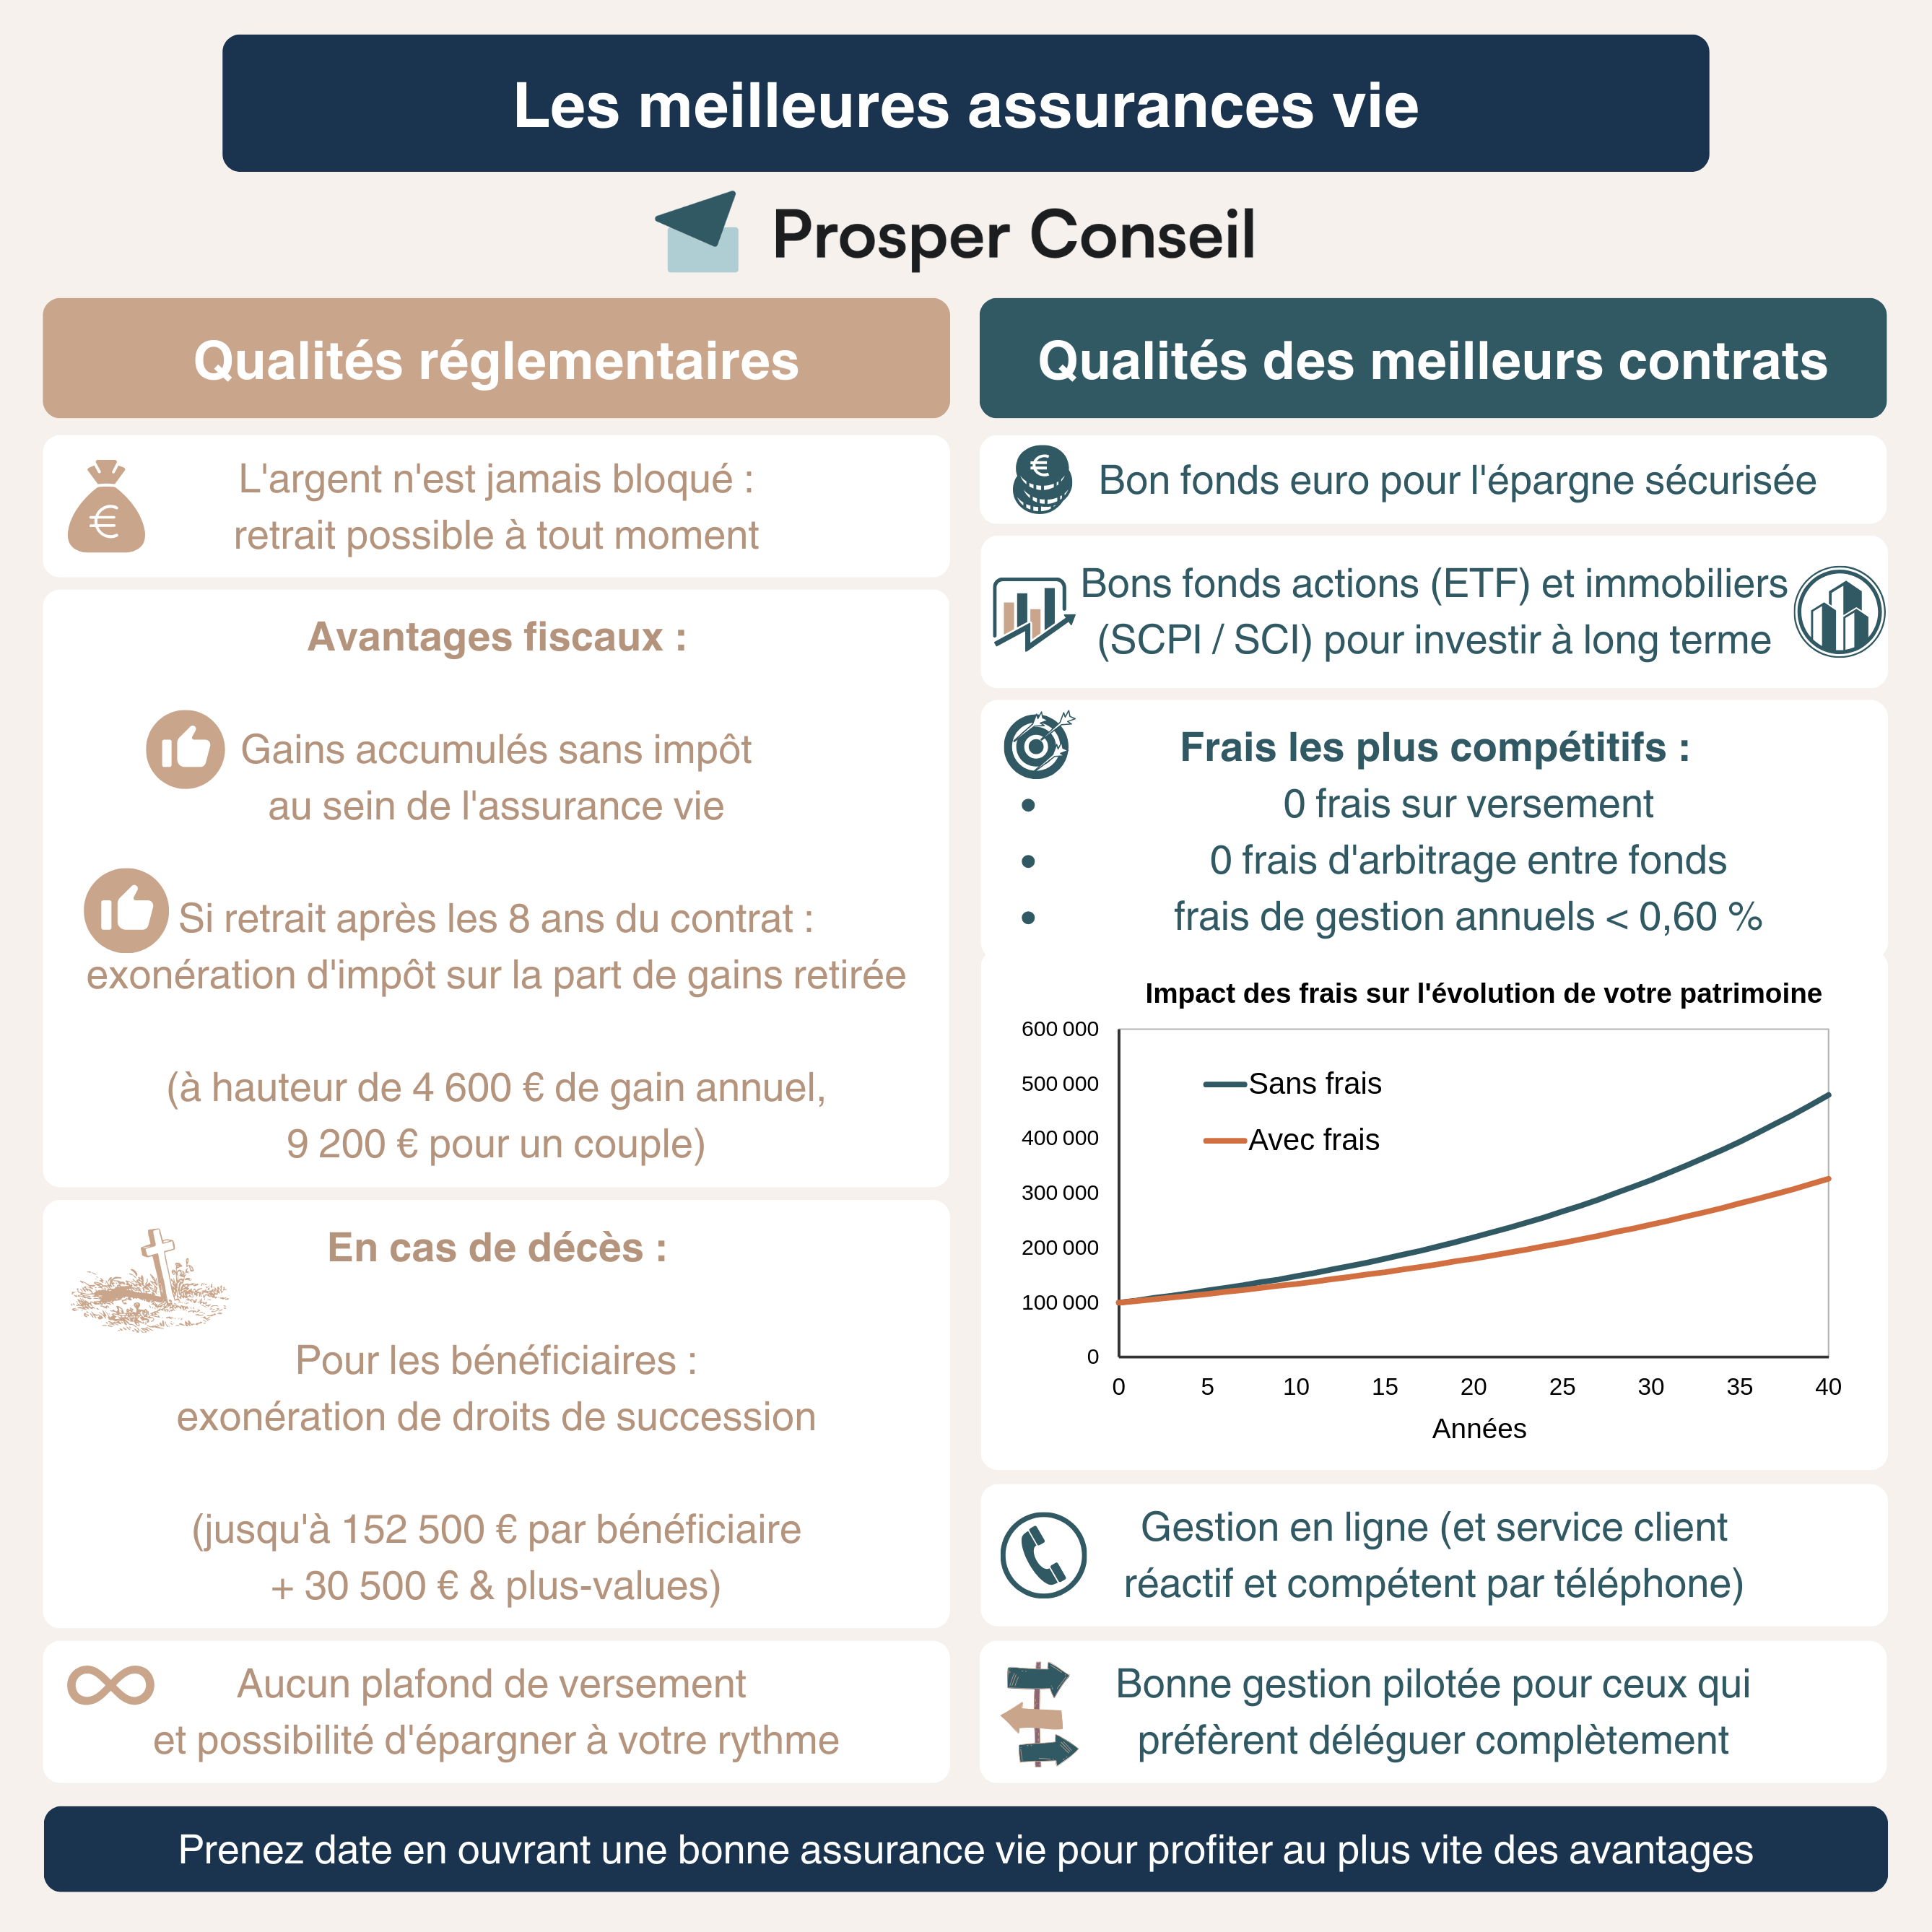
Parmi les meilleurs contrats d’assurance vie :
- Lucya CNP : seulement 0,30 % de frais annuels sur les unités de compte, avec un large choix de placements.
- Linxea Spirit 2 : 0,50 % de frais annuels et une excellente diversité d’ETF, de fonds euros et de SCPI.
- Lucya Cardif : 0,50 % de frais annuels et plus de 2 300 unités de compte pour diversifier votre patrimoine.
➡️ Retrouvez notre comparatif des meilleures assurances vie pour comparer en détail les frais, les fonds euros et les placements proposés par chaque contrat.
Rente mensuelle en assurance vie : quelle fiscalité ?
Combien d’impôts allez-vous payer sur les revenus mensuels de votre assurance vie ? La réponse dépend de la manière dont vous récupérez votre argent.
Rachats programmés : seule la part de gains est imposable
Chaque retrait d’assurance vie comprend une fraction de vos versements et une fraction de gains. Seuls les gains entrent dans le calcul de l’impôt. Pour un premier retrait, leur proportion correspond aux gains accumulés rapportés à la valeur totale du contrat.
La fiscalité de l’assurance vie comporte de nombreuses subtilités (date des versements, ancienneté du contrat, etc.). Voici un tableau récapitulatif pour mieux la comprendre :
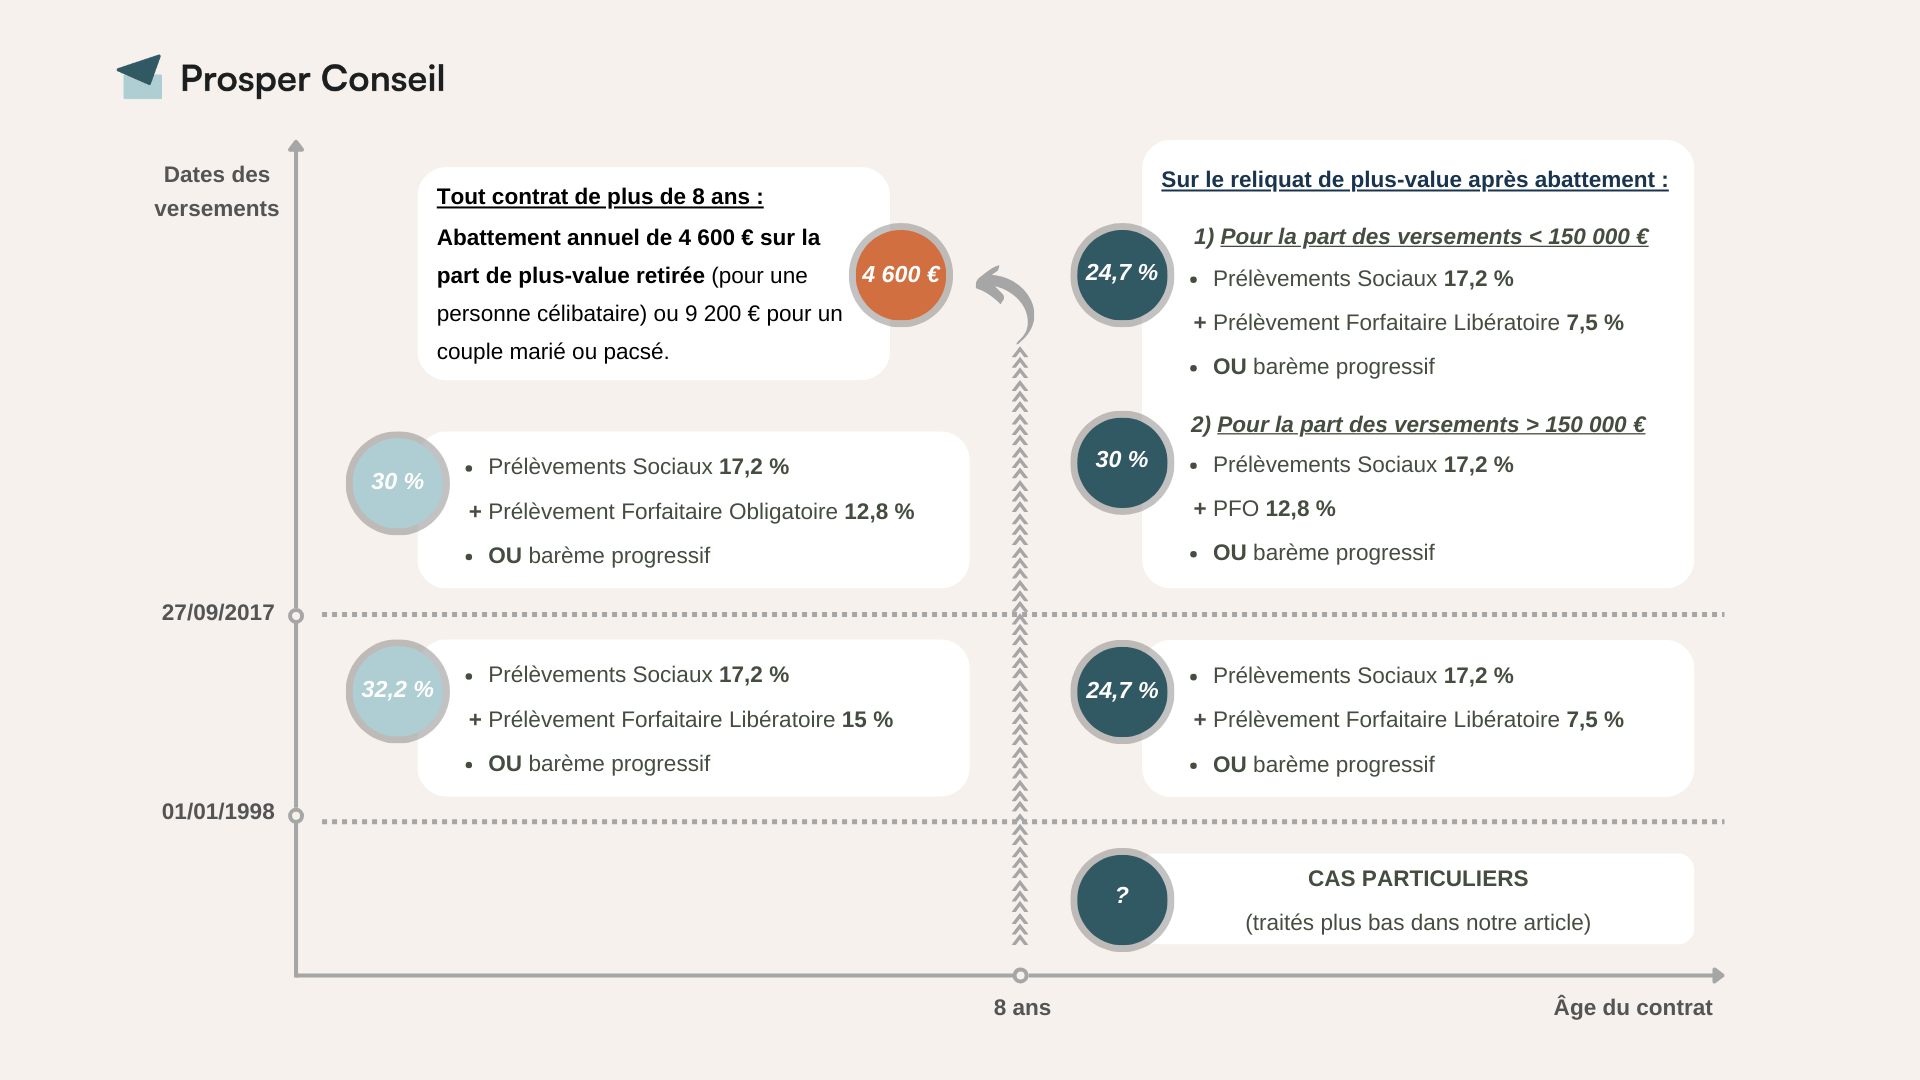
Après l’anniversaire des 8 ans du contrat, un abattement fiscal annuel sur les gains retirés s’applique : 4 600 € pour une personne seule, 9 200 € pour un couple marié ou pacsé imposé en commun.
Les prélèvements sociaux sur les gains d’assurance vie restent à 17,2 %. L’abattement ne les efface pas.
➡️ Pour en savoir plus, consultez notre guide sur la fiscalité des rachats en assurance vie.
Rente viagère : une fraction imposable fixée selon votre âge
La rente issue d’une assurance vie relève du régime des rentes viagères à titre onéreux. La fraction soumise au barème de l’impôt dépend de votre âge au premier versement : 70 % avant 50 ans, 50 % de 50 à 59 ans, 40 % de 60 à 69 ans et 30 % à partir de 70 ans.
Par exemple, si vous commencez à percevoir votre rente à 65 ans, seul 40 % de son montant est imposable à vie, même après 70 ans. Mais contrairement aux rachats, vous ne bénéficiez pas de l’abattement annuel de 4 600 € ou 9 200 €.
💡 Exemple : vous percevez une rente viagère de 500 € par mois depuis vos 65 ans. Seul 40 % est imposable, soit 200 € d’assiette imposable par mois. Avec une tranche d’imposition à 30 %, vous payez 60 € d’impôt sur le revenu et 37 € de prélèvements sociaux (18,6 % et non 17,2 %). Il vous reste donc 403 € nets par mois.
Notre avis : quelle stratégie de revenus mensuels choisir ?
Pour compléter vos revenus à la retraite avec une rente mensuelle issue de l’assurance vie, partez des dépenses que vos pensions ne couvrent pas. Distinguez les besoins indispensables des dépenses ajustables.
Conserver de la souplesse ou garantir un minimum à vie
Privilégiez les rachats programmés si vous souhaitez garder la main sur votre capital, financer des projets ponctuels et transmettre l’épargne restante. C’est généralement le meilleur choix.
La rente viagère n’est adaptée que pour sécuriser un complément de revenus à vie et si l’on pense avoir une excellente espérance de vie (centenaire). Vous renoncez définitivement au capital converti et le rendement est faible.
Avant de décider, comparez les rentes proposées avec et sans réversion au conjoint, en tenant compte des frais, de la fiscalité et des possibilités de revalorisation face à l’inflation.
Organiser les revenus à l’échelle du patrimoine
Déterminer combien placer en assurance vie suppose de regarder aussi vos liquidités, vos autres placements et votre objectif de transmission. Prévoyez une révision annuelle des retraits, des frais et de votre allocation patrimoniale.
🧭 Chez Prosper Conseil, nous construisons cette stratégie avec vous, avec un conseil rémunéré par honoraires transparents, sans rétrocommissions de partenaires. Pour chiffrer un complément de revenus compatible avec votre patrimoine et choisir la meilleure stratégie, vous pouvez prendre rendez-vous avec un conseiller Prosper Conseil.
plus de revenus,
moins d’impôts !
Un conseil global à 360° pour mieux
profiter de votre patrimoine