Démembrer un compte-titres : fonctionnement, fiscalité et intérêt
Démembrer un compte-titres consiste à répartir les droits attachés aux titres entre l’usufruitier et le nu-propriétaire. L’usufruitier perçoit les revenus et dispose d’un pouvoir de gestion encadré, tandis que le nu-propriétaire conserve la nue-propriété des titres et a vocation à en récupérer la pleine propriété à la fin de l’usufruit.
Ce montage permet de transmettre un portefeuille sans figer sa gestion, mais il faut prévoir clairement qui peut vendre, ce que devient l’argent et qui paie l’impôt.
💡 Note : l’expression « compte-titres démembré » est un raccourci pratique. Le démembrement porte sur les droits de propriété attachés aux titres composant le portefeuille. Le compte-titres est l’enveloppe dans laquelle ces titres sont inscrits et gérés.
📌 En bref, voici les points essentiels à savoir avant de démembrer un compte-titres :
- La donation de la nue-propriété permet d’anticiper la transmission tout en conservant les revenus : la valeur taxable de la donation dépend de l’âge de l’usufruitier selon le barème fiscal de l’usufruit et de la nue-propriété.
- Lorsqu’un titre est vendu, le traitement fiscal (impôt sur la plus-value) dépend de ce que devient l’argent de la vente : partage entre usufruitier et nu-propriétaire, réinvestissement dans de nouveaux titres démembrés ou quasi-usufruit
- La convention de démembrement est essentielle : elle doit préciser les pouvoirs de gestion, l’information du nu-propriétaire, le sort du prix après une cession et le financement de l’impôt.
Démembrer un compte-titres : comprendre le fonctionnement
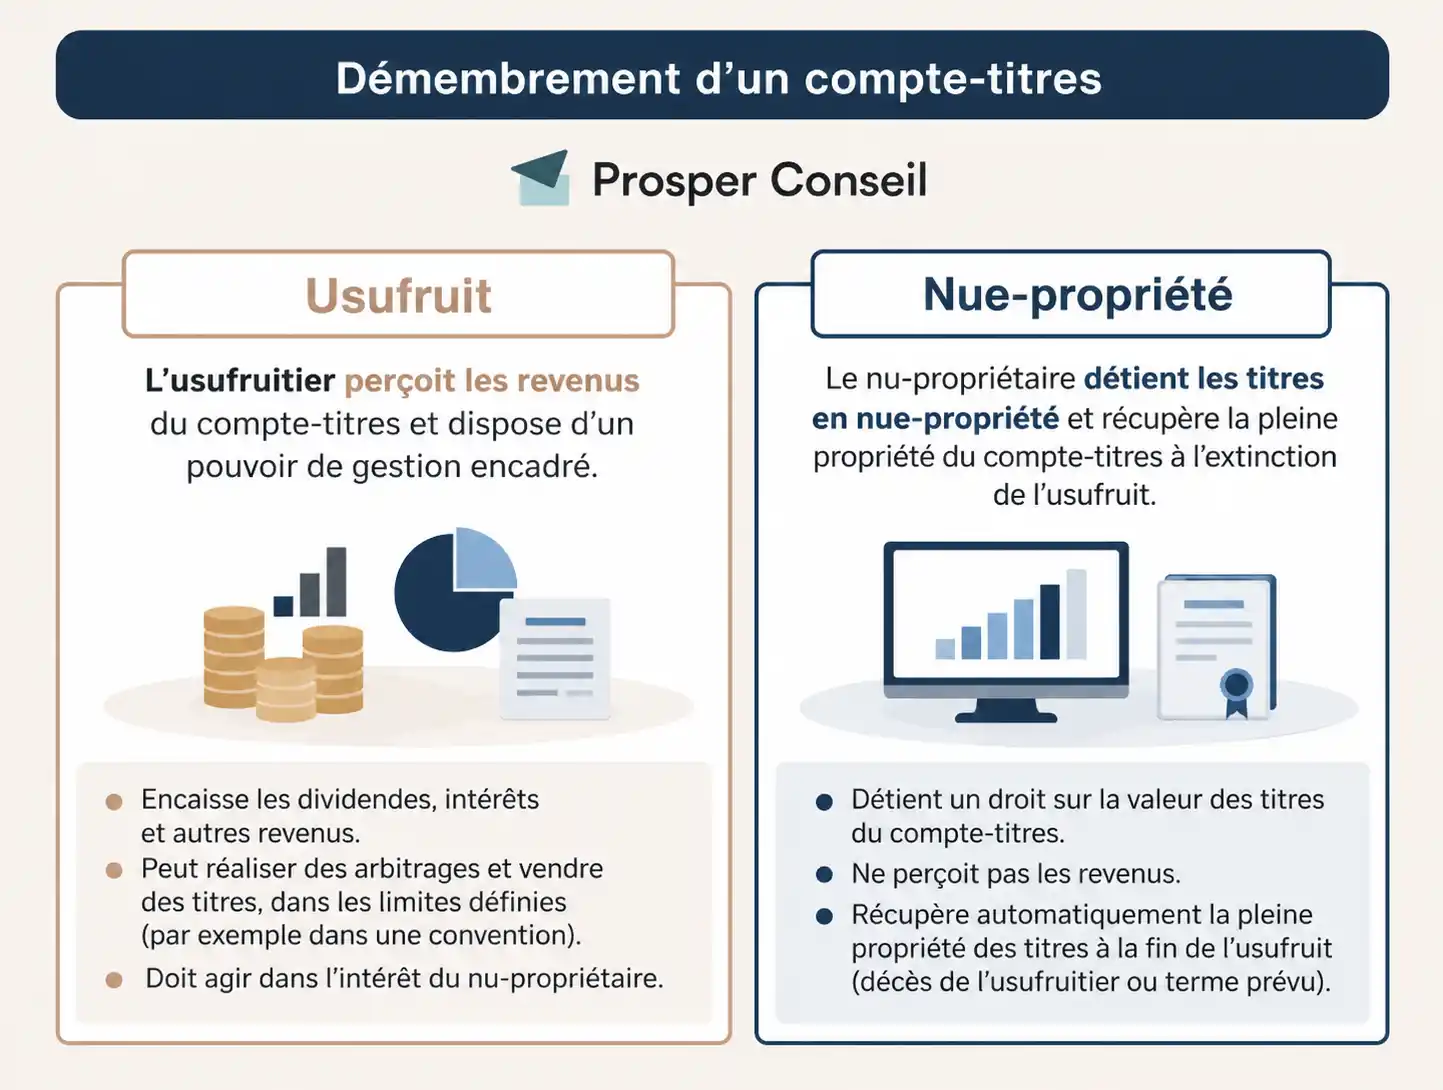
Le démembrement de propriété, surtout connu dans l’immobilier, peut aussi s’appliquer aux titres financiers détenus dans un compte-titres ordinaire (CTO). Le principe reste le même : les droits sur les revenus et sur le capital sont répartis entre l’usufruitier et le nu-propriétaire :
➡️ Pour mieux comprendre ce mécanisme, notre guide détaille le fonctionnement du démembrement de propriété, entre usufruit et nue-propriété.
Donation ou succession : 2 points de départ
👨👩👧👦 Lors d’une donation avec réserve d’usufruit, vous donnez la nue-propriété des titres à vos enfants, mais vous conservez leur usufruit. Concrètement, vous continuez à percevoir les revenus du portefeuille, tandis que vos enfants récupéreront la pleine propriété des titres à la fin de l’usufruit (le plus souvent à votre décès lorsqu’il s’agit d’un usufruit viager).
Avant de donner, vérifiez donc que vous n’aurez pas besoin de récupérer librement le capital transmis pour financer vos dépenses futures.
Le démembrement peut aussi résulter d’une succession. Selon la situation familiale et les dispositions successorales applicables, le conjoint survivant peut recevoir l’usufruit de tout ou partie du patrimoine, tandis que les enfants en reçoivent la nue-propriété. Un portefeuille de titres peut alors se retrouver démembré.
Dans les 2 situations, il faut savoir précisément quels titres sont démembrés, qui détient l’usufruit, qui détient la nue-propriété et à partir de quelle date.
Démembrement et indivision : quelle différence ?
⚖️ Quand un compte-titres est démembré, l’usufruitier et le nu-propriétaire n’ont pas les mêmes droits sur le portefeuille. L’usufruitier perçoit les revenus et le nu-propriétaire détient les droits sur le capital.
L’indivision fonctionne autrement : plusieurs personnes détiennent ensemble le même droit. Par exemple, deux enfants peuvent recevoir chacun 50 % de la nue-propriété d’un portefeuille.
Les 2 situations peuvent donc se cumuler : un parent conserve l’usufruit du portefeuille tandis que ses deux enfants détiennent ensemble la nue-propriété en indivision.
Compte-titres démembré : qui gère et qui perçoit les revenus ?
📌 Le tableau ci-dessous résume la répartition des rôles. Il distingue la gestion des placements et la disposition du capital :
| Opération | Usufruitier | Nu-propriétaire |
|---|---|---|
| Percevoir les dividendes ordinaires et coupons | Reçoit les revenus | Ne les reçoit pas |
| Arbitrer des titres dans le portefeuille | Gestion avec remplacement des titres cédés | Droit à l’information |
| Disposer définitivement du capital ou mettre fin au démembrement | Ne peut pas s’approprier seul le capital | Attention à tenir compte des droits du nu-propriétaire |
| Suivre le portefeuille | Communique sa composition et sa valeur | Contrôle la préservation de ses droits |
La liberté d’arbitrage ne donne donc pas un droit de consommation du capital. C’est la distinction à conserver lors de chaque vente.
L’usufruitier a un pouvoir de gestion encadré
📜 L’arrêt « Baylet » du 12 novembre 1998 reconnaît à l’usufruitier un pouvoir de gestion du portefeuille considéré dans son ensemble : il peut céder certains titres à condition de les remplacer et de préserver la substance du portefeuille. L’acte à l’origine du démembrement et la convention peuvent toutefois encadrer plus précisément ses pouvoirs.
Par exemple, remplacer une ligne trop concentrée par des placements diversifiés répond à une logique de gestion. Vendre cette ligne pour payer des dépenses personnelles touche au capital : cette opération exige une autre organisation juridique.
La préservation du portefeuille doit aussi guider le niveau de risque accepté. Nous recommandons de fixer une stratégie patrimoniale cohérente avec les besoins de revenus, l’horizon de placement et les intérêts des deux parties.
Les revenus courants reviennent à l’usufruitier
💰 L’usufruitier perçoit les revenus courants produits par les titres (exemple : les dividendes).
Par exemple, si un portefeuille démembré de 300 000 € verse 8 000 € de dividendes dans l’année, ces 8 000 € reviennent à l’usufruitier. Le nu-propriétaire ne les perçoit pas : ses droits portent sur le capital.
Il faut en revanche bien distinguer un revenu d’une vente de titres. Si des actions sont vendues pour 50 000 €, les 50 000 € reçus ne deviennent pas automatiquement un revenu de l’usufruitier. Il s’agit du prix de vente d’une partie du portefeuille.
Le sort de cette somme dépend alors de ce qui a été prévu entre l’usufruitier et le nu-propriétaire : partage du prix, réinvestissement dans de nouveaux titres démembrés ou quasi-usufruit. C’est une distinction importante : un dividende revient directement à l’usufruitier, alors que le prix de vente d’un titre concerne aussi les droits du nu-propriétaire sur le capital.
Fiscalité du compte-titres démembré : qui paie quoi ?
🧾 La fiscalité dépend de la nature de l’argent reçu : revenus du portefeuille ou argent issu d’une vente. Les dividendes et intérêts reviennent à l’usufruitier : c’est donc lui qui les déclare et paie l’impôt. Pour les plus-values, il faut regarder ce que devient l’argent après la vente.
Dividendes et intérêts : l’usufruitier paie l’impôt
💶 Les revenus perçus par l’usufruitier sont soumis à la fiscalité classique du compte-titres. Par défaut, ils sont taxés au prélèvement forfaitaire unique (PFU), soit 31,4 % en 2026 : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux.
Vous pouvez aussi opter pour le barème progressif de l’impôt sur le revenu. En revanche, attention, car l’option pour le barème progressif est globale pour l’année : vous ne pouvez pas choisir le PFU pour certains revenus mobiliers et le barème pour d’autres.
Notre article sur la fiscalité du CTO détaille le choix entre PFU et barème progressif.
Plus-values du compte-titres démembré : qui paie l’impôt ?
La personne imposée dépend notamment de l’origine du démembrement, des clauses de la convention et de l’affectation du prix de cession : répartition entre l’usufruitier et le nu-propriétaire, remploi dans de nouveaux titres démembrés ou mise à disposition de l’usufruitier dans le cadre d’un quasi-usufruit. Voici un tableau récapitulatif :
| Que devient l’argent issu de la vente des titres ? | Qui paie l’impôt sur la plus-value ? |
|---|---|
| Usufruitier et nu-propriétaire cèdent ensemble leurs droits et se répartissent le prix | Chacun, selon la valeur de son droit |
| La convention impose de réinvestir l’argent dans de nouveaux titres démembrés | Le nu-propriétaire |
| L’argent est laissé à la disposition de l’usufruitier dans le cadre d’un quasi-usufruit | L’usufruitier |
⚠️ Ce tableau présente les règles de principe. Le traitement fiscal peut varier. La convention doit être examinée avant toute opération.
💡 Note : une obligation de remploi n’a pas le même effet qu’une simple possibilité de réinvestir. Si la convention impose le réinvestissement du prix dans de nouveaux titres eux-mêmes démembrés, la plus-value est en principe imposée au nom du nu-propriétaire. Si le remploi reste facultatif et que l’usufruitier peut disposer du prix, il est en principe imposé sur la plus-value. (Conseil d’État, décision n° 429187)
Le cas du quasi-usufruit
💳 En cas de quasi-usufruit, l’usufruitier peut disposer librement des sommes issues de la vente des titres, y compris les consommer ou les réinvestir.
En contrepartie, le nu-propriétaire devient titulaire d’une créance de restitution. À la fin du quasi-usufruit, l’usufruitier ou sa succession doit restituer une somme équivalente à celle dont il a eu la disposition. Cette obligation découle du régime du quasi-usufruit prévu par l’article 587 du Code civil.
Par exemple, si l’usufruitier reçoit 100 000 € en quasi-usufruit, la créance de restitution du nu-propriétaire est de 100 000 €. Celui-ci supporte donc un risque de solvabilité : si le patrimoine de l’usufruitier est insuffisant au terme du quasi-usufruit, la créance pourra être difficile à recouvrer.
Voici un tableau récapitulatif des avantages et des inconvénients du quasi-usufruit :
| ✅ Avantages | ⚠️ Inconvénients |
|---|---|
| Liberté d’utilisation des liquidités : l’usufruitier peut utiliser ou réinvestir les sommes sans devoir conserver les mêmes liquidités. | Risque pour le nu-propriétaire : si le patrimoine de l’usufruitier devient insuffisant, la créance de restitution peut être difficile à recouvrer. |
| Souplesse de gestion : les sommes peuvent être réallouées en fonction des besoins de l’usufruitier. | Fiscalité et rédaction à sécuriser : la créance de restitution n’est pas toujours déductible de la succession et le traitement dépend notamment de l’article 774 bis du CGI. |
➡️ Voir notre guide pour creuser le fonctionnement du quasi-usufruit.
Démembrer un compte-titres : quel intérêt pour la transmission ?
🎁 Donner la nue-propriété permet de commencer à transmettre votre patrimoine tout en conservant les revenus du portefeuille. Dans une donation avec réserve d’usufruit viager, les droits de donation sont calculés sur la valeur fiscale de la nue-propriété, déterminée selon l’âge de l’usufruitier.
Exemple : transmettre 300 000 € à 2 enfants
👩⚕️ Claire, 65 ans, possède un portefeuille de 300 000 € qu’elle souhaite transmettre à ses 2 enfants. À 65 ans, la nue-propriété représente fiscalement 60 % de la pleine propriété.
La valeur donnée est donc : 300 000 € × 60 % = 180 000 €, soit 90 000 € par enfant. Chaque enfant bénéficie d’un abattement de 100 000 € par parent tous les 15 ans.
Si Claire n’a pas déjà consommé tout ou partie de cet abattement au cours des 15 dernières années, aucun droit de donation n’est dû dans cet exemple. Les éventuels frais liés à la donation restent néanmoins à prévoir. Claire conserve l’usufruit et continue donc à percevoir les revenus du portefeuille.
Que se passe-t-il au décès de l’usufruitier ?
⚰️ Si les titres sont toujours démembrés au décès de l’usufruitier, le nu-propriétaire en récupère la pleine propriété sans nouveaux droits de mutation au titre de cette réunion.
L’usufruit s’éteint et rejoint alors la nue-propriété. Une vente ultérieure des titres peut en revanche entraîner l’imposition d’une plus-value.
➡️ Notre guide explique plus largement comment optimiser sa succession.
💡 Note : si les titres ont été vendus et que le prix a été placé sous quasi-usufruit, le mécanisme est différent : le nu-propriétaire détient alors une créance de restitution sur la succession de l’usufruitier. Son traitement fiscal doit être examiné au regard de l’article 774 bis du CGI.
Convention de démembrement : les clauses à prévoir
📝 Les règles du démembrement doivent être organisées avec précision dans l’acte à l’origine du démembrement et, si nécessaire, dans une convention complémentaire.
Il faut notamment prévoir :
- les pouvoirs de gestion de l’usufruitier ;
- les opérations nécessitant l’accord du nu-propriétaire ;
- l’information de chacune des parties ;
- le sort du prix en cas de cession ;
- l’existence ou non d’une obligation de remploi ;
- les modalités d’un éventuel quasi-usufruit ;
- et le financement de l’impôt dû lors des opérations.
Il faut également vérifier que la banque ou le courtier est en mesure de mettre concrètement cette organisation en œuvre.
Qui peut gérer le portefeuille ?
📈 La convention doit préciser l’étendue des pouvoirs de gestion de l’usufruitier, dans le respect de son obligation de préserver la substance du portefeuille. Elle peut notamment encadrer les arbitrages, les changements importants de niveau de risque et les opérations nécessitant l’accord du nu-propriétaire.
L’objectif est de laisser suffisamment de liberté pour gérer le portefeuille sans porter atteinte aux droits du nu-propriétaire.
Conclusion : ce qu’il faut vérifier avant de démembrer un compte-titres
⚖️ Le démembrement d’un compte-titres est surtout adapté si vous souhaitez transmettre la nue-propriété d’un portefeuille tout en conservant ses revenus.
En contrepartie, vous ne disposez plus seul du capital transmis : sa gestion et son utilisation doivent respecter les droits du nu-propriétaire et les règles prévues lors du démembrement.
Avant de donner, il faut donc vérifier 2 choses :
- le capital dont vous aurez encore besoin personnellement ;
- et les règles de fonctionnement du portefeuille une fois démembré.
Conserver suffisamment de capital disponible
🛡️ Vous devez conserver suffisamment de patrimoine en pleine propriété pour financer votre retraite, vos projets et les imprévus.
Par exemple, si vous disposez d’un compte-titres de 1 M€, rien ne vous oblige à démembrer la totalité. Vous pouvez conserver 400 000 € en pleine propriété et donner la nue-propriété des 600 000 € restants.
Le montant transmis doit donc être fixé à partir de vos besoins futurs, pas uniquement de l’économie de droits de donation.
Prévoir dès le départ la gestion, les ventes et la fiscalité
📝 Une fois le portefeuille démembré, usufruitier et nu-propriétaire doivent savoir précisément qui peut faire quoi.
La convention doit notamment organiser les pouvoirs de gestion, l’information du nu-propriétaire et le sort de l’argent lorsqu’un titre est vendu.
Ce dernier point est essentiel : selon que l’argent est partagé, réinvesti dans de nouveaux titres démembrés ou laissé à l’usufruitier en quasi-usufruit, la personne imposée sur la plus-value n’est pas la même.
Le quasi-usufruit demande aussi une vigilance particulière. L’usufruitier peut utiliser l’argent, mais le nu-propriétaire détient en contrepartie une créance de restitution. Il faut donc s’assurer que cette somme pourra effectivement être restituée plus tard.
En pratique, un bon démembrement doit concilier 4 éléments : le montant à transmettre, les revenus à conserver, la liberté de gestion et la fiscalité des futures opérations.
➡️ Si vous envisagez de démembrer un portefeuille, échangez avec un conseiller Prosper Conseil pour déterminer le montant à transmettre et préparer l’organisation avec votre notaire ou votre avocat.
plus de revenus,
moins d’impôts !
Un conseil global à 360° pour mieux
profiter de votre patrimoine