Réinvestir une assurance vie après un décès : que faire du capital reçu ?
Au décès de l’assuré, l’assurance vie est dénouée : le contrat prend fin et le capital devient payable au bénéficiaire désigné. C’est à ce moment-là que se pose réellement la question du réinvestissement. Le bénéficiaire ne reprend ni le contrat du défunt, ni son ancienneté fiscale : il doit décider comment réinvestir le capital reçu dans son propre patrimoine.
Le réinvestissement d’une assurance vie après un décès commence donc par une rupture : vous ne poursuivez pas le contrat du défunt. Vous repartez avec un capital à intégrer à votre propre patrimoine.
Nous allons d’abord expliquer ce qui se passe au dénouement du contrat et pourquoi l’assurance vie se distingue, à cet égard, d’un contrat de capitalisation ou d’un compte-titres. Ensuite seulement viennent les décisions d’investissement.
Réinvestissement d’une assurance vie après un décès : que se passe-t-il au dénouement ?
Pour comprendre le réinvestissement d’une assurance vie après un décès, il faut d’abord comprendre ce que le décès change juridiquement. Contrairement à une idée assez intuitive, le bénéficiaire ne devient pas titulaire de l’assurance vie du défunt : le contrat est dénoué et donne lieu au versement de la prestation prévue.
Le décès de l’assuré dénoue le contrat d’assurance vie
Dans la majorité des contrats, le souscripteur est également l’assuré. Mais juridiquement, c’est bien le décès de l’assuré qui déclenche le versement du capital ou de la rente au bénéficiaire.
L’article L. 132-8 du Code des assurances prévoit ainsi que le capital ou la rente garantis peuvent être payables au décès de l’assuré à un ou plusieurs bénéficiaires déterminés. Lorsque le bénéficiaire est identifié, l’assureur dispose ensuite de 15 jours après réception de l’avis de décès et connaissance de ses coordonnées pour demander les pièces nécessaires au paiement. À compter de la réception de ces pièces, l’article L. 132-23-1 prévoit un délai maximal d’un mois pour verser le capital ou la rente.
Lorsque le contrat comporte un bénéficiaire déterminé, le capital versé bénéficie par ailleurs du régime particulier de l’assurance vie : l’article L. 132-12 du Code des assurances prévoit qu’il ne fait pas partie de la succession de l’assuré.
➡️ Les règles fiscales applicables au décès sont détaillées séparément dans notre guide sur l’assurance vie et la succession.
Le bénéficiaire ne reprend ni le contrat ni son ancienneté fiscale
C’est le point essentiel pour la suite : l’assurance vie du défunt n’est pas transférée au bénéficiaire. Le bénéficiaire dispose donc d’un droit au capital ou à la rente prévu par le contrat, puis doit décider ce qu’il fera de cette somme.
En pratique, dans la grande majorité des situations, le bénéficiaire se retrouve donc avec des liquidités à réinvestir, et non avec le portefeuille du défunt transféré tel quel.
Si l’assurance vie détenait par exemple un fonds euro, des ETF ou différents fonds d’investissement, vous ne récupérez pas ces placements dans une assurance vie ouverte à votre nom. Et surtout, l’ancienneté fiscale du contrat du défunt disparaît avec son dénouement. Si vous ouvrez ensuite une nouvelle assurance vie, celle-ci commence avec sa propre date de souscription.
Assurance vie, contrat de capitalisation et CTO : le décès n’a pas les mêmes conséquences
C’est une différence importante avec d’autres formes de détention :
- Un contrat de capitalisation ne se dénoue pas automatiquement au décès de son souscripteur ; il entre dans l’actif successoral et peut être transmis aux héritiers, qui peuvent notamment choisir de le conserver. Il conserve alors son antériorité fiscale.
- Sur un compte-titres ordinaire (CTO), le mécanisme est encore différent : le compte est bloqué pendant le règlement de la succession, mais les titres eux-mêmes peuvent ensuite être conservés en indivision, attribués ou transférés aux héritiers, ou vendus. Le décès n’impose donc pas nécessairement leur liquidation.
L’assurance vie crée au contraire une véritable étape de réinvestissement : une fois le contrat dénoué et le capital versé, il faut reconstruire une stratégie dans vos propres enveloppes d’investissement. C’est seulement à partir de ce moment que vos besoins de liquidités, votre horizon, votre âge, vos autres actifs et vos objectifs de transmission doivent guider les choix suivants.
Assurance vie, PEA, PER, CTO ou contrat de capitalisation : quelle enveloppe choisir ?
Une fois le capital versé, commencez par séparer l’argent dont vous pourriez avoir besoin dans les prochaines années du capital que vous pouvez réellement investir à long terme. Un futur apport immobilier, des travaux ou une aide prévue à vos enfants n’ont pas vocation à supporter le même risque qu’une somme destinée à rester investie pendant quinze ou vingt ans.
Vous pouvez ensuite choisir les enveloppes adaptées à chacune de ces poches. Le fait que l’argent provienne d’une assurance vie ne donne aucun avantage particulier à le replacer dans une autre assurance vie. Si vous investissez le capital sur votre propre assurance vie, votre PEA, votre PER ou votre compte-titres ordinaire (CTO), ce sont désormais les règles de vos propres enveloppes qui s’appliquent.
Assurance vie, PEA, PER ou CTO : chaque enveloppe a son rôle
L’assurance vie est une enveloppe particulièrement polyvalente. Elle permet de conserver une épargne disponible, d’investir à la fois sur un fonds euro et sur des actifs plus dynamiques, tout en offrant un cadre spécifique pour organiser sa transmission.
Mais polyvalente ne veut pas dire universelle. Le PEA est souvent plus efficace pour construire une poche actions à long terme, le PER répond à une logique de retraite et de déduction fiscale, tandis que le compte-titres ordinaire (CTO) offre beaucoup plus de liberté pour investir sur les marchés financiers.
On compare bien ici des enveloppes d’investissement. Un ETF, une SCPI, une obligation ou du private equity sont des placements que l’on peut retrouver dans différentes enveloppes. Concrètement, le choix de l’enveloppe détermine surtout la fiscalité, les règles de retrait, les possibilités de transmission et l’univers d’investissement disponible.
➡️ Le tableau ci-dessous permet de comparer en un coup d’œil les quatre principales enveloppes :
| 4 enveloppes d’investissement | Compte Titres Ordinaire (CTO) | Plan d’Épargne en Actions (PEA) | Assurance vie | Plan d’Épargne Retraite (PER) |
|---|---|---|---|---|
| Univers d’investissement | ✅ Quasi-illimité Actions, obligations, matières premières, etc. | Titres, fonds et ETF éligibles au PEA | Fonds euro et unités de compte disponibles dans le contrat | Fonds euro et unités de compte disponibles dans le contrat |
| Plafond des versements | ✅ Illimité | Versements limités à 225 000 € avec le PEA et le PEA-PME | ✅ Illimité | ⚠️ Illimité (mais plafond annuel) |
| Retraits | Les retraits sont possibles à tout moment | Les retraits sont possibles à tout moment (mais avec un PEA de moins de 5 ans, cela entraîne sa clôture) | Les rachats sont possibles à tout moment | L’argent est bloqué jusqu’au départ à la retraite (sauf cas de déblocages anticipés, voir le fonctionnement du PERin) |
| Déduction fiscale | Non | Non | Non | Déduction des revenus imposables à hauteur de la somme investie (dans la limite d’un plafond annuel) |
| Fiscalité sur les plus-values | Aucun avantage fiscal* | ✅ Gains exonérés d’IR, lors des retraits, avec un PEA ouvert depuis plus de 5 ans | ✅ Après 8 ans, abattement annuel de 4 600 € sur les gains retirés pour une personne seule et de 9 200 € pour un couple marié ou pacsé soumis à imposition commune | ⚠️ Sortie en capital : versements déduits imposés au barème de l’IR ; gains soumis au PFU Versements non déduits : capital exonéré d’IR |
| Succession / transmission | Actif successoral | Clôture au décès puis intégration des avoirs à la succession | ✅ Versements avant 70 ans : abattement de 152 500 € par bénéficiaire. Versements après 70 ans : abattement global de 30 500 € sur les primes ; gains correspondants exonérés de droits de succession | ⚠️ PER assurance : fiscalité successorale différente selon l’âge au décès. PER compte-titres : actif successoral |
| Nombre d’enveloppes autorisées par personne | Illimité | 1 PEA et 1 PEA-PME | Illimité | Illimité |
| Crédit adossé / avance | ✅ Crédit Lombard possible selon l’intermédiaire et les actifs détenus | ❌ Sauf exception | ✅ Avance possible selon les conditions du contrat | ❌ Sauf exception |
* Lorsqu’il n’y a pas d’avantage fiscal, les revenus sont notamment soumis aux prélèvements sociaux (PS) et à l’impôt sur le revenu (IR).
** Dans la limite d’un abattement annuel sur la plus-value de 4 600 € pour une personne seule et 9 200 € pour un couple marié ou pacsé.
Quant au contrat de capitalisation, nous l’avons mis de côté car il répond à des besoins plus spécifiques (proche de l’assurance vie dans son fonctionnement financier, il devient notamment intéressant dans certaines stratégies de donation, de démembrement ou de transmission).
Faut-il alors choisir une seule enveloppe d’investissement ? Généralement non. Dans un patrimoine bien structuré, plusieurs enveloppes remplissent chacune une fonction différente.
➡️ Sur 500 000 € à investir à long terme, vous pourriez par exemple utiliser un PEA pour une partie de votre poche actions, une assurance vie pour le fonds euro, certains investissements et la transmission, puis un CTO pour les actifs qui ne trouvent pas leur place dans les deux premières enveloppes. Quant au PER, il répond encore à une autre logique : consacrer une partie de votre épargne à la retraite lorsque la déduction fiscale des versements présente un réel intérêt.
Après 70 ans, le réinvestissement doit aussi intégrer votre propre transmission
À partir de 70 ans, l’âge devient un critère supplémentaire dans le choix des enveloppes. L’assurance vie conserve un intérêt patrimonial, mais les règles applicables aux nouveaux versements lors de votre propre décès ne sont plus les mêmes que pour des primes versées avant 70 ans. Il devient donc particulièrement utile de raisonner simultanément sur l’investissement du capital et sur sa future transmission.
Depuis le 1er janvier 2026, un autre paramètre s’ajoute : les versements effectués sur un PER à compter du 70e anniversaire du titulaire ne sont plus déductibles du revenu imposable. Selon votre situation, assurance vie, contrat de capitalisation, CTO et stratégies de donation peuvent donc remplir des fonctions complémentaires.
Si vous choisissez l’assurance vie : ancien contrat, nouveau contrat et quel intermédiaire ?
Vous avez décidé de réinvestir tout ou partie du capital reçu en assurance vie ? Il reste encore deux décisions importantes : faut-il alimenter une assurance vie que vous possédez déjà ou ouvrir un nouveau contrat, et auprès de quel intermédiaire ?
📌 Précision importante : vous ne récupérez pas l’ancienneté fiscale de l’assurance vie du défunt. Le capital vous est versé, puis vous le réinvestissez dans vos propres enveloppes. L’« ancien contrat » dont nous parlons ici est donc une assurance vie que vous déteniez déjà avant de recevoir le capital.
Votre ancienne assurance vie mérite-t-elle vraiment de recevoir de nouveaux versements ?
Si vous possédez déjà une assurance vie de plus de 8 ans, son ancienneté fiscale a de la valeur. Les gains retirés d’un contrat de plus de 8 ans bénéficient notamment d’un abattement annuel sur l’impôt sur le revenu de 4 600 € pour une personne seule et 9 200 € pour un couple marié ou pacsé soumis à imposition commune.
Mais l’ancienneté fiscale ne transforme pas un mauvais contrat en bon contrat. Certains contrats bancaires anciens cumulent frais élevés, fonds euro peu compétitif et gamme d’investissements limitée. Y verser 300 000 € supplémentaires uniquement parce que le contrat a quinze ans peut alors coûter beaucoup plus cher que l’avantage fiscal recherché.
La bonne question est donc : si ce contrat n’existait pas déjà, est-ce que vous l’ouvririez aujourd’hui ? Si la réponse est non, mieux vaut souvent conserver l’ancien contrat pour son antériorité fiscale et ouvrir parallèlement une assurance vie plus compétitive pour les nouveaux investissements.
Ouvrir un nouveau contrat permet aussi de choisir un meilleur intermédiaire
À cadre fiscal identique, le choix du contrat et de l’intermédiaire peut pourtant modifier fortement les conditions d’investissement. Deux assurances vie peuvent être très différentes en matière de frais, de fonds euro, d’accès aux ETF, à l’immobilier, au private equity ou encore de qualité de gestion en ligne.
Il faut également distinguer les rôles. L’assureur porte juridiquement le contrat, tandis qu’une banque, un courtier ou une plateforme peut intervenir dans sa distribution et dans la relation avec le client. Le choix de l’intermédiaire influence donc directement les frais négociés, les investissements accessibles, la qualité de l’interface et le service au quotidien.
Chez Prosper Conseil, nous regardons notamment cinq critères avant de sélectionner un contrat :
- les frais du contrat, notamment les frais de gestion et d’arbitrage ;
- la qualité du ou des fonds euro ;
- la gamme d’investissements réellement utile : ETF, fonds obligataires, immobilier, private equity, titres vifs selon les besoins ;
- la solidité et la qualité opérationnelle de l’assureur ;
- la qualité de l’intermédiaire : interface, opérations en ligne, service client et suivi administratif.
Notre comparatif des meilleures assurances vie détaille ces critères. Parmi les contrats français que nous suivons actuellement de près figurent notamment Lucya CNP et Linxea Spirit 2.
Pour une clientèle disposant d’un patrimoine financier plus important, nous mettons également ces contrats en concurrence avec l’assurance vie luxembourgeoise. Accessible chez nous à partir de 125 000 €, elle apporte notamment une architecture d’investissement plus ouverte, le choix de la banque dépositaire, une gestion multidevise et l’accès à un crédit lombard. Elle n’est pas systématiquement supérieure à une bonne assurance vie française : son intérêt dépend du montant investi et des besoins patrimoniaux auxquels elle doit répondre.
💡 Note : avec un patrimoine financier important, avoir plusieurs assurances vie peut être parfaitement rationnel. Cela permet notamment de conserver l’antériorité fiscale d’un ancien contrat tout en investissant les nouveaux capitaux dans de meilleures conditions, mais aussi de répartir les encours entre plusieurs assureurs et d’accéder à des gammes d’investissements complémentaires.
➡️ Le choix du contrat fixe donc les règles du jeu ; il ne décide pas encore de la partie. Une fois l’enveloppe et l’intermédiaire sélectionnés, il reste à déterminer comment répartir réellement le capital entre fonds euro, obligations, actions, immobilier ou autres actifs.
Quels placements choisir pour faire travailler le capital reçu ?
Une fois les enveloppes et les intermédiaires choisis, reste la décision qui aura probablement le plus d’influence sur le résultat à long terme : comment répartir réellement le capital entre les différentes classes d’actifs ?
Il n’existe pas de placement idéal dans l’absolu. Un fonds monétaire, un fonds euro, des obligations, des actions ou du private equity ne répondent ni au même horizon de placement, ni au même besoin de liquidité, ni au même niveau de risque.
À chaque horizon de placement sa classe d’actifs
Vous ne pouvez pas demander au même euro d’être disponible demain, de ne jamais baisser et de produire une forte performance pendant vingt ans. Toute construction patrimoniale suppose donc des arbitrages entre rendement espéré, risque et disponibilité de l’argent.
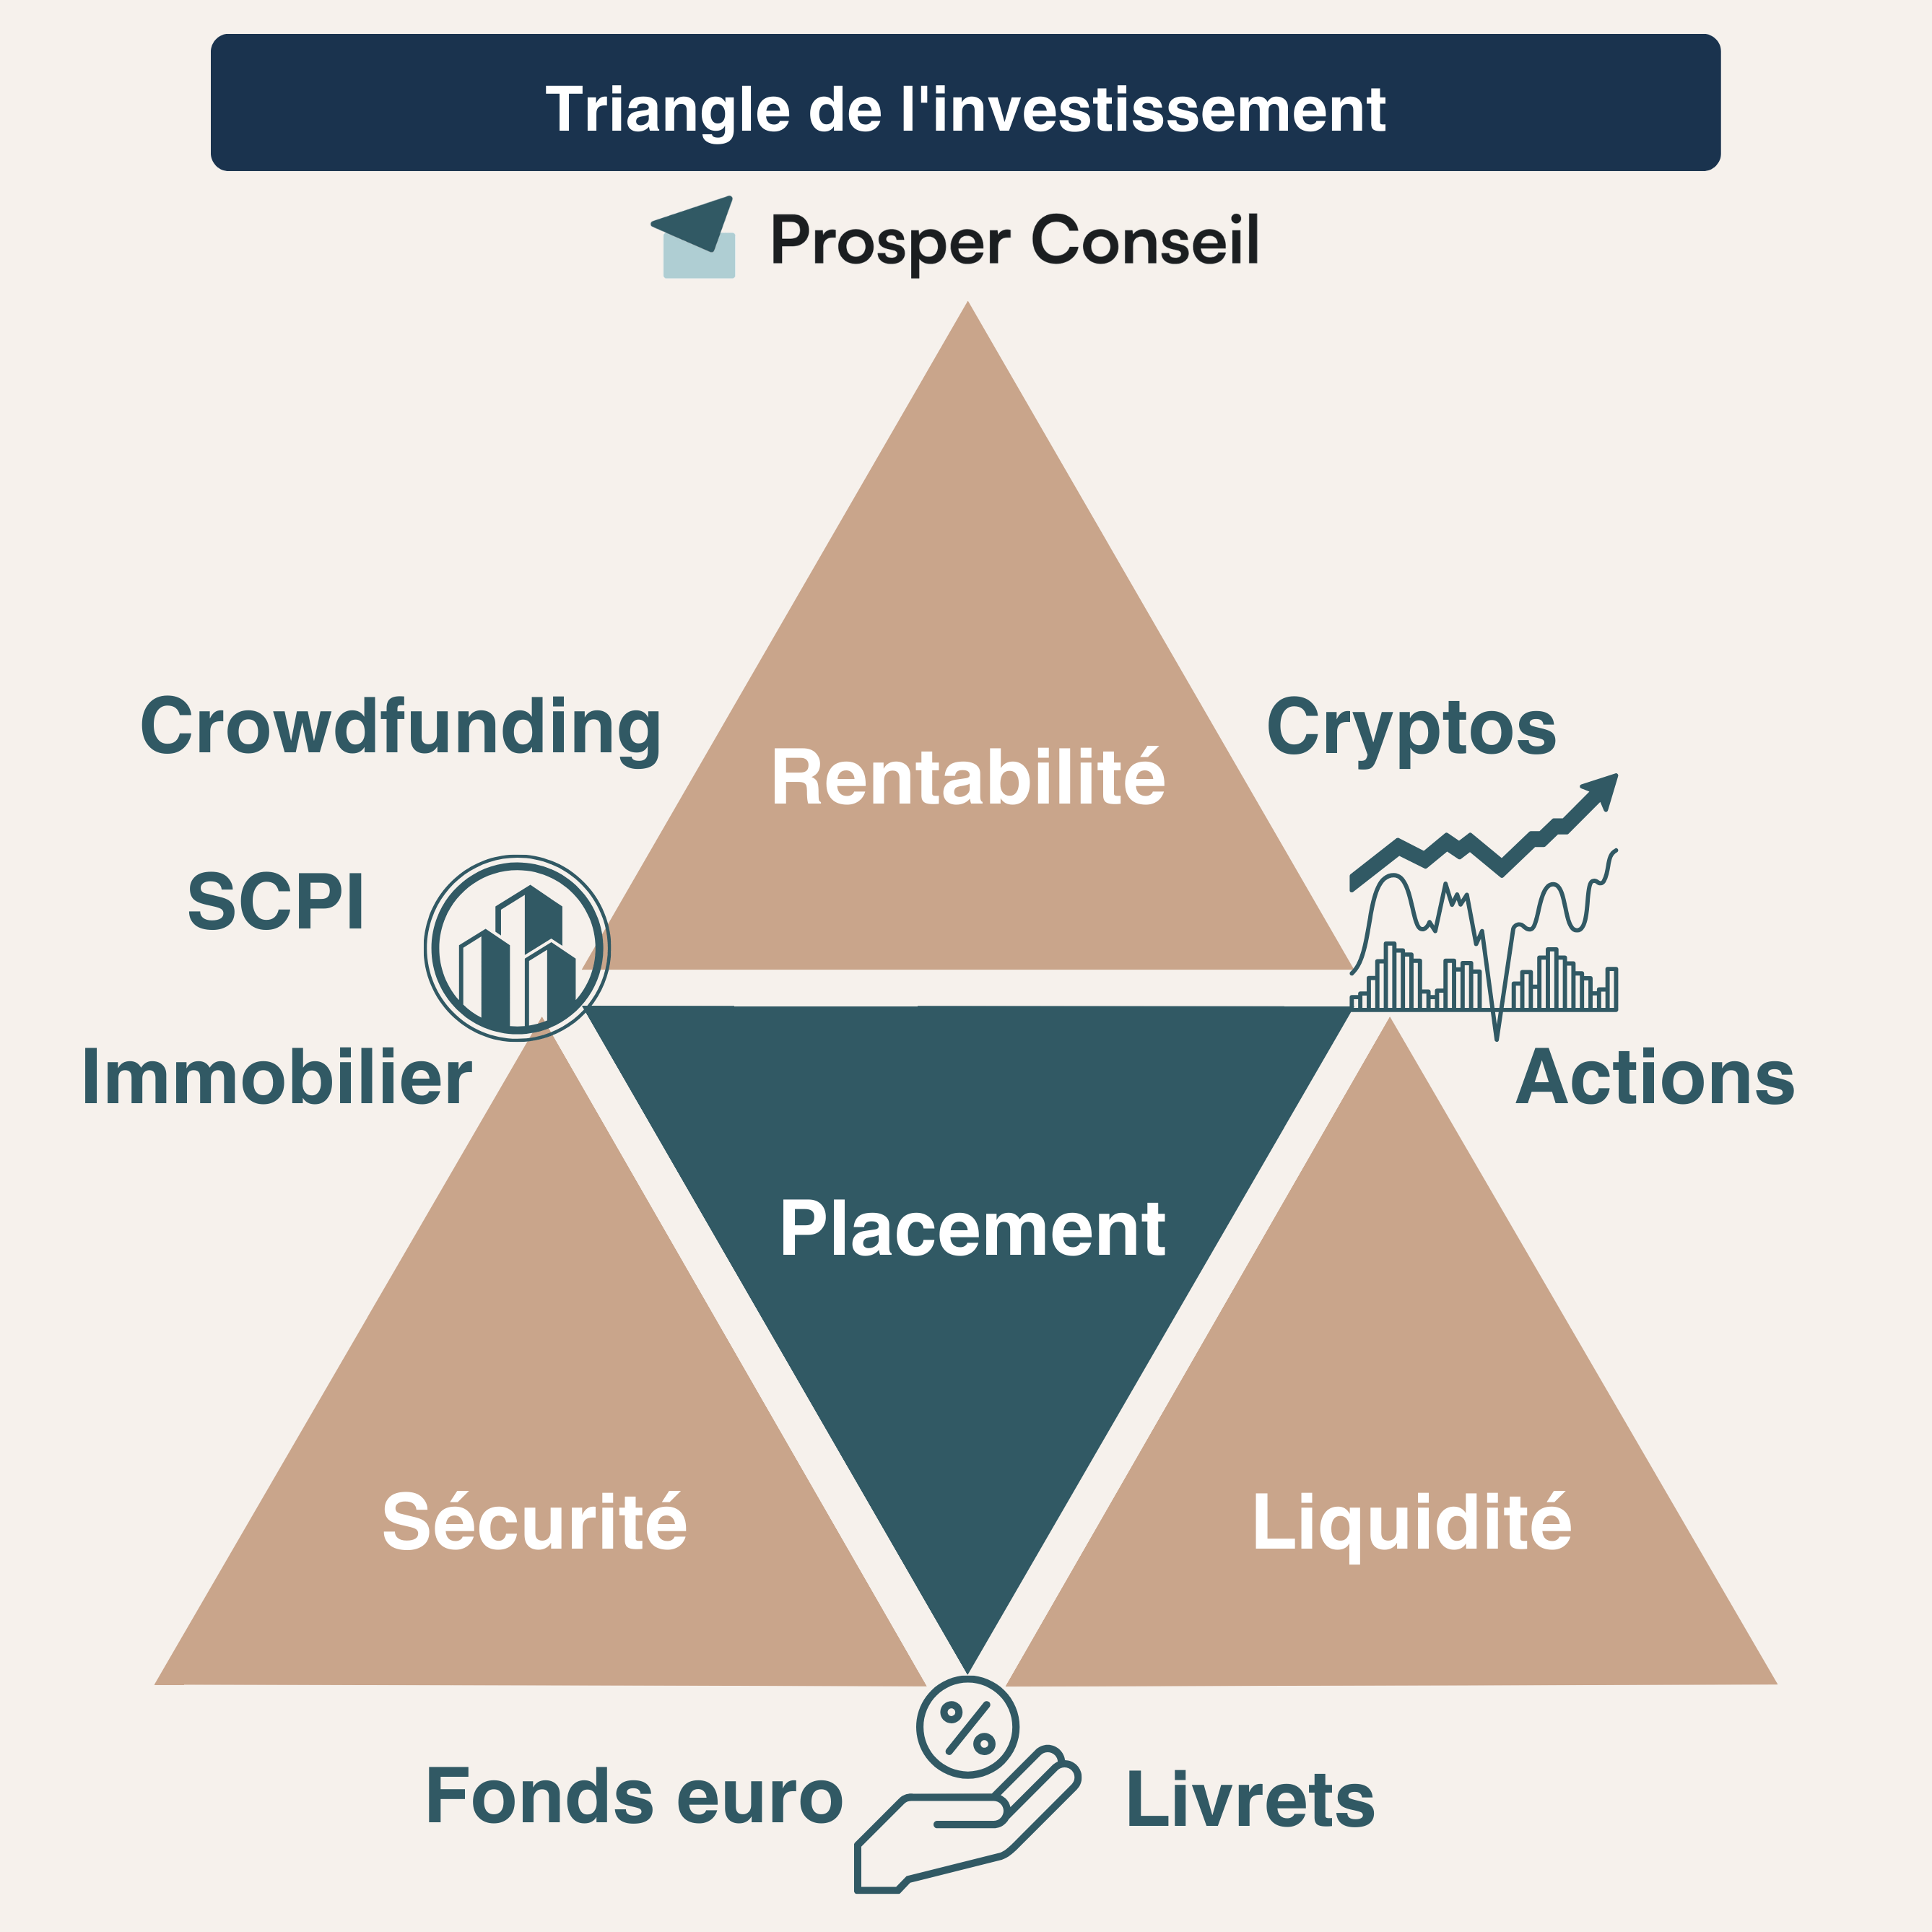
En pratique, les sommes dont vous pourriez avoir besoin rapidement ont davantage vocation à être placées sur des actifs liquides et peu risqués, comme les fonds monétaires ou les fonds euros. À mesure que l’horizon s’allonge, il devient possible d’accepter davantage de fluctuations avec des fonds obligataires, des fonds actions ou d’autres classes d’actifs.
➡️ Ci-dessous, notre tableau récapitulatif permet de comparer les principaux placements selon trois dimensions essentielles : leur performance historique, leur niveau de risque et leur liquidité.
| Classes d’actifs | Performances annualisées | Risques – Volatilité annualisée | Liquidité (disponibilité) |
|---|---|---|---|
| Fonds monétaires | €ster (taux sans risque) | ~ 1 % | ✅ Accessibles à tout moment |
| Fonds euros | 2 – 5 % | Garantis en capital | ✅ Accessibles en quelques jours |
| Fonds obligataires* d’États « Investment Grade » (World Government Bond) | ~ 5 % | ~ 4 % | ✅ Accessibles à tout moment |
| Immobilier pierre-papier (SCPI) | ~ 5 % | ~ 5 % | ❌ Bloqué plusieurs mois en direct ✅ Accessible en quelques jours avec l’assurance vie |
| Or papier | ~ 5 % | ~ 15 % | ✅ Accessible à tout moment |
| Fonds actions | ~ 8 % | ~ 15 % | ✅ Accessibles à tout moment |
| Foncières cotées | ~ 7-9 % | ~ 18 % | ✅ Accessibles à tout moment |
| Fonds de private equity | ~ 12 % | Risque de perte en capital | ❌ Bloqués pendant plusieurs années |
| Crowdfunding | ~ 12 % | Risque de défaut | ❌ Bloqué pendant plusieurs années |
Données historiques (1989 – 2026).
Le lien entre rendement et risque apparaît assez clairement. Les placements qui offrent les perspectives de performance les plus élevées sont aussi ceux dont la valeur peut davantage fluctuer, ou dont le capital reste immobilisé plus longtemps. Le private equity, par exemple, peut jouer un rôle intéressant dans une allocation de long terme, mais il serait mal adapté à l’argent destiné à financer un projet dans deux ou trois ans.
Construisez l’allocation à l’échelle de votre patrimoine, pas seulement du capital reçu
C’est un point particulièrement important après un héritage ou le versement d’une assurance vie. Le capital reçu ne doit pas être investi dans une bulle, indépendamment de ce que vous possédez déjà.
Si votre patrimoine est déjà très exposé à l’immobilier, ajouter des SCPI n’améliore pas nécessairement sa diversification. À l’inverse, un patrimoine essentiellement composé de liquidités et de fonds euros peut justifier une exposition plus importante aux marchés actions si votre horizon et votre tolérance au risque le permettent.
La même logique vaut pour les investissements plus spécifiques : or, foncières cotées, private equity ou crowdfunding peuvent compléter une allocation, mais ils ne doivent pas être ajoutés simplement pour multiplier les lignes du portefeuille.
💡 Note : la diversification ne consiste pas à collectionner les placements. Détenir dix fonds différents qui investissent tous dans les mêmes grandes actions américaines donne l’apparence de la diversification, pas nécessairement sa réalité. Ce qui compte est l’exposition économique réelle de votre patrimoine.
➡️ La bonne allocation est donc celle qui donne une fonction à chaque poche du patrimoine. Une partie assure vos besoins de liquidités, une autre finance vos projets à moyen terme et le capital dont vous n’avez pas besoin avant de nombreuses années peut être investi avec une logique de long terme.
Reste à traduire cette méthode dans des situations réelles. Recevoir 100 000 €, 500 000 € ou 1 million d’euros ne conduit évidemment pas à la même organisation : regardons quelques cas pratiques.
Cas pratiques : comment réinvestir 100 000 €, 500 000 € ou 1 million d’euros ?
Pour rendre ces arbitrages plus concrets, prenons trois situations fictives. Le montant reçu change, mais surtout l’âge, les projets, le patrimoine existant et l’horizon de placement : autant de paramètres qui conduisent à des décisions différentes.
Cas n°1 : Julie Martin, 30 ans, reçoit 100 000 € et veut acheter sa résidence principale
Julie a 30 ans, travaille comme cadre et reçoit 100 000 € venant de l’assurance vie de sa grand-mère décédée. Elle possède déjà une épargne de précaution et souhaite acheter sa résidence principale dans environ trois ans.
Son premier réflexe ne doit donc pas être d’investir les 100 000 € en Bourse. L’argent destiné à son apport immobilier doit rester placé de façon prudente et disponible. Elle peut par exemple réserver 40 000 € sur des fonds monétaires ou un fonds euro.
Les 60 000 € restants n’ont pas la même fonction : Julie peut les investir pour quinze ou vingt ans. Un PEA peut accueillir une partie de sa poche actions, complété par une assurance vie pour diversifier ses placements et prendre date fiscalement.
Julie n’a donc pas 100 000 € à investir : elle a 40 000 € à placer prudemment pour un projet à trois ans, et 60 000 € à investir pour construire son patrimoine à long terme.
Cas n°2 : Marc Lefèvre, 48 ans, reçoit 500 000 € sans projet à court terme
Marc a 48 ans, des revenus confortables, sa résidence principale déjà financée et aucune dépense importante prévue dans les prochaines années. Il reçoit 500 000 € venant de l’assurance vie de son père décédé.
Son horizon est suffisamment long pour construire une allocation plus dynamique entre PEA, assurance vie et compte-titres ordinaire (CTO). Contrairement à Julie, Marc n’a pas besoin de sanctuariser une grande partie du capital pour un projet proche.
Son CTO lui offre également une possibilité supplémentaire : mettre en place un crédit lombard. Si Marc a besoin de liquidités dans quelques années, il peut ainsi emprunter en donnant son portefeuille en garantie plutôt que de vendre ses placements (ce qui évite de matérialiser les plus-values correspondantes et donc cela évite l’imposition). Une partie de la ligne de crédit lombard peut même être réinvestie pour ajouter un effet de levier maîtrisé.
Ce levier fonctionne évidemment dans les deux sens : intérêts à payer, baisse possible du portefeuille et risque d’appel de couverture imposent de conserver une marge de sécurité confortable. Le crédit lombard n’est pas une martingale, mais un outil de financement supplémentaire dans une stratégie déjà solide.
➡️ Notre guide comment investir 500 000 € détaille les arbitrages possibles selon différents profils.
Cas n°3 : Claire Dubois, 74 ans, reçoit 1 million d’euros et pense déjà à ses enfants
Claire a 74 ans, est retraitée, propriétaire de sa résidence principale et dispose de revenus suffisants pour maintenir son niveau de vie. Elle reçoit 1 million d’euros au dénouement de l’assurance vie de sa sœur. Ses deux enfants sont adultes et son objectif principal est désormais de faire fructifier ce capital tout en préparant sa propre transmission.
Dans ce cas précis, nous éviterions de reverser le million d’euros sur une seule assurance vie. Nous retiendrions plutôt plusieurs enveloppes ayant chacune une fonction :
- une assurance vie pour conserver une poche disponible et organiser la clause bénéficiaire ;
- un contrat de capitalisation pour la fraction du patrimoine destinée à être conservée ou éventuellement transmise dans une logique de donation ou de démembrement ;
- et un compte-titres ordinaire pour la partie nécessitant le plus de liberté d’investissement.
Claire peut ensuite conserver une poche prudente pour ses propres besoins et investir le capital de long terme dans un portefeuille diversifié d’obligations et d’actions, complété éventuellement par des placements moins liquides. À 74 ans, l’allocation financière et l’organisation de la future transmission doivent être construites en même temps.
À cette échelle, quelques dixièmes de pourcentage de frais, une enveloppe mal adaptée ou une transmission insuffisamment préparée peuvent représenter des sommes importantes. Notre guide pour investir 1 million d’euros approfondit ces arbitrages.
💡 Note : 100 000 €, 500 000 € ou 1 million d’euros ne dictent rien de la stratégie patrimoniale à suivre. Julie a surtout besoin de protéger son futur apport immobilier, Marc peut chercher à faire travailler son capital sur plusieurs décennies et Claire réfléchit déjà à la génération suivante. Le montant compte, mais la fonction que vous donnez à cet argent compte davantage.
Vous avez reçu un capital important ? Structurez son réinvestissement avec Prosper Conseil
Après le versement du capital d’une assurance vie, l’enjeu n’est pas simplement de « replacer » l’argent. Il faut déterminer quelle part conserver disponible, quelle part investir à long terme et comment intégrer ce nouveau capital à votre patrimoine existant.
Structurer le réinvestissement : enveloppe, intermédiaire et allocation
Chez Prosper Conseil, nous séparons trois décisions qui sont souvent confondues alors qu’elles ne répondent pas aux mêmes questions :
- Choisir les bonnes enveloppes d’investissement. Assurance vie, plan d’épargne en actions (PEA), plan d’épargne retraite (PER), compte-titres ordinaire (CTO) ou contrat de capitalisation : chaque enveloppe possède ses propres règles de fiscalité, de disponibilité, de transmission et d’accès aux placements.
- Sélectionner les bons intermédiaires. À enveloppe identique, le choix de l’assureur, de la banque ou du courtier peut modifier sensiblement les frais, la gamme de placements accessible, les fonctionnalités du contrat et la qualité du service. Une bonne enveloppe ouverte auprès d’un intermédiaire médiocre peut perdre une grande partie de son intérêt.
- Construire l’allocation patrimoniale. Fonds euro, ETF actions, obligations, immobilier, private equity ou autres actifs : leur répartition doit être cohérente avec vos projets, votre horizon de placement, vos besoins de liquidités et le niveau de risque que vous pouvez réellement supporter.
Ces choix doivent être réalisés à l’échelle de votre patrimoine dans son ensemble. Un capital reçu après un décès ne se gère pas isolément : il peut modifier votre niveau de liquidités, votre exposition aux marchés financiers, votre fiscalité et parfois vos propres objectifs de transmission.
Un conseil indépendant pour sélectionner les solutions adaptées
🧭 Notre accompagnement repose également sur une double indépendance, importante lorsque plusieurs enveloppes, établissements et placements peuvent répondre au même objectif :
- une architecture ouverte : nous pouvons comparer et sélectionner les enveloppes, établissements et placements adaptés à votre situation, sans catalogue fermé imposé par une banque ou un assureur ;
- une rémunération transparente : notre conseil est payé par des honoraires et nous ne conservons pas les rétrocommissions versées par les partenaires sélectionnés.
Si vous venez de recevoir un capital important, vous pouvez prendre contact avec un conseiller Prosper Conseil. Nous étudierons votre patrimoine existant, vos projets et votre horizon afin de déterminer ce qui doit rester disponible, ce qui peut être investi à long terme et quelles enveloppes utiliser pour chaque objectif.
plus de revenus,
moins d’impôts !
Un conseil global à 360° pour mieux
profiter de votre patrimoine