Dans quoi investir avec une holding ? Placements et enveloppes
Dans quoi investir avec une holding ? Actions, ETF (trackers), obligations, immobilier, sociétés civiles de placement immobilier (SCPI), private equity : une holding offre de nombreuses possibilités pour faire fructifier sa trésorerie.
Encore faut-il adapter chaque placement à vos futurs besoins de liquidité, à votre horizon de placement et au niveau de risque que vous acceptez. Par conséquent, n’investissez pas une somme destinée à financer une acquisition dans 2 ans comme un capital que votre holding patrimoniale peut conserver pendant plus de 10 ans.
Pour savoir dans quoi investir avec une holding, il faut distinguer les placements (actions, ETF, obligations, immobilier, private equity, etc.) des enveloppes d’investissement utilisées pour les détenir, notamment le compte-titres ordinaire (CTO) et le contrat de capitalisation.
📌 Les points essentiels à retenir pour investir avec une holding sont :
- À court terme : les comptes à terme et fonds monétaires permettent de valoriser la trésorerie qui doit rester disponible.
- À long terme : les actions, ETF et obligations permettent de construire un portefeuille financier diversifié.
- L’immobilier et le private equity permettent d’aller plus loin dans la diversification et de rechercher un rendement plus élevé, en contrepartie d’une liquidité plus faible.
- Le CTO et le contrat de capitalisation sont les 2 principales enveloppes d’investissement d’une holding.
- En cas d’apport-cession, certains réinvestissements doivent être éligibles pour conserver le report d’imposition : voir notre article sur l’apport-cession.
💡 Note : nous raisonnons principalement dans cet article sur une holding soumise à l’impôt sur les sociétés (IS). La fiscalité et les possibilités d’investissement dépendent du statut juridique de votre société et de son objet social.
SOMMAIRE
- Dans quoi investir avec une holding ? Tableau comparatif des placements
- Actions, ETF et obligations : comment investir en bourse avec une holding ?
- Comment investir dans l’immobilier avec une holding ?
- Quelles enveloppes d’investissement utiliser avec une holding ?
- Apport-cession : dans quoi une holding peut-elle réinvestir ?
- Exemple : comment investir 2 millions d’euros avec une holding ?
- Notre avis : quels placements choisir avec une holding ?
Dans quoi investir avec une holding ? Tableau comparatif des placements
🔎 Une holding peut investir dans la plupart des grandes classes d’actifs. Voici un comparatif des principaux placements possibles via une holding :
| Placement | Pour quel objectif ? | Horizon de placement | Liquidité | Principale limite | Comment investir ? |
|---|---|---|---|---|---|
| Compte à terme | Placer une somme nécessaire à une échéance connue | Quelques mois à 3 ans | ⚠️ Moyenne | Argent immobilisé pendant une durée définie | En direct auprès d’une banque |
| Fonds monétaires | Valoriser une trésorerie qui doit rester disponible | Quelques jours à 2 ans | ✅ Élevée | Rendement dépendant du niveau des taux monétaires | Principalement via un CTO ou un contrat de capitalisation |
| Fonds euro | Créer une poche prudente | Quelques mois à 5 ans | ✅ Bonne | Attention à la qualité du contrat et aux frais | Certains contrats de capitalisation |
| Obligations (ETF) | Diversifier et investir sur un horizon intermédiaire | 2 à 7 ans et plus | ✅ Élevée pour les titres cotés | Risque de taux et de défaut de l’émetteur | CTO, contrat de capitalisation ou détention directe |
| Actions (ETF) | Faire croître la trésorerie patrimoniale sur le long terme | 10 ans et plus | ✅ Élevée | Volatilité et risque de perte en capital | CTO ou contrat de capitalisation |
| SCPI | Diversifier dans l’immobilier sans la gestion | 10 ans et plus | ❌ Faible à moyenne | Frais, baisse possible du prix des parts et délais de revente | En direct ou via certains contrats de capitalisation |
| Immobilier physique | Développer un patrimoine immobilier physique | 10 ans et plus | ❌ Faible | Concentration, gestion locative, travaux et financement | En direct ou via une société civile immobilière (SCI) |
| Private equity | Investir dans des entreprises non cotées | 10 ans et plus | ❌ Très faible | Risque de perte en capital et longue immobilisation | En direct, via un fonds ou certains contrats |
| Or, bitcoin et autres actifs alternatifs | Compléter une allocation patrimoniale diversifiée | Long terme | Variable | Volatilité et absence de revenus pour certains actifs | Variable |
💡 En bref, chaque placement répond à un besoin différent : conserver une trésorerie disponible, financer un projet dans quelques années ou faire croître un patrimoine sur plusieurs décennies.
Comment investir la trésorerie d’une holding selon votre horizon de placement ?
Pour commencer, déterminez quelle part de la trésorerie votre holding peut réellement investir. Une partie du capital peut servir à payer l’impôt, financer une filiale, rembourser une dette ou réaliser une nouvelle acquisition.
📌 Concrètement, vous pouvez distinguer trois poches :
- La trésorerie immédiate : argent nécessaire aux dépenses, impôts et imprévus des prochains mois.
- La trésorerie destinée à vos futurs projets : acquisition d’une entreprise, achat immobilier, remboursement d’une dette ou investissement prévu dans deux à cinq ans.
- La trésorerie patrimoniale : capital dont la holding n’a pas besoin pendant au moins 10 ans.
Ensuite, la stratégie dépend du rôle de la holding. Une holding encore au service d’un groupe en développement doit conserver les liquidités nécessaires aux filiales, au remboursement des dettes, aux impôts et aux futures acquisitions.
Une holding patrimoniale alimentée par des dividendes ou le produit d’une cession dispose d’une latitude plus large pour investir à long terme, après avoir isolé ses besoins de trésorerie et ses éventuelles obligations de remploi.
💡 Note : l’argent détenu par la holding appartient à la holding (société personne morale). Pour le transférer dans votre patrimoine personnel, il faut passer par une rémunération, une distribution de dividendes ou le remboursement d’un compte courant d’associé créditeur. Tout cela relève d’un travail d’optimisation de la rémunération du dirigeant, qui fait partie de nos expertises chez Prosper Conseil.
Plus de patrimoine,
plus de revenus,
moins d’impôts !
Un conseil global à 360° pour mieux
profiter de votre patrimoine
Actions, ETF et obligations : comment investir en bourse avec une holding ?
📈 Une holding peut investir sur les marchés financiers. Elle peut notamment acheter des actions françaises ou étrangères, des obligations, des fonds monétaires et des fonds indiciels cotés (ETF).
En pratique, dans le cas d’une holding, l’investissement en bourse passe principalement par un CTO ou par un contrat de capitalisation.
🔎 Examinons maintenant les principales solutions financières accessibles à une holding : fonds monétaires, obligations, actions et ETF.
Fonds monétaires et obligations pour investir à court et moyen terme
Les fonds monétaires sont particulièrement adaptés à une trésorerie d’attente. Ils investissent dans des titres de dette à très court terme et leur rémunération évolue en fonction des taux du marché monétaire.
Ils permettent ainsi de garder de l’argent disponible sans laisser toute la trésorerie dormir sur le compte courant de la société. Pour approfondir les solutions destinées spécifiquement aux liquidités à court terme, consultez notre guide sur les placements de trésorerie d’entreprise.
Pour une échéance connue : des obligations détenues en direct jusqu’à leur remboursement permettent d’aligner les flux du portefeuille sur la date du projet.
À l’inverse, un fonds obligataire fonctionne différemment : il investit dans de nombreuses obligations et les renouvelle au fil du temps.
💡 Note : pour choisir entre les 3, partez de l’horizon de placement : fonds monétaire si l’argent doit rester disponible à court terme, obligation détenue jusqu’à l’échéance si vous connaissez la date du projet, fonds obligataire si vous investissez sur quelques années sans échéance précise et acceptez davantage de variations en contrepartie d’un potentiel de rendement plus élevé.
Actions et ETF pour la trésorerie de long terme
À long terme, vous pouvez investir en actions la part de trésorerie dont la holding n’aura pas besoin pendant au moins 10 ans.
Une holding peut acheter directement des actions ou investir via des ETF. Ces fonds répliquent un indice comme le MSCI World, le S&P 500 ou un indice obligataire.
Cette diversification ne fait pas disparaître le risque de marché. Une forte baisse du marché actions reste possible et peut durer plusieurs années. Il faut donc réserver cette poche à un horizon de placement suffisamment long.
💡 Note : les actions peuvent subir des baisses très importantes, y compris lorsqu’elles sont largement diversifiées. MSCI indique ainsi un drawdown maximal de 57,82 % pour l’indice MSCI World entre le 31 octobre 2007 et le 9 mars 2009 (source : MSCI World Index). Une telle baisse explique pourquoi nous réservons généralement cette classe d’actifs à la trésorerie dont la holding n’a pas besoin à court ou moyen terme. Les performances passées ne préjugent pas des performances futures.
Comment investir dans l’immobilier avec une holding ?
🏠 Une holding peut également investir dans l’immobilier. Plusieurs voies sont possibles, dont :
- acheter directement un immeuble ;
- détenir une société civile immobilière (SCI) ;
- investir en société civile de placement immobilier (SCPI) ;
- ou accéder à d’autres fonds immobiliers.
Investir dans l’immobilier physique via une SCI
Pour investir dans un bien immobilier, la holding peut détenir tout ou partie d’une société civile immobilière (SCI) créée pour porter le projet. Cette structure sépare l’immobilier des autres actifs de la holding et facilite l’entrée d’autres associés ou l’organisation d’une transmission.
Le principal arbitrage concerne la fiscalité. Si la SCI n’a pas opté pour l’impôt sur les sociétés (IS), les règles de l’IS s’appliquent à la quote-part de résultat revenant à la holding soumise à l’IS (article 238 bis K du CGI).
À l’inverse, avec une SCI à l’IS, l’immeuble peut être amorti comptablement, ce qui réduit le résultat taxable pendant la détention.
Avant de créer le montage, il faut analyser le financement, la fiscalité pendant la détention et à la revente, ainsi que vos objectifs de transmission. Pour approfondir, consultez notre article consacré à la holding immobilière.
Investir en SCPI avec une holding
Autre possibilité : une holding peut aussi acheter des parts de sociétés civiles de placement immobilier (SCPI). Les SCPI permettent de répartir l’investissement entre de nombreux immeubles sans avoir à gérer directement le parc immobilier.
Pour optimiser fiscalement, les revenus étrangers des SCPI investissant dans des immeubles à l’étranger sont exonérés d’IS.
Une holding à l’IS peut également étudier l’acquisition d’usufruit temporaire de parts de SCPI. L’intérêt est d’acheter uniquement le droit aux revenus pendant une durée définie, à un prix inférieur à la pleine propriété. En revanche, les revenus ne sont pas garantis et, à l’échéance, l’usufruit s’éteint sans capital à récupérer. La rentabilité doit donc être appréciée sur toute la durée du démembrement.
Quelles enveloppes d’investissement utiliser avec une holding ?
Il faut bien distinguer l’enveloppe d’investissement du placement qu’elle contient.
- L’enveloppe d’investissement : compte-titres ordinaire ou contrat de capitalisation.
- Le placement : ETF, action, obligation, fonds monétaire, fonds immobilier ou fonds de private equity.
- L’intermédiaire : banque, courtier, assureur ou société de gestion.
➡️ Voici notre comparatif des principales enveloppes d’investissement pour une holding :
| Enveloppe d’investissement | Quand l’utiliser ? | Point fort | Limite à connaître |
|---|---|---|---|
| Compte-titres ordinaire | Actions, ETF, obligations et fonds monétaires | Très grand choix, liquidité et frais compétitifs | Fiscalité et comptabilité à analyser selon chaque placement |
| Contrat de capitalisation français | Trésorerie stable investie pendant plusieurs années | Gestion centralisée et accès à différentes classes d’actifs | Frais du contrat et fiscalité spécifique assise sur le TME (taux moyen des emprunts d’État). |
| Contrat de capitalisation luxembourgeois | Capitaux importants ou stratégie internationale | Architecture personnalisée, différentes devises, et diversification des établissements | Montant minimum de 125 000 € voire 250 000 €* |
*Variable selon l’assureur et l’architecture du contrat
Le compte-titres ordinaire : une enveloppe flexible pour la holding
📈 Le compte-titres ordinaire (CTO) constitue l’enveloppe d’investissement la plus polyvalente pour investir en bourse avec une holding. Il permet d’accéder à des actions, ETF, obligations, fonds monétaires et de nombreux autres fonds.
Son principal avantage tient à la liberté de choix. Avec un bon intermédiaire, les frais de garde et de transaction restent également compétitifs.
⚠️ Sa fiscalité demande davantage d’attention qu’un compte-titres détenu par une personne physique, en raison de l’imposition des plus-values latentes. En effet, avec certains fonds et ETF, une holding à l’IS peut être imposée chaque année sur la hausse de leur valeur, même sans les vendre.
🔎 Exemple : un fonds acheté 100 000 € et valorisé 110 000 € en fin d’année peut générer 10 000 € de résultat fiscal. Cette règle prévue par l’article 209-0 A du CGI ne s’applique toutefois pas à tous les fonds.
Le contrat de capitalisation pour une holding
En holding, le contrat de capitalisation pour personne morale est la principale alternative au CTO. C’est la cousine de l’assurance vie.
Selon le contrat sélectionné, votre holding accède à différents placements : fonds euros, fonds monétaires, obligations, actions, ETF, immobilier et private equity.
Certains contrats de capitalisation pour personne morale, comme Linxea Spirit Capitalisation 2, peuvent offrir une large gamme de placements et des frais compétitifs. Leur intérêt doit toutefois être apprécié au cas par cas selon l’allocation recherchée.
En revanche, une holding à l’IS applique une fiscalité spécifique : chaque année, elle intègre une rémunération théorique à son résultat imposable, même sans rachat.
Lorsque la valeur de remboursement du contrat est aléatoire, le taux actuariel utilisé pour ce calcul correspond à 105 % du dernier taux moyen des emprunts d’État (TME) connu lors de la souscription, conformément à l’article 238 septies E du CGI. Une régularisation intervient ensuite lors du rachat ou du dénouement.
Le contrat de capitalisation est donc plus intéressant en période de taux bas, pour capitaliser avec moins de friction fiscale.
Contrat de capitalisation français ou luxembourgeois ?
Enfin, pour des capitaux plus importants, votre holding peut également investir dans un contrat de capitalisation luxembourgeois.
Son intérêt se trouve principalement dans la personnalisation de l’allocation patrimoniale, l’accès à plusieurs devises et la possibilité de travailler avec différentes banques dépositaires.
Apport-cession : dans quoi une holding peut-elle réinvestir ?
Le régime de l’apport-cession permet à un dirigeant de transférer les titres de son entreprise à une holding avant leur vente, tout en reportant l’impôt sur la plus-value réalisée.
Le délai entre l’apport et la vente des titres détermine ensuite les règles de réinvestissement. Le schéma ci-dessous résume les 2 situations à connaître :
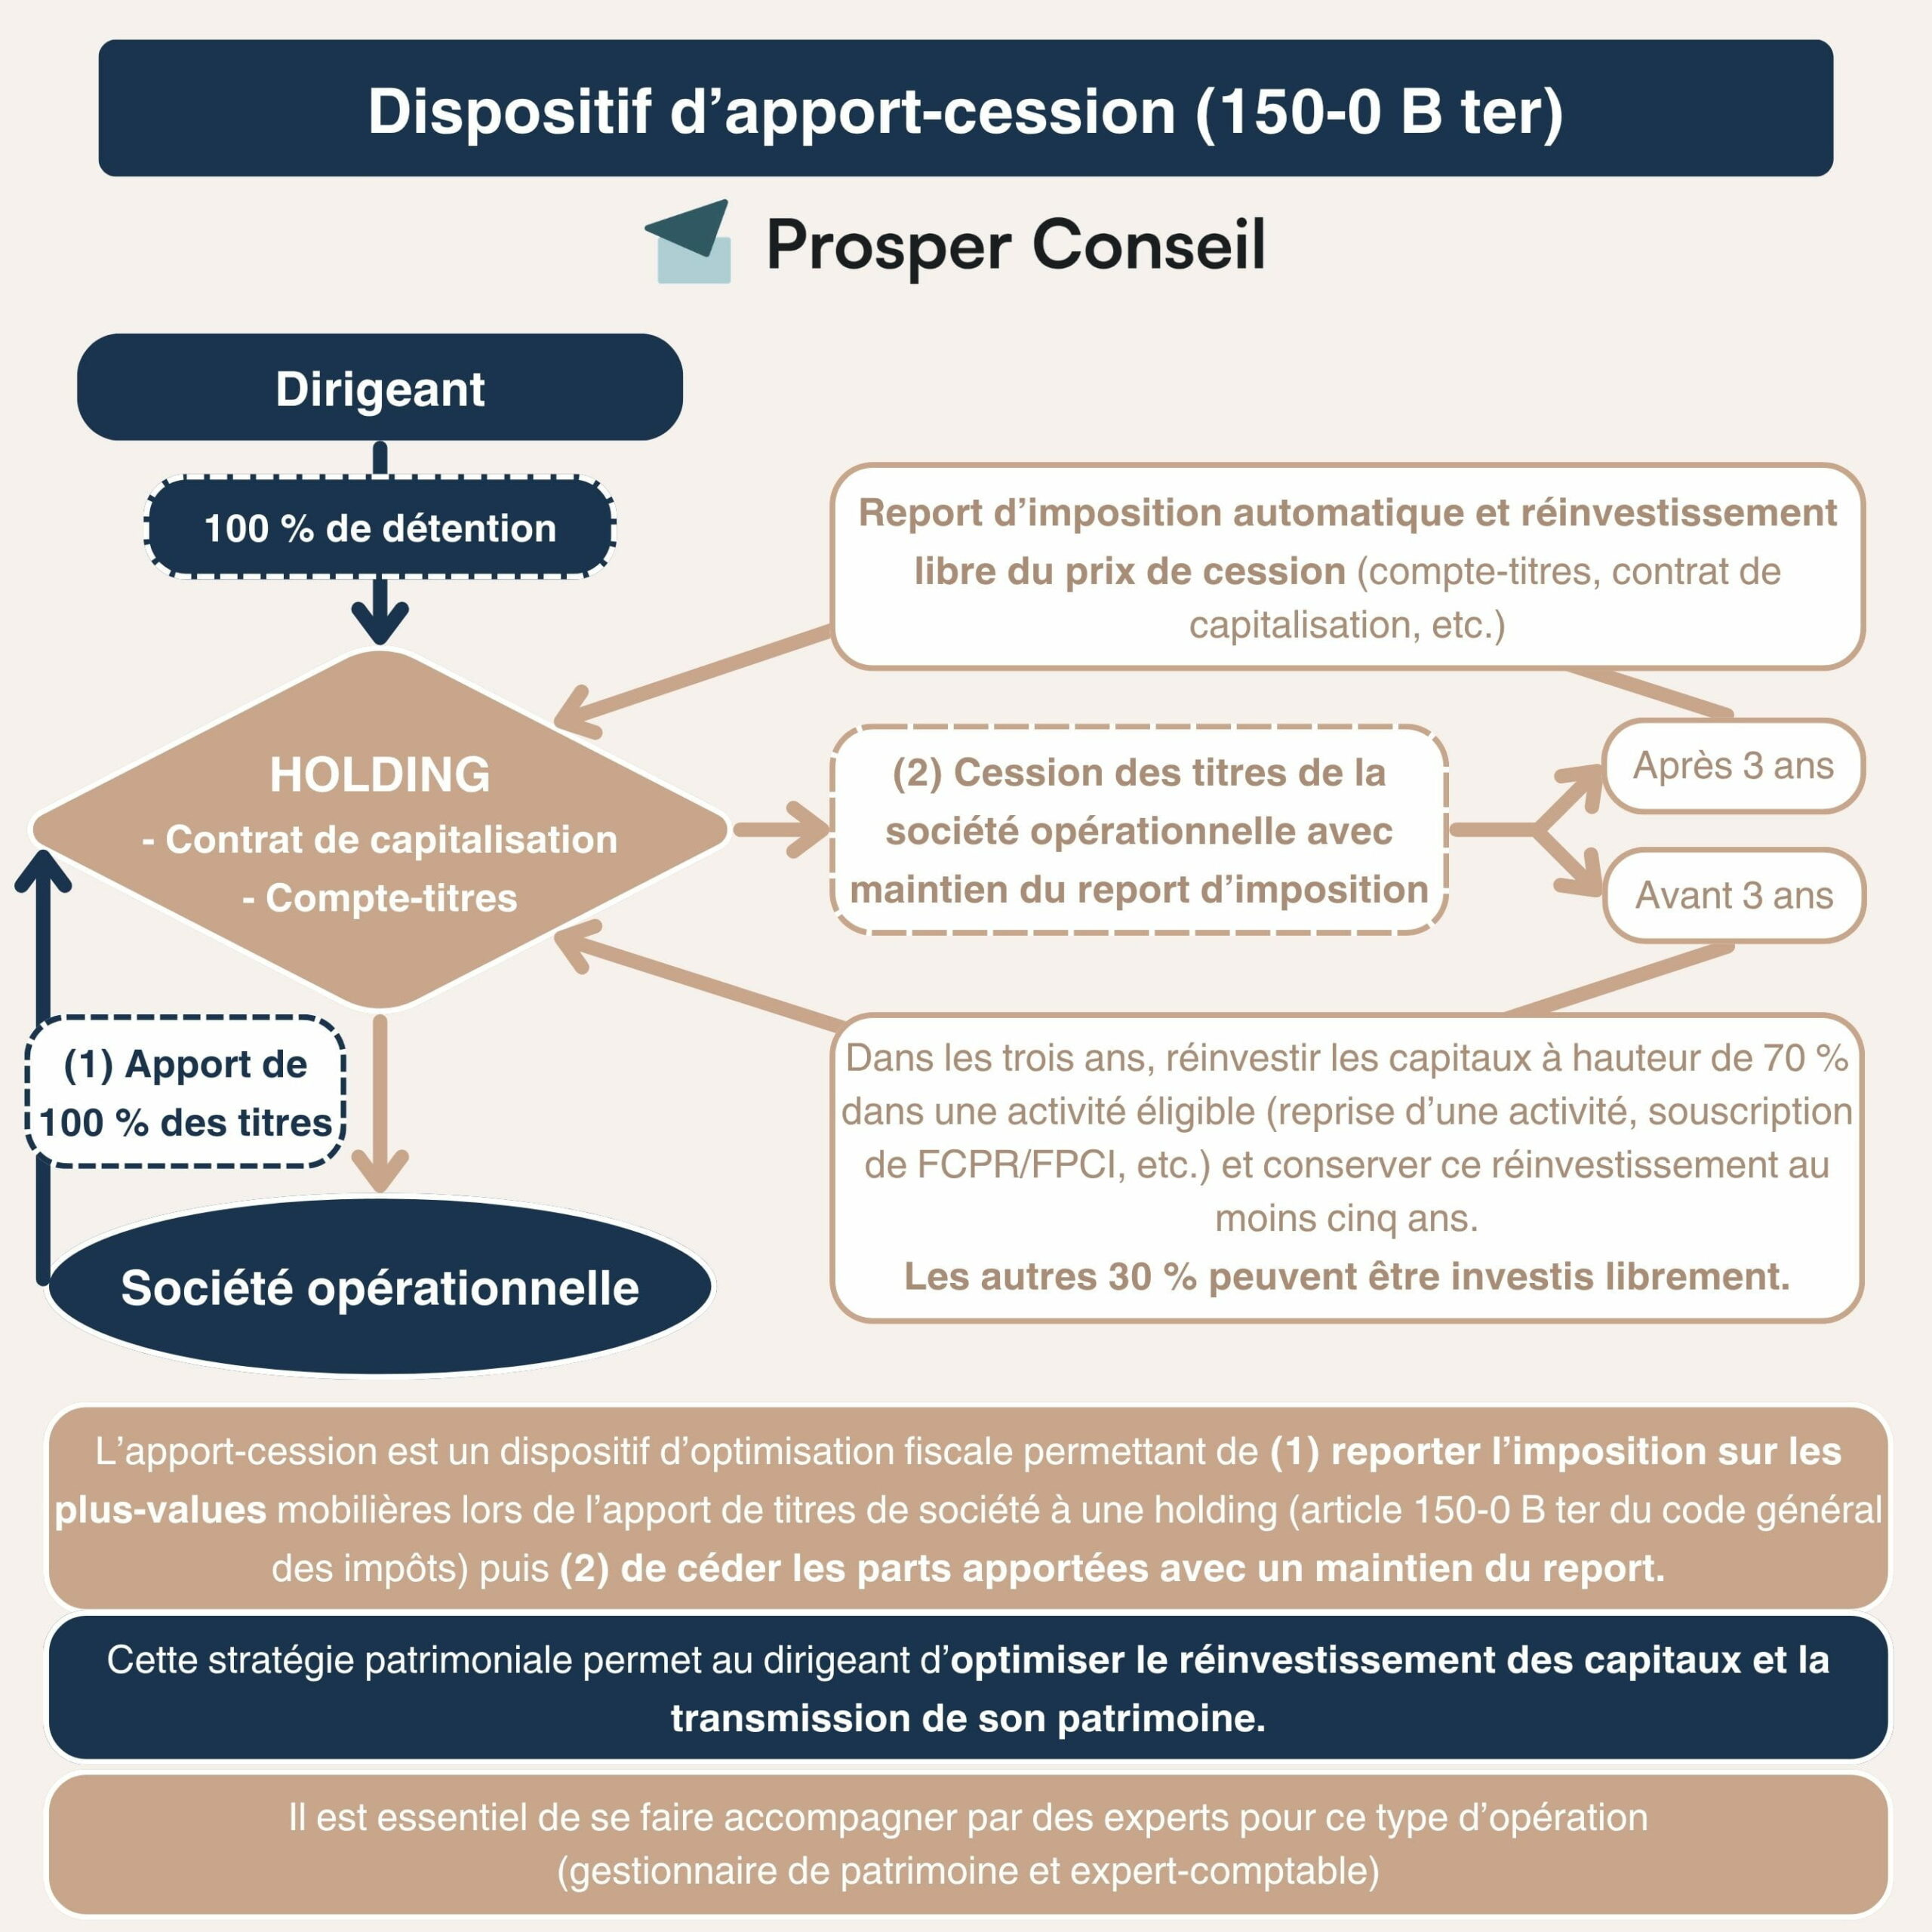
Si la holding vend les titres plus de 3 ans après l’apport, elle n’a pas d’obligation de remploi au titre de ce dispositif et peut investir librement le produit de cession. La plus-value d’apport reste néanmoins en report d’imposition.
Si la vente intervient dans les 3 ans, les règles sont plus strictes. Pour les cessions réalisées à compter du 21 février 2026, au moins 70 % du produit de cession doit être réinvesti sous 3 ans dans des investissements éligibles, puis conservé selon les conditions du dispositif
Les investissements éligibles comprennent notamment :
- le financement d’une activité opérationnelle ;
- la reprise d’une entreprise avec prise de contrôle ;
- la souscription au capital d’une PME ;
- certains fonds de private equity éligibles à l’apport-cession.
💡 Note : les conditions sont plus précises qu’un simple critère « PME ». Les activités, modalités de prise de contrôle, quotas des fonds et durées de conservation doivent être contrôlés avant chaque remploi. Les biens ou titres acquis directement dans le cadre du dispositif doivent en principe être conservés au moins cinq ans à compter de leur inscription à l’actif. Pour les fonds, des règles spécifiques encadrent également les engagements de souscription, les appels de capitaux et les quotas d’investissement. Voir l’article 150-0 B ter du CGI dans sa version en vigueur depuis le 21 février 2026.
Exemple : comment investir 2 millions d’euros avec une holding ?
🔎 Prenons l’exemple de Marc, 54 ans, marié sous le régime de la séparation de biens et père de deux enfants adultes. Après la vente d’une filiale, sa holding soumise à l’IS dispose de 2 millions d’euros de trésorerie.
Marc envisage le rachat d’une nouvelle entreprise dans quatre ans. Il souhaite également préparer sa retraite et diversifier son patrimoine, aujourd’hui encore très exposé à l’entrepreneuriat. Dans cet exemple, aucune obligation de remploi liée à un apport-cession ne s’applique à cette trésorerie.
Marc construit ensuite son allocation patrimoniale autour de plusieurs poches, après avoir analysé ses futurs besoins avec un conseiller Prosper Conseil.
➡️ Voici un exemple d’allocation possible pour une holding disposant de 2 millions d’euros, à adapter selon les projets, la fiscalité, le besoin de liquidité et le patrimoine global du dirigeant :
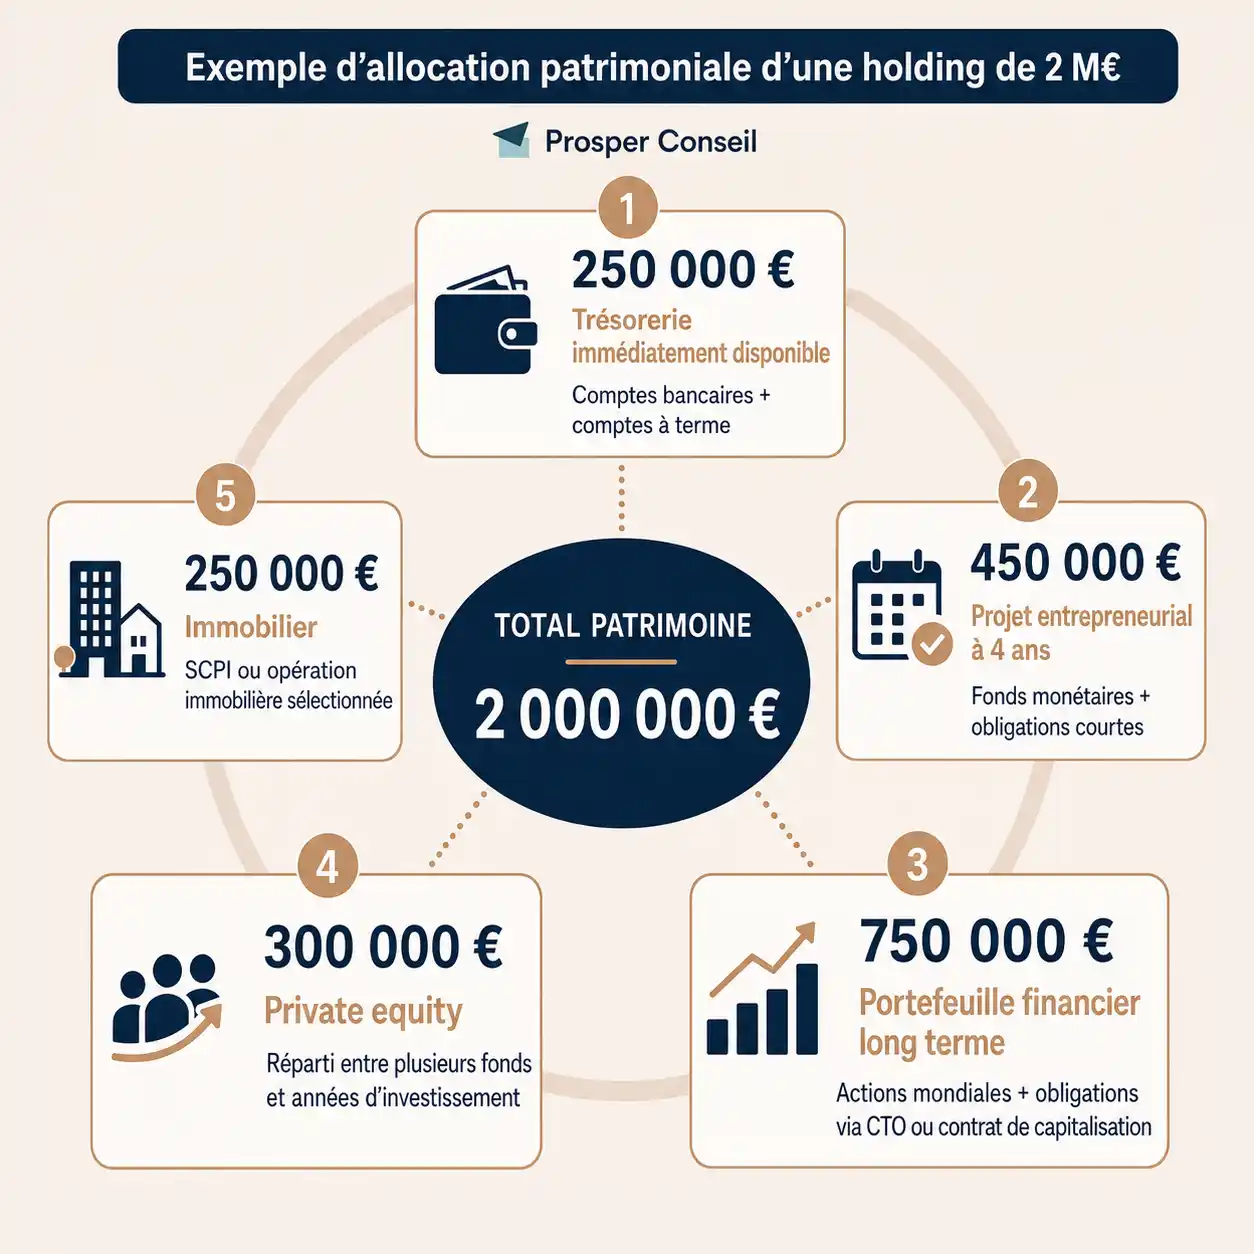
La logique consiste d’abord à sécuriser l’argent nécessaire aux prochaines échéances. Seule la trésorerie dont Marc n’aura pas besoin avant 10 ans est exposée davantage aux actions, au private equity et à l’immobilier.
Cette allocation n’est pas figée. Si le projet de rachat d’entreprise disparaît, une partie des 450 000 € pourra rejoindre la poche de long terme. À l’inverse, une nouvelle acquisition pourrait nécessiter de renforcer les placements liquides.
Notre avis : quels placements choisir avec une holding ?
Chez Prosper Conseil, nous intégrons la holding à votre stratégie patrimoniale globale. Vos participations professionnelles, votre patrimoine personnel, vos projets et votre fiscalité doivent être analysés ensemble.
Pour les marchés financiers, le CTO reste à nos yeux le point de départ le plus flexible. Quant au contrat de capitalisation, il devient intéressant lorsqu’il apporte un véritable avantage en matière de fiscalité, de gestion ou d’accès à certaines classes d’actifs. Pour les patrimoines importants ou internationaux, le Luxembourg mérite également d’être étudié.
Le principal piège est la concentration. Un dirigeant déjà fortement exposé à son entreprise doit réfléchir avant d’ajouter une part importante de private equity ou d’immobilier professionnel. La diversification doit se mesurer à l’échelle de tout son patrimoine, pas uniquement de la holding.
Chez Prosper Conseil, nous analysons conjointement votre holding, votre patrimoine personnel, vos projets et votre fiscalité, puis nous sélectionnons les enveloppes d’investissement et les placements adaptés.
Notre indépendance capitalistique nous permet de sélectionner librement les solutions financières et immobilières, sans liste restreinte de partenaires. Et notre indépendance de rémunération repose uniquement sur des honoraires transparents, sans rétrocommissions de partenaires.
➡️ Si votre holding dispose d’une trésorerie importante et que vous souhaitez construire une stratégie cohérente avec l’ensemble de votre patrimoine, vous pouvez échanger avec un conseiller Prosper Conseil.
Plus de patrimoine,
plus de revenus,
moins d’impôts !
Un conseil global à 360° pour mieux
profiter de votre patrimoine