Protéger son patrimoine avant 2027 : l’avis de Nicolas Decaudain
Depuis la dissolution de l’Assemblée nationale de 2024, la perspective de la présidentielle de 2027 ravive une inquiétude chez les investisseurs qui contactent Prosper Conseil : comment protéger leur patrimoine face au « vibrionnisme fiscal » français ?
📌 Invité par Florian Freyssenet dans Next Gen Patrimoine, Nicolas Decaudain, président et cofondateur de Prosper Conseil, décrit ce changement de préoccupations :
- En 2022, les nouveaux clients cherchaient surtout à faire fructifier leur patrimoine et à réduire leurs impôts.
- Aujourd’hui, ils craignent de nouvelles taxes ou un blocage de leur épargne. Ils se demandent s’il ne vaudrait pas mieux placer une partie de leur argent hors de France, auprès de banques et d’assureurs étrangers, pour mieux le protéger.
🎙️ Nicolas résume la nouvelle question qui revient dans les demandes adressées au cabinet : « Comment protéger mon argent de l’État ? ».
🎥 L’entretien complet de Nicolas Decaudain avec Florian Freyssenet (46 min 04) :
L’entretien aborde les choix qu’il effectue lui-même : investir à long terme, diversifier les placements, mais aussi les enveloppes d’investissement et les banques dépositaires. Assurance vie luxembourgeoise, compte-titres étranger, ETF et crédit lombard ont chacun leur place dans la discussion. Encore faut-il savoir quel risque on cherche à réduire, et ce que chaque solution protège réellement.
Protéger son patrimoine avant 2027 sans sortir des marchés
Malgré les incertitudes politiques et financières, Nicolas Decaudain reste fidèle à l’investissement de long terme (une approche qu’il défend depuis près de 10 ans sur son blog Avenue des Investisseurs).
Pourquoi Nicolas reste investi en actions
🎙️ « Je suis toujours optimiste sur les marchés actions », explique Nicolas Decaudain. Cela ne signifie pas qu’il exclut une correction, voire un krach boursier. Mais il reste convaincu du potentiel de croissance des entreprises à long terme (sans prétendre savoir quand les marchés vont baisser, ni quand ils repartiront à la hausse).
Concrètement, vendre ses actions par crainte de l’élection présidentielle de 2027 reviendrait à prendre un double pari particulièrement risqué :
- Vendre avant une éventuelle baisse, alors que les marchés pourraient continuer de progresser pendant plusieurs années.
- Racheter avant la remontée des cours, sans rester à l’écart lorsque les marchés repartent.
🎙️ « Il y a des experts tous les jours depuis 10 ans qui disent que ça va chuter demain », souligne Nicolas. C’est tout le problème du market timing : il faut avoir raison deux fois.
Les investisseurs qui ont vendu dans la panique pendant le krach de 2020, puis tardé à revenir, en ont malheureusement fait l’expérience… Nous développons cette approche dans notre article sur l’investissement en temps de crise.
En pratique, Nicolas Decaudain investit donc progressivement, au fil des mois, sans attendre le « bon moment » pour entrer en Bourse. Il privilégie notamment les ETF d’actions internationales répliquant des indices comme le MSCI World.
💡 Note : La diversification géographique et sectorielle des actions peut être complétée par une diversification entre différentes classes d’actifs : obligations, métaux précieux (or, argent, etc.), voire cryptoactifs (bitcoin, ether, etc.) pour les investisseurs prêts à en accepter les risques élevés. L’objectif est de construire un patrimoine cohérent avec votre profil de risque, vos objectifs et votre horizon de placement.
Investir à l’étranger et placer son argent à l’étranger : deux choses différentes
C’est une distinction essentielle. Vous pouvez acheter des actions américaines ou des obligations allemandes depuis un compte-titres ouvert dans une banque française ; vos investissements sont alors internationaux, mais votre compte reste en France.
➡️ Pour bien comprendre, distinguons trois niveaux :
- Les placements : actions françaises ou étrangères, obligations, ETF, etc. Ils déterminent notamment votre exposition aux marchés, aux entreprises et aux économies de différents pays.
- Les enveloppes d’investissement : compte-titres ordinaire (CTO), assurance vie française ou luxembourgeoise, etc. Leur cadre juridique détermine notamment vos droits, les règles contractuelles, la fiscalité et les modalités de transmission.
- Les intermédiaires : banques, courtiers et assureurs, en France ou à l’étranger. Leur localisation, leur solidité et leur réglementation influencent les conditions de détention de votre patrimoine.
Ces trois choix sont bien sûr complémentaires. L’idée est de diversifier son patrimoine à chaque niveau, et c’est précisément l’autre volet de la stratégie défendue par Nicolas.
Diversifier son patrimoine : placements, enveloppes et intermédiaires
🎙️ Pour protéger son patrimoine, « c’est aussi et surtout les contenants (enveloppes et intermédiaires) qu’on diversifie », explique Nicolas Decaudain.
Un patrimoine diversifié… mais concentré dans un seul groupe
🔎 Prenons un exemple concret. Vous détenez 425 000 € investis dans des ETF mondiaux et des obligations, répartis entre plusieurs enveloppes : un plan d’épargne en actions (PEA), une assurance vie et un plan d’épargne retraite (PER).
Vos placements sont diversifiés, vos enveloppes aussi. Mais tous vos comptes et contrats sont ouverts auprès d’établissements du groupe Crédit Agricole. Trois questions se posent alors :
- Est-ce vraiment là que vous trouvez les meilleures offres ? Frais, qualité du service client, choix des placements, souplesse de gestion… Votre banque historique n’est pas forcément la plus compétitive. Des acteurs comme Fortuneo pour le PEA ou Linxea pour l’assurance vie et le PER proposent des offres bien plus compétitives.
- Pourquoi concentrer tout votre patrimoine au sein d’un même groupe ? En répartissant vos avoirs entre plusieurs banques et assureurs indépendants les uns des autres, vous pouvez aussi diversifier vos intermédiaires financiers et limiter votre dépendance à un seul groupe.
- Et pourquoi ne pas diversifier aussi la localisation de vos intermédiaires ? Dans d’autres pays de l’Union européenne (ex. Luxembourg), voire hors UE comme en Suisse ; une façon supplémentaire de diversifier les établissements et les cadres juridiques auxquels vous confiez votre patrimoine.
C’est cette logique que Nicolas Decaudain pousse plus loin, notamment en s’intéressant aux comptes-titres et aux assurances vie à l’étranger.
Nicolas privilégie un compte-titres au Luxembourg
🎙️ Nicolas a lui-même fait évoluer ses habitudes : « je n’investis plus sur mon compte-titres français, j’investis sur mon compte-titres luxembourgeois. » Dans l’entretien, il explique privilégier ce dernier pour ses nouveaux investissements. Son objectif est de ne pas dépendre uniquement d’établissements français pour détenir ses actifs financiers.
🇱🇺 Pourquoi le Luxembourg ? D’abord pour sa stabilité politique et la solidité de ses finances publiques (État noté AAA), mais aussi pour sa place financière internationale, spécialisée dans la gestion de patrimoine et la conservation de titres.
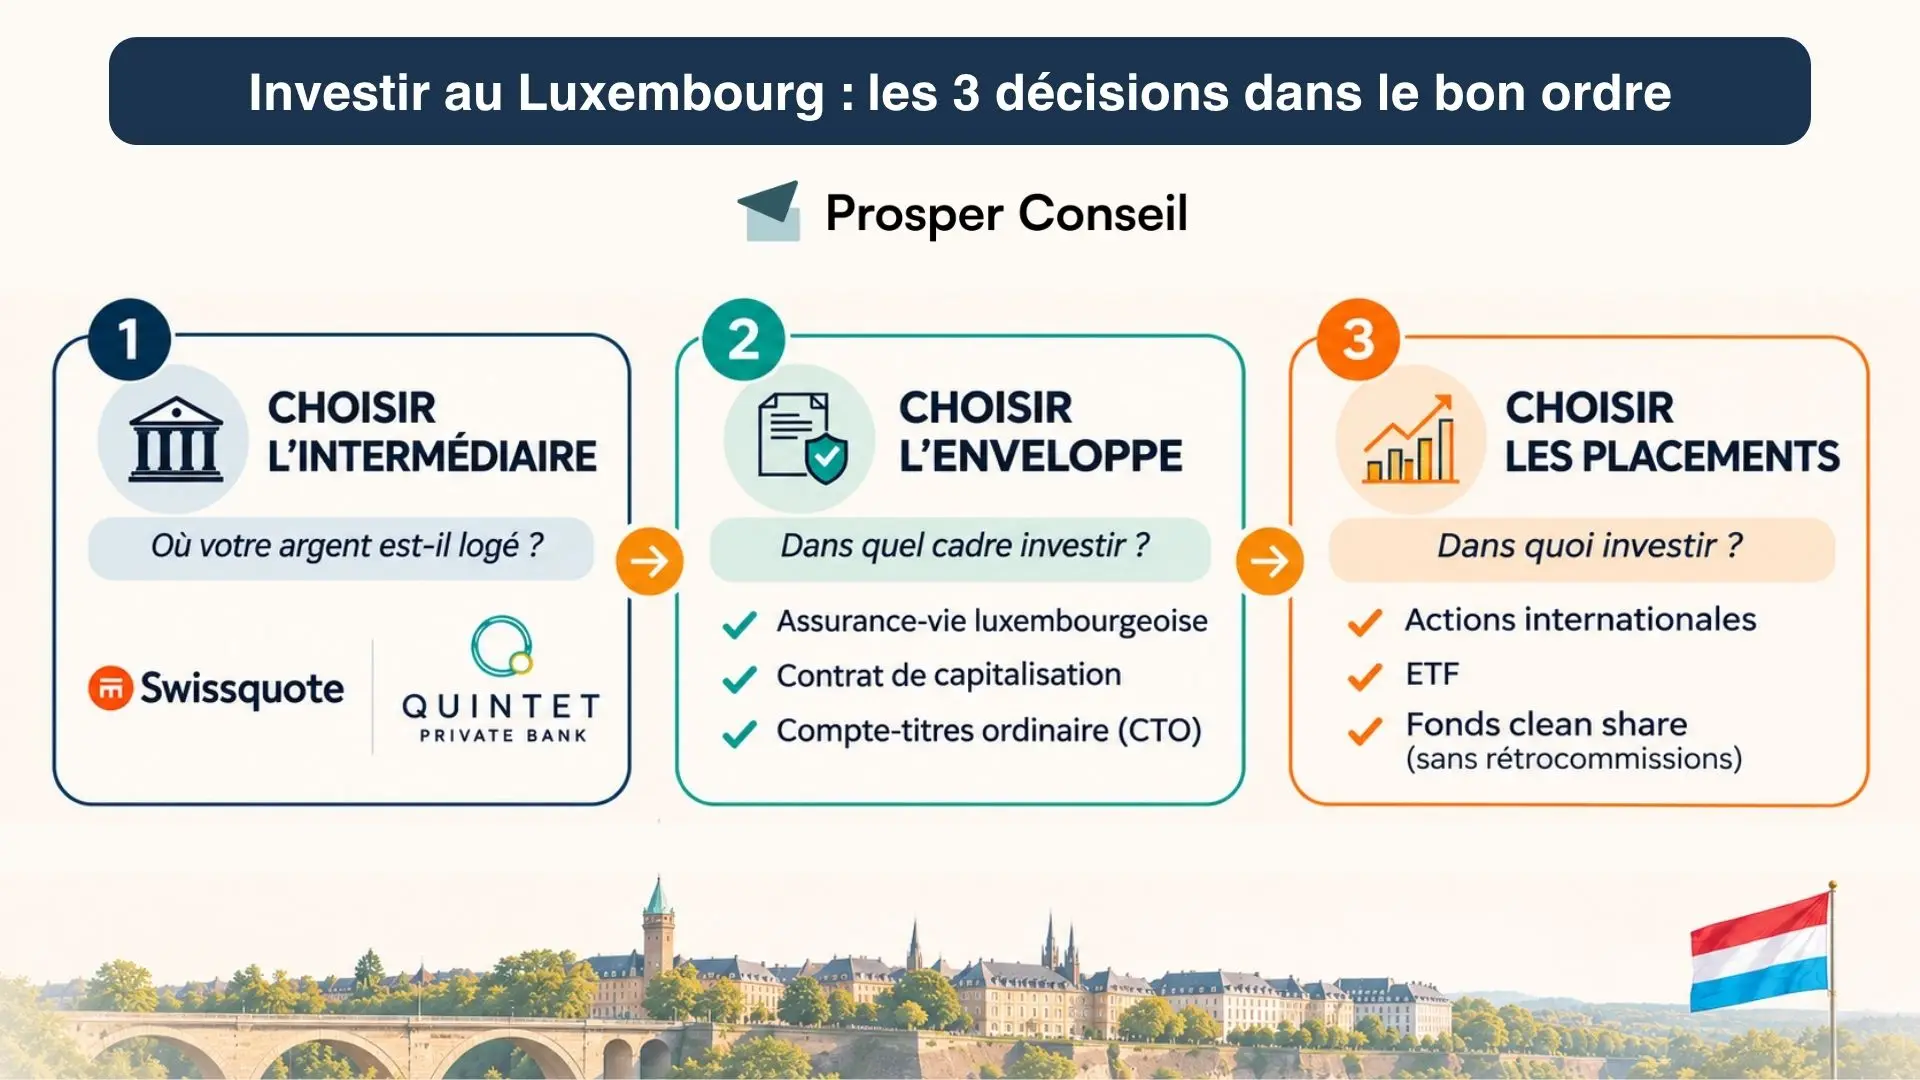
Il reconnaît toutefois les limites de cette précaution : « Ce n’est pas infaillible mais quand même c’est une protection supplémentaire ».
💡 Note : Avant de suivre cette démarche, vérifiez qui tient juridiquement votre compte, qui conserve les titres, quelle réglementation s’applique et à quelles conditions vous pouvez transférer vos avoirs. Les frais et services comptent aussi pour trouver le meilleur compte-titres.
Compte-titres étranger ou assurance vie luxembourgeoise : que protège-t-on ?
Ouvrir un CTO ou souscrire une assurance vie au Luxembourg, c’est avant tout choisir une banque ou un assureur établi au Luxembourg (un cadre juridique et réglementaire différent de celui de la France, mais toujours au sein de l’Union européenne).
Compte-titres étranger : choisir où conserver ses titres
Avec un compte-titres ordinaire (CTO), vous détenez directement vos placements : actions, ETF, obligations, etc.
🎙️ Nicolas a lui-même franchi le pas : « Le compte-titres étranger, il ne faut pas être millionnaire. Dès 5 000 €, on peut l’ouvrir. Moi-même, je l’ai ouvert avec 5 000 €. » Il décrit ici son expérience personnelle : les minimums varient d’un établissement à l’autre.
💡 Note : Le CTO étranger n’est donc pas réservé aux grandes fortunes. Mais attention car les conditions d’ouverture, les frais et les services proposés varient selon les établissements. Et détenir ses titres au Luxembourg ne les protège évidemment pas d’une baisse des marchés financiers. Pour comparer les pays et les solutions disponibles, consultez notre guide : où placer son argent à l’étranger ?
📌 Et côté fiscalité ? Un résident fiscal français reste soumis aux règles fiscales françaises, même avec un compte-titres à l’étranger. Les comptes et contrats étrangers concernés doivent également être déclarés à l’administration fiscale (formulaire 3916 / 3916 bis).
Assurance vie luxembourgeoise : plus de liberté pour investir et organiser son patrimoine
💡 Le principal intérêt de l’assurance vie luxembourgeoise, c’est surtout une enveloppe d’investissement beaucoup plus ouverte et personnalisable que les contrats français classiques ; avec trois grands avantages :
- Un univers d’investissement très large : ETF, actions, obligations, fonds non cotés, private equity, etc., selon le contrat et le profil de l’investisseur. Vous n’êtes plus limité à une liste restreinte d’unités de compte présélectionnées par l’assureur.
- Le choix de la banque dépositaire : Swissquote, Quintet, Edmond de Rothschild, etc., selon les partenaires de l’assureur. Un choix déterminant pour les frais, la qualité des services et les possibilités d’investissement.
- L’accès à un véritable crédit lombard : sous conditions, vous pouvez emprunter auprès de la banque dépositaire en donnant vos placements en garantie, sans devoir les vendre.
🛡️ À cela s’ajoute un cadre juridique protecteur, avec notamment le fameux triangle de sécurité et le super-privilège : le premier organise la séparation des actifs auprès d’une banque dépositaire, tandis que le second accorde aux assurés un rang prioritaire en cas de faillite de l’assureur.
La contrepartie ? Des frais et une complexité potentiellement plus élevés. Une assurance vie luxembourgeoise ne devient intéressante que si ses avantages justifient son coût annuel total. Et pour un résident fiscal français, elle reste soumise aux règles fiscales et déclaratives françaises.
ETF, private equity et crédit lombard : trouver le juste équilibre entre rendement et risque
🎙️ Dans le podcast, Nicolas évoque aussi des patrimoines parfois étonnamment déséquilibrés : beaucoup de private equity, de produits structurés ou de placements atypiques, mais parfois très peu d’actions cotées.
ETF et private equity : construire une allocation patrimoniale équilibrée
La conviction de Nicolas est claire : investir à long terme, avec une large diversification et des frais maîtrisés. Il privilégie notamment les ETF d’actions internationales, sans exclure certains fonds actifs, notamment sur les petites capitalisations (small caps) et les marchés émergents.
🎙️ Sur le private equity (actions non cotées), Nicolas tranche alors en ce sens : « Dans un petit patrimoine de 100 000 €, ou même de 2 ou 3 millions d’euros, ce n’est pas normal d’avoir plus d’actions non cotées que d’actions cotées. » Ce qui peut se défendre pour une très grande fortune n’est pas forcément adapté à un patrimoine plus modeste.
💡 Notre avis : Le private equity a sa place, mais plutôt comme une poche complémentaire que comme le cœur du patrimoine. Chez Prosper Conseil, nous recommandons généralement de limiter son poids à environ 10 % du patrimoine financier, sauf situation particulière. Pour approfondir : notre guide pour investir en private equity.
Crédit lombard : emprunter sans vendre ses placements, mais pas sans risque
🎙️ « On est devenu expert par la pratique », explique Nicolas à propos du crédit lombard.
Le principe est simple : vous donnez vos placements financiers en garantie (nantissement) auprès d’une banque, qui vous accorde en contrepartie une ligne de crédit, sans avoir à vendre vos titres.
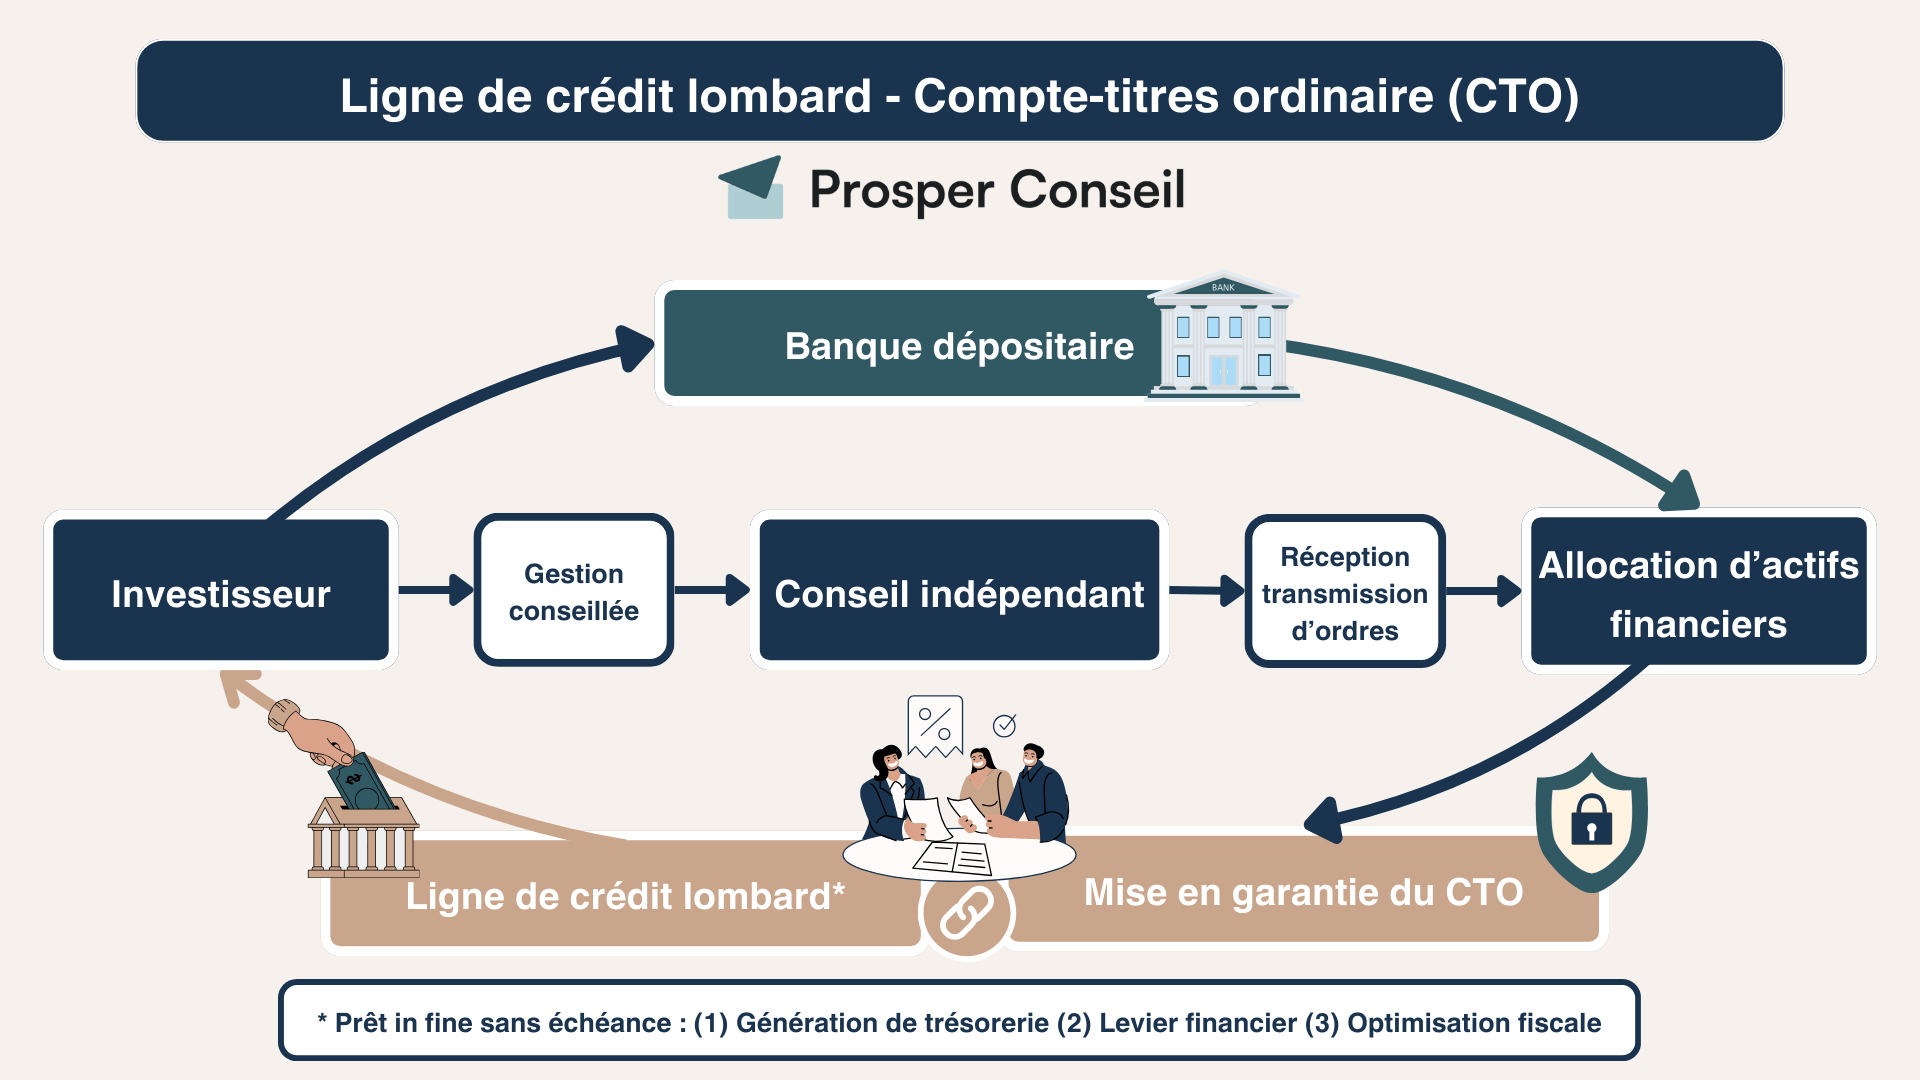
Concrètement, cette ligne de crédit vous permet d’obtenir des liquidités pour deux usages principaux :
- Réinvestir les sommes empruntées en Bourse, dans l’immobilier ou dans d’autres placements, afin de bénéficier d’un effet de levier et d’amplifier les gains potentiels (mais aussi les pertes attention).
- Financer vos projets ou votre train de vie sans vendre vos investissements, qui peuvent ainsi rester placés et continuer à fructifier.
🎙️ « Le crédit lombard, ce n’est pas juste pour faire du levier financier, mais c’est aussi un levier fiscal », explique Nicolas.
💡 L’intérêt fiscal ? Contrairement à une vente de titres avec plus-value, un crédit ne constitue pas, en lui-même, un revenu imposable. Vous pouvez donc disposer de liquidités sans déclencher immédiatement l’imposition des plus-values latentes de vos placements. Cela ne supprime évidemment pas vos autres obligations fiscales.
⚠️ Mais attention : ce n’est pas de l’argent gratuit ! Vous payez des intérêts et devez rembourser le crédit. Surtout, si la valeur de vos placements baisse, la banque peut exiger des garanties supplémentaires ou vendre les titres nantis, selon les conditions du contrat. Le risque est alors de devoir vendre au pire moment, en pleine chute des marchés.
Le crédit lombard peut donc être un excellent outil de financement et d’optimisation patrimoniale, à condition de maîtriser son endettement et le risque d’appel de marge. Nous détaillons son fonctionnement, ses conditions et ses limites dans notre guide sur le crédit lombard sur compte-titres.
Conseil patrimonial indépendant : l’expérience au service d’une stratégie globale
Chez Prosper Conseil, nous estimons qu’un bon conseiller doit aussi être un investisseur passionné, qui connaît concrètement les solutions qu’il recommande.
Des conseillers qui sont eux-mêmes investisseurs
🎙️ « Nous-mêmes, on est des praticiens, des investisseurs passionnés », insiste Nicolas Decaudain. Nos conseillers partagent un même socle de compétences, mais chacun apporte aussi son expérience personnelle : investissement en ETF, immobilier locatif, assurance vie luxembourgeoise, crédit lombard, holding patrimoniale, etc.
Cette complémentarité s’appuie sur les compétences de nos ingénieurs patrimoniaux et fiscalistes pour traiter les situations plus complexes.
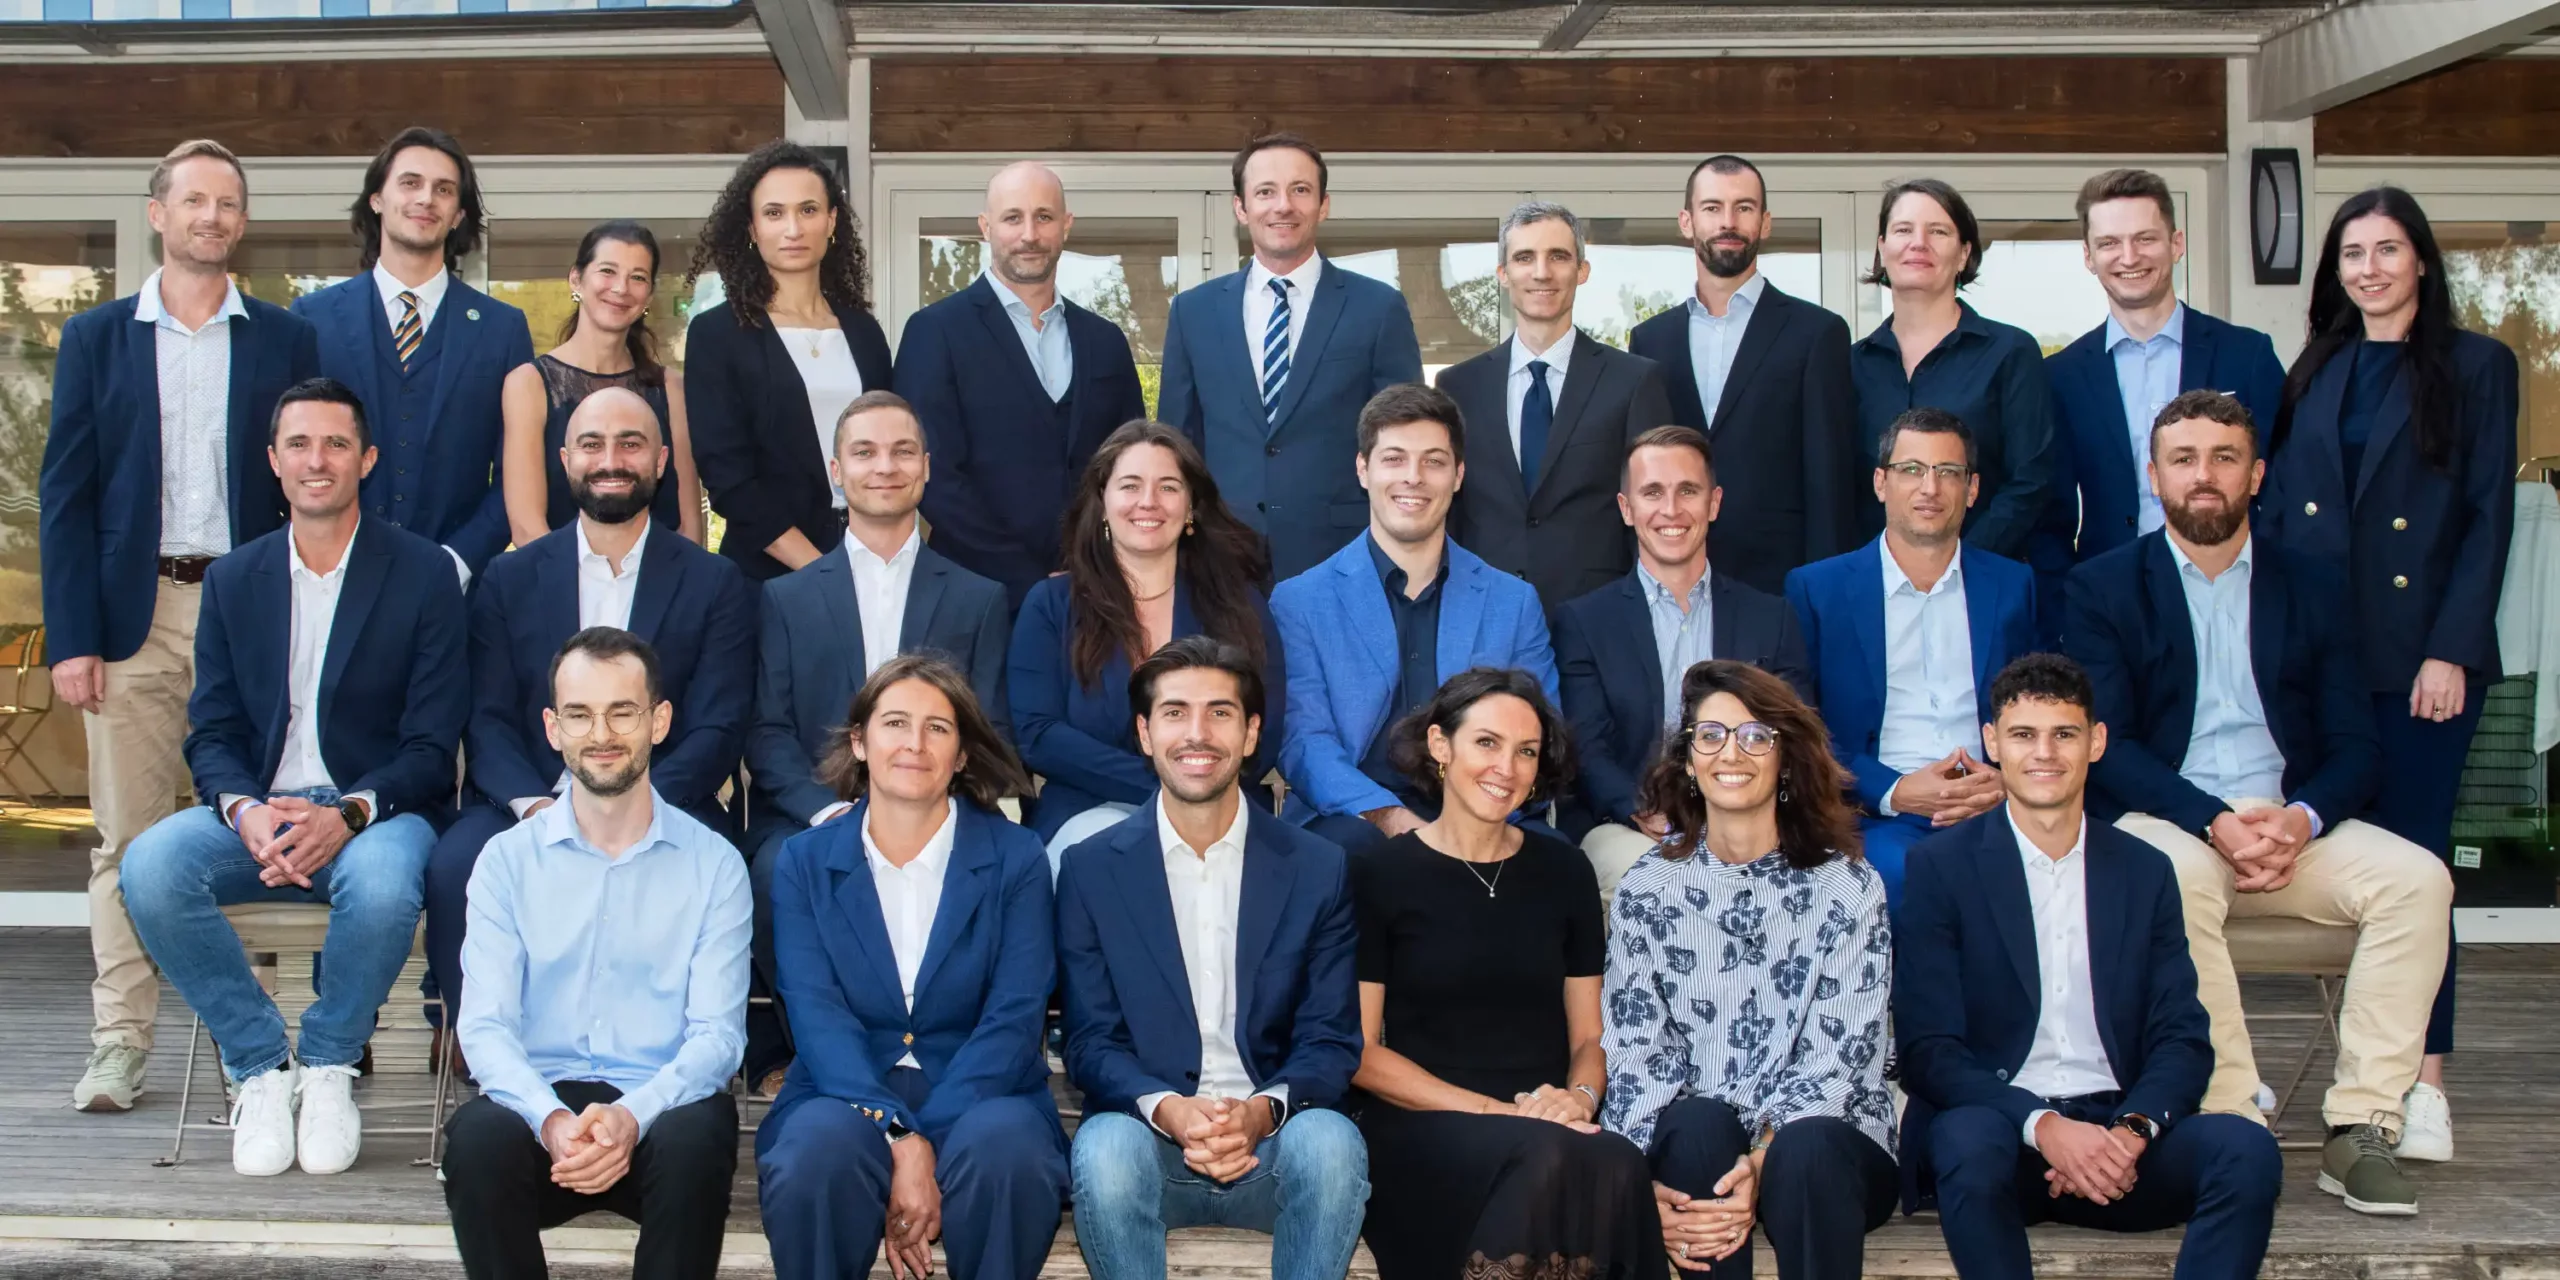
Et cette approche est très concrète. Nicolas raconte que certains conseillers n’hésitent pas à partager leur propre interface bancaire en visioconférence pour montrer à leurs clients comment fonctionne un placement. Rien de tel que la pratique pour rendre le conseil plus clair et pédagogique !
Une stratégie patrimoniale sur mesure
Chez Prosper Conseil, notre métier consiste à protéger votre patrimoine et à le développer. Pour cela, nous construisons une stratégie globale et sur mesure, qui tient compte de l’ensemble de votre situation : financière, immobilière, fiscale, professionnelle et familiale.
🔎 Prenons un dirigeant qui vient de céder son entreprise. Que faire du capital reçu ? Comment organiser ses investissements, optimiser sa fiscalité, préparer sa transmission ou financer ses futurs projets ?
Le conseiller patrimonial joue ainsi un rôle de chef d’orchestre :
- Selon les besoins, il travaille en coordination avec votre expert-comptable, votre notaire et/ou votre avocat.
- Chacun apporte son expertise dans son domaine, avec un objectif commun : éviter les décisions prises en silo et assurer la cohérence de votre patrimoine dans son ensemble.
Notre conseil en investissement est indépendant à double titre : (1) d’une part, une architecture ouverte, sans gamme de placements imposée par une banque ou un assureur ; (2) d’autre part, une rémunération aux honoraires de conseil, sans conservation de rétrocommissions de partenaires.
Finalement, un bon conseil patrimonial consiste à prendre les bonnes décisions, dans le bon ordre, avec les bons interlocuteurs. Et à faire évoluer cette stratégie au fil de votre vie.
🎙️ Le dernier conseil de Nicolas est d’ailleurs plein de bon sens : « Faites bien les choses, posez-vous. Vous n’êtes pas à une semaine près. » Prenez le temps de vous informer, de comparer et de décider sans précipitation, même à l’approche de 2027.
▶️ Si vous souhaitez faire le point sur votre propre stratégie patrimoniale, vous pouvez contacter un conseiller en gestion de patrimoine Prosper Conseil.
plus de revenus,
moins d’impôts !
Un conseil global à 360° pour mieux
profiter de votre patrimoine